El vencimiento del patrón abre tu plazo de reclamación
Si la PTU 2026 no se pagó o llegó incompleta, no esperes al siguiente reparto. PROFEDET recuerda que la persona trabajadora cuenta con un año desde el día siguiente a la fecha límite aplicable para reclamar.
Lectura guiada
Preparando lectura con voz…
La pregunta correcta después de mayo o junio no es sólo “¿hubo utilidades?”. Primero identifica quién era el empleador, cuánto tiempo trabajaste en 2025, qué fecha le correspondía, si existe proyecto individual y qué explicación dio. Con esas cinco piezas puedes separar una empresa sin utilidad, una exclusión legal, un error de padrón, un cálculo discutible y un impago reclamable.
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre la Participación de los Trabajadores en las Utilidades.
Fechas de PTU 2026 y reloj para reclamar
El minisitio oficial de PTU 2026 señala que quienes trabajaron para una empresa reciben del 1 de abril al 30 de mayo; quienes trabajaron para una persona física, del 1 de mayo al 29 de junio. El comunicado de PROFEDET del 1 de junio de 2026 fija el año para reclamar desde el día siguiente al vencimiento.
| Empleador | Fecha límite 2026 | Inicio del año de reclamación | Fecha de control |
|---|---|---|---|
| Persona moral / empresa | 30 de mayo de 2026 | 31 de mayo de 2026 | No dejar pasar el 30 de mayo de 2027 |
| Persona física con actividad empresarial | 29 de junio de 2026 | 30 de junio de 2026 | No dejar pasar el 29 de junio de 2027 |
No uses la tabla como estrategia para esperar
Una reclamación necesita documentos, ubicación del patrón y tiempo para conciliación o representación. Iníciala cuanto antes y confirma el cómputo de prescripción de tu caso con PROFEDET o asesoría laboral.
Quién puede aparecer en el reparto
Los artículos 117 a 131 de la Ley Federal del Trabajo, reformada al 14 de mayo de 2026, regulan la PTU. Las personas de planta participan; las eventuales necesitan al menos 60 días trabajados en el año. Haber terminado la relación no borra el derecho generado.
| Caso | Tratamiento inicial | Dato decisivo |
|---|---|---|
| Persona de planta | Puede participar | Relación subordinada durante 2025 |
| Eventual | Participa con 60 días o más | Días continuos o discontinuos |
| Extrabajador | Puede cobrar | Haber generado derecho en el ejercicio |
| Plataforma digital | Regla nueva específica | Más de 288 horas efectivamente laboradas en el año |
| Director, administrador o gerente general | No participa | Cargo real dentro de la empresa |
| Honorarios sin subordinación | No participa como trabajador | Naturaleza efectiva de la relación, no sólo el recibo |
| Trabajador del hogar | No participa | Exclusión del artículo 127 |
La fracción IX del artículo 127 ahora reconoce a personas trabajadoras de plataformas digitales cuando el tiempo efectivamente laborado supera 288 horas anuales. No conviertas automáticamente tiempo conectado, viajes, tareas o disponibilidad en la misma métrica: solicita el desglose que la plataforma utilizó.
Quién puede aparecer en el reparto: 7 elementos que deben revisarse
- Persona de planta
- Eventual
- Extrabajador
- Plataforma digital
- Director, administrador o gerente general
- Honorarios sin subordinación
- Trabajador del hogar
| Persona de planta | Incluido |
|---|---|
| Eventual | Incluido |
| Extrabajador | Incluido |
| Plataforma digital | Incluido |
| Director, administrador o gerente general | Incluido |
| Honorarios sin subordinación | Incluido |
| Trabajador del hogar | Incluido |
Qué documentos pedir antes de afirmar que el cálculo está mal
- Identidad del empleador que aparece en contrato, CFDI de nómina y alta de seguridad social.
- Fechas de ingreso y baja y conteo de días trabajados en 2025.
- Salario base usado para la parte proporcional correspondiente.
- Proyecto individual elaborado por la comisión mixta y fecha en que se exhibió.
- Recibo de PTU, transferencia o evidencia de que no hubo depósito.
- Comunicado del patrón sobre inexistencia de utilidad o excepción legal.
Cómo se forma el monto individual
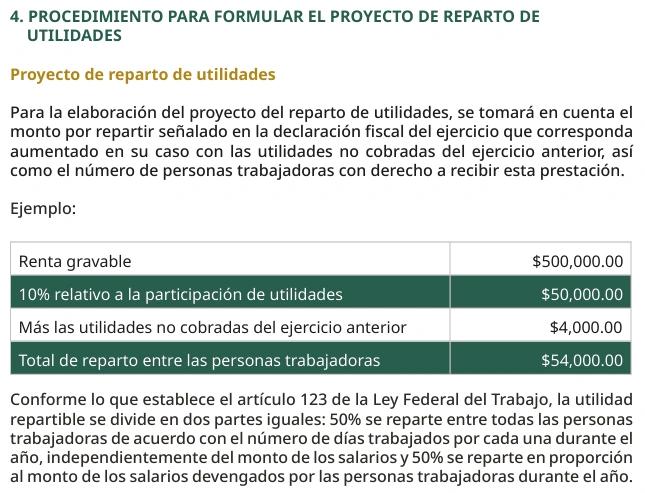
El Manual laboral y fiscal de PTU 2026 divide la utilidad repartible en dos mitades: una por días trabajados y otra en proporción al salario. Después se aplica el límite individual del artículo 127, fracción VIII.
| Componente | Base | Error que conviene detectar |
|---|---|---|
| 50% por días | Días trabajados de personas con derecho | Baja anticipada, faltante de días o eventual omitido |
| 50% por salario | Salario devengado bajo las reglas laborales | Sueldo incorrecto o conceptos improcedentes |
| Límite individual | Tres meses de salario o promedio de PTU de tres años | Aplicar el menor en vez del más favorable |
| PTU no reclamada previa | Se agrega a la utilidad repartible siguiente | Tratarla como ahorro permanente del patrón |
El límite no significa que todas las personas reciban tres meses. Primero se calcula la participación individual; si supera el límite, se compara tres meses contra el promedio de PTU de los últimos tres años y se usa lo más favorable para la persona trabajadora.
Proyecto de reparto y objeción no son el mismo trámite
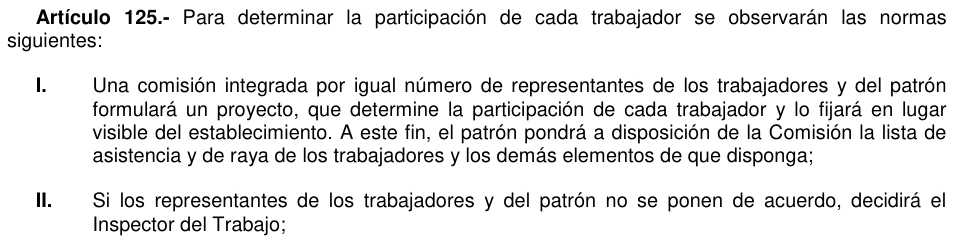
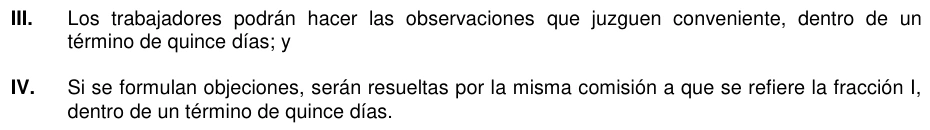
El artículo 125 prevé una comisión con representantes de trabajadores y patrón que formula el proyecto y lo fija en lugar visible. Las personas trabajadoras tienen 15 días para observarlo y la comisión otros 15 para resolver. Este control sirve para días, salarios o inclusión individual.
La objeción a la declaración anual del patrón es distinta. El artículo 121 ordena entregar copia de la declaración dentro de los 10 días siguientes a su presentación, mantener anexos disponibles 30 días y permite que el sindicato titular o la mayoría de trabajadores formulen observaciones ante la autoridad fiscal. Una persona no debe confundir una aclaración de su renglón con una objeción colectiva a la renta gravable.
Matriz de diagnóstico si no recibiste PTU
| Respuesta del patrón | Qué verificar | Siguiente paso |
|---|---|---|
| “No hubo utilidad” | Declaración y comunicación a la comisión | Pedir información por la vía laboral correspondiente |
| “No estabas activo en mayo” | Trabajo realizado en 2025 | Acreditar relación y días; la baja no elimina por sí sola el derecho |
| “Eras eventual” | Si acumulaste 60 días | Reconstruir calendario y recibos |
| “Se aplicó el tope” | Tres meses vs promedio de tres años | Exigir la comparación más favorable |
| “Ya se pagó” | Cuenta, fecha, recibo y firma | Desconocer evidencia incorrecta y conservar estados |
| Sin respuesta | Razón social, domicilio y documentos | Solicitar orientación y conciliación |
Ruta de reclamación
- Envía una solicitud escrita y concreta al patrón: ejercicio 2025, PTU 2026, monto o proyecto y evidencia de pago.
- Organiza contrato, CFDI, estados bancarios, semanas o alta, calendario de días y comunicaciones.
- Pide a PROFEDET asesoría, conciliación y, cuando proceda, representación jurídica gratuita.
- Registra cada folio, fecha y documento entregado; no dependas de una conversación verbal.
- Si el problema afecta el proyecto colectivo, coordina la revisión con representantes o sindicato.
- No firmes recibo de una cantidad que no recibiste ni un desistimiento que no comprendes.
Qué debe corregir el empleador
Del lado patronal, el expediente debe conectar declaración anual, renta gravable, 10% repartible, comisión mixta, padrón, días, salario, topes, recibos y transferencias. Un archivo de cálculo sin evidencia de pago no acredita el cumplimiento; una transferencia sin proyecto tampoco explica el monto.
La multa no sustituye el pago
La LFT contempla sanciones por incumplir el capítulo de PTU, pero una inspección o multa no reemplaza automáticamente el análisis y reclamación de la cantidad individual debida.
Preguntas frecuentes
¿Tengo derecho si renuncié en febrero de 2026?
Puede existir derecho por el trabajo subordinado realizado en 2025. Revisa si eras de planta o, siendo eventual, acumulaste al menos 60 días.
¿El tope siempre es 90 días?
No. La ley compara tres meses de salario con el promedio de PTU recibida en los tres años previos y aplica el monto más favorable, después del cálculo individual.
¿Puedo pedir personalmente la declaración completa al SAT?
La LFT establece mecanismos de entrega y objeción con participación colectiva. Distingue la consulta del proyecto individual de la objeción fiscal del artículo 121.
¿La PTU no cobrada desaparece?
El artículo 122 indica que los importes no reclamados en el año en que son exigibles se agregan a la utilidad repartible del año siguiente; eso no es invitación a dejar vencer tu acción individual.
Fuentes oficiales
Consulta la LFT vigente, el minisitio PTU 2026, el manual laboral y fiscal 2026, el comunicado de PROFEDET sobre utilidades no pagadas y la guía general de STPS.