En 2026 el mínimo legal sigue siendo 15 días
Existen iniciativas para elevar el aguinaldo, pero una propuesta legislativa no cambia la nómina. El texto vigente del artículo 87 de la Ley Federal del Trabajo conserva al menos 15 días y pago antes del 20 de diciembre.
Lectura guiada
Preparando lectura con voz…
El cierre de aguinaldo falla cuando laboral, fiscal y nómina trabajan con cifras distintas. Recursos Humanos define población y días; nómina calcula salario y proporcionalidad; fiscal separa exento y gravado; tesorería paga; y el CFDI debe reconstruir exactamente ese resultado. Una sola hoja de control debe unir las cinco etapas.
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre prestaciones para personas trabajadoras.
La regla laboral vigente para 2026
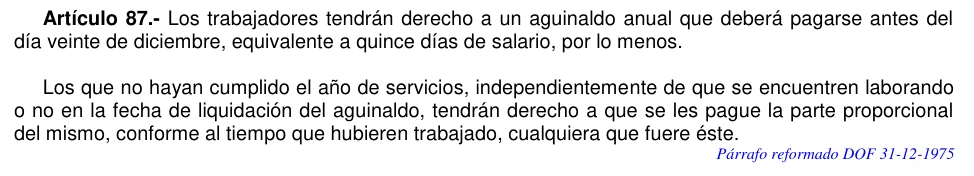
El artículo 87 de la Ley Federal del Trabajo vigente reconoce un aguinaldo anual de al menos 15 días de salario, pagadero antes del 20 de diciembre. Quien no complete el año conserva el derecho a la parte proporcional, incluso si ya no trabaja para el patrón al llegar la fecha ordinaria de pago.
| Situación | Derecho | Momento de pago |
|---|---|---|
| Año completo | Días del contrato, nunca menos de 15 | Antes del 20 de diciembre |
| Ingreso durante el año | Parte proporcional | Antes del 20 de diciembre |
| Baja antes de diciembre | Parte proporcional devengada | En el finiquito |
| Contrato con prestación superior | La cantidad pactada | Según contrato, sin empeorar el mínimo legal |
PROFEDET también señala que el derecho es de al menos 15 días, proporcional si se trabajó menos de un año y reclamable durante un año desde que sea exigible. No depende de que la empresa haya tenido utilidades.
Primero fija el salario diario correcto
- Para salario fijo, parte del salario ordinario diario aplicable.
- Si el contrato concede más de 15 días, usa la prestación superior.
- Para salario variable, identifica el promedio que corresponda a la modalidad de trabajo.
- En comisionistas, agentes y puestos semejantes, revisa la regla de promedio del periodo aplicable.
- No uses salario base de cotización del IMSS como sustituto automático del salario para aguinaldo.
- Documenta cambios salariales y el criterio utilizado antes de correr toda la nómina.
Las preguntas frecuentes de PROFEDET distinguen salario fijo y variable y enumeran periodos que deben considerarse, como vacaciones, licencias de maternidad o paternidad, descansos semanales e incapacidades por riesgo de trabajo. Las ausencias no deben descontarse en bloque sin clasificación jurídica.
Cálculo base y proporcional
Para un año completo: salario diario × días de aguinaldo. Para una relación que cubrió sólo parte de 2026: salario diario × días de aguinaldo × días computables / 365. Si hubo cambios, ausencias o una prestación escalonada, conserva el detalle por tramo en lugar de forzar un promedio opaco.
| Dato del ejemplo | Importe |
|---|---|
| Salario mensual fijo | $24,000 |
| Salario diario | $800 |
| Aguinaldo contractual | 20 días |
| Días computables en 2026 | 250 |
| Aguinaldo bruto proporcional | $10,958.90 |
El resultado es 800 × 20 × 250 / 365. Es el monto laboral bruto del ejemplo; todavía falta separar la porción exenta de ISR y calcular la retención. La exención no reduce los días de prestación ni autoriza pagar menos.
De $10,958.90 de aguinaldo, $7,439.60 quedan gravados antes del cálculo
| Aguinaldo bruto proporcional: Importe exento | $3,519.3 |
|---|---|
| Aguinaldo bruto proporcional: Importe gravado antes de retención | $7,439.6 |
Exento no significa aguinaldo completo sin ISR
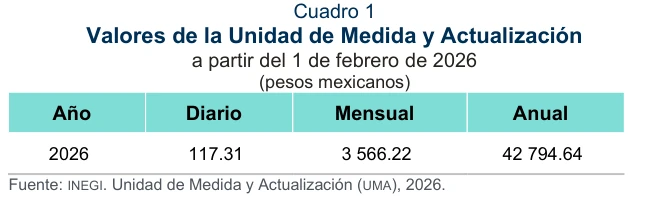
La fracción XIV del artículo 93 de la Ley del ISR, aplicada con la referencia vigente de UMA, exenta la gratificación general hasta 30 UMA. El INEGI fijó la UMA diaria 2026 en $117.31 a partir del 1 de febrero; por tanto, el límite anual de referencia para un aguinaldo pagado al cierre de 2026 es $3,519.30.
| Aguinaldo bruto | Exento máximo | Gravado antes del cálculo de retención |
|---|---|---|
| $2,800 | $2,800 | $0 |
| $10,958.90 | $3,519.30 | $7,439.60 |
| $18,000 | $3,519.30 | $14,480.70 |
No apliques una tasa directa al gravado
La columna gravada es la base que entra al procedimiento de retención; no es el impuesto. El ISR depende del método aplicable y del ingreso ordinario de la persona trabajadora.
Compara los dos procedimientos de retención
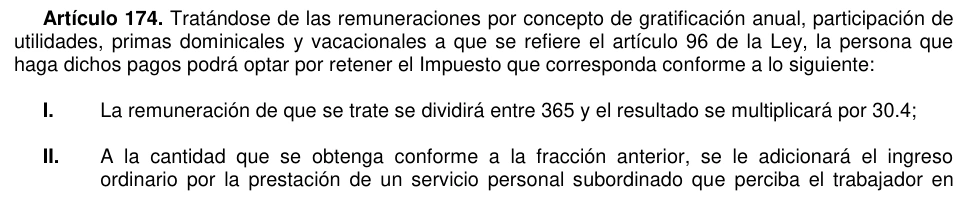
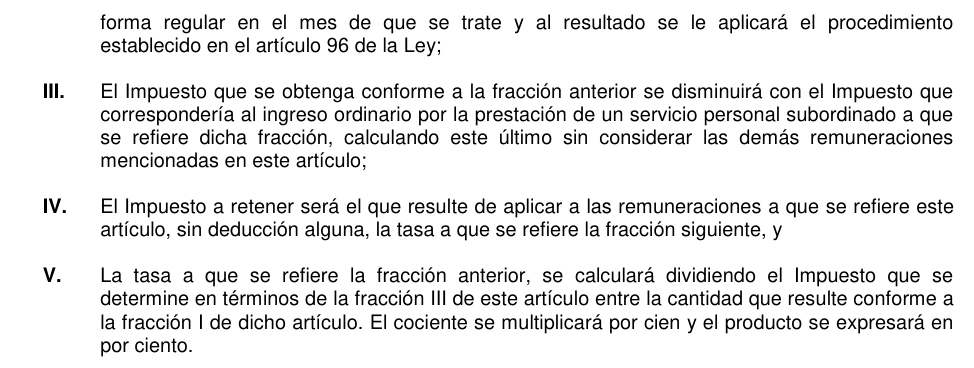
El patrón puede calcular conforme al procedimiento ordinario del artículo 96 de la Ley del ISR o aplicar la opción del artículo 174 del Reglamento. La opción anualiza una fracción de la gratificación, la suma al ingreso mensual ordinario, obtiene una tasa y la aplica al aguinaldo gravado.
- Ejecuta ambos cálculos con la misma porción gravada y el mismo ingreso ordinario.
- Conserva tarifa, subsidio cuando corresponda, operaciones y resultado por persona.
- No mezcles el cálculo del aguinaldo con bonos que tienen naturaleza distinta.
- Revisa el efecto en el ajuste anual de ISR de nómina y las personas excluidas de ese ajuste.
- Explica en el recibo interno por qué el neto no equivale al bruto menos una tasa plana.
El CFDI debe separar gravado y exento
La matriz de nómina del SAT clasifica la gratificación anual con TipoPercepción 002 y la trata como gravada y exenta, con referencia al límite de 30 UMA. El XML debe coincidir con cálculo, dispersión bancaria, fecha real de pago y acumulados del trabajador.
| Control | Qué debe coincidir |
|---|---|
| Percepción | Clave 002 y concepto real |
| Importe exento | Menor entre aguinaldo y límite aplicable |
| Importe gravado | Bruto menos exento |
| ISR | Papel de trabajo y método elegido |
| Fecha | Pago, CFDI y dispersión |
| Neto | Recibo, banco y contabilidad |
Auditoría previa de la población
- Altas, bajas y reingresos del ejercicio.
- Personas con salario fijo, variable, comisiones o cambio de jornada.
- Incapacidades, licencias y ausencias clasificadas, no sólo contadas.
- Días contractuales superiores al mínimo y prestaciones por antigüedad.
- Trabajadores fallecidos y pago a beneficiarios conforme al expediente aplicable.
- Pagos anticipados o parciales ya realizados durante el año.
Calendario de cierre recomendado
| Fecha interna | Actividad |
|---|---|
| 31 de octubre | Congelar reglas, contratos y responsables |
| 15 de noviembre | Conciliar altas, bajas, salarios y ausencias |
| 30 de noviembre | Correr cálculo de prueba y resolver excepciones |
| Primera semana de diciembre | Aprobar ISR, CFDI, fondeo y archivo bancario |
| Antes del 20 de diciembre | Pagar, timbrar, entregar y conciliar |
| Después del pago | Corregir diferencias y revisar ajuste anual |
Qué debe revisar la persona trabajadora
- Días de prestación conforme a contrato o política.
- Salario diario y periodo computado.
- Importes bruto, exento, gravado, ISR y neto.
- Depósito contra recibo y CFDI.
- Fecha de alta o baja si el pago fue proporcional.
- Comprobante en el visor de nómina del SAT una vez disponible.
Preguntas frecuentes
¿Ya aumentó a 30 días el aguinaldo mínimo?
No en el texto vigente consultado para 2026. Las iniciativas no sustituyen una reforma publicada en el Diario Oficial; el mínimo general sigue siendo 15 días.
¿Una persona que renunció recibe aguinaldo?
Sí, la parte proporcional devengada debe formar parte del finiquito, aunque la relación termine antes de diciembre.
¿Los primeros $3,519.30 siempre están exentos?
Es el máximo de 30 UMA con el valor 2026 para una gratificación otorgada en forma general. Si el aguinaldo es menor, la exención no excede lo efectivamente pagado.
¿El trabajador debe confiar sólo en el depósito?
No. Debe comparar contrato, recibo, XML y depósito; ante diferencias laborales puede solicitar orientación de PROFEDET.