Un gasto anual no es una emergencia
Seguro, mantenimiento, colegiatura, regalos, impuestos personales o una renovación conocida necesitan un fondo con nombre, fecha y aportación propia. Mezclarlos con la reserva de emergencia convierte lo previsible en una crisis repetida.
Lectura guiada
Preparando lectura con voz…
Un fondo para gastos previsibles —conocido también como fondo de provisión o sinking fund— transforma una cuenta grande y futura en depósitos pequeños durante varios meses. No exige adivinar cada precio: exige listar eventos, estimar montos, priorizar fechas y actualizar el cálculo cuando cambia la realidad.
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre poner nombre y apellido a cada ahorro.
Tres bolsas que no deben confundirse
| Bolsa | Qué cubre | Regla de salida |
|---|---|---|
| Gasto mensual | Renta, comida, transporte, servicios | Se consume dentro del mes |
| Fondo previsible | Cuenta conocida pero no mensual | Sólo para la meta y fecha definidas |
| Emergencia | Evento urgente, necesario e inesperado | Se usa bajo protocolo y se repone |
La diferencia no es el tamaño. Una prima de seguro elevada sigue siendo previsible si conocías su vencimiento; una reparación indispensable puede ser emergencia si no era razonablemente anticipable. Separar las bolsas evita celebrar una meta mientras el mismo dinero ya estaba comprometido para otra cuenta.
1. Construye un calendario de 12 meses
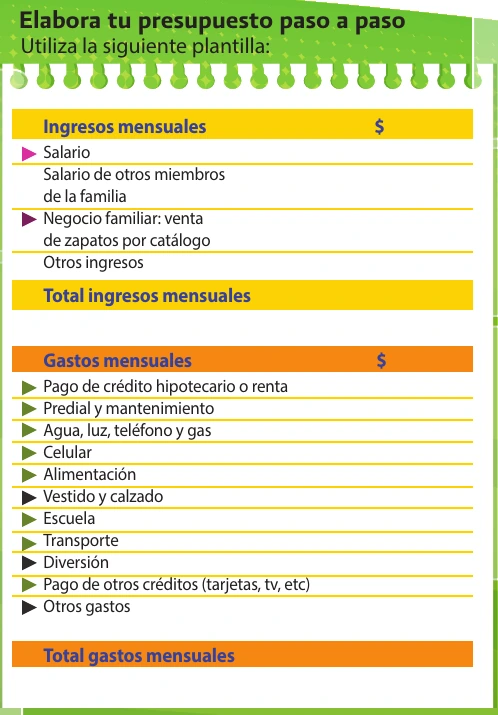
La guía de presupuesto de CONDUSEF de marzo de 2026 parte de registrar ingresos, gastos y deudas. Para encontrar costos no mensuales, revisa doce meses de estados de cuenta, recibos, contratos y calendario familiar; un solo mes oculta renovaciones y temporadas.
- Renovaciones de seguros, membresías y licencias.
- Predial, tenencia o refrendo según tu entidad y situación.
- Colegiaturas, útiles, uniformes e inscripciones.
- Mantenimiento preventivo de vivienda, equipo o vehículo.
- Consultas, deducibles o tratamientos previsibles no cubiertos.
- Viajes, celebraciones, regalos y compras estacionales deliberadas.
- Impuestos o aportaciones esperadas de quien trabaja por cuenta propia.
- Reemplazos con vida útil visible: llantas, lentes, computadora o herramienta.
Anota fecha exacta cuando exista. Si sólo conoces el mes, usa una fecha interna anterior para disponer del dinero antes del cargo. Registra también si el monto es contractual, estimado o todavía incierto; esa etiqueta define cuánto margen necesita.
2. Convierte cada evento en una aportación
| Dato | Qué representa | Ejemplo |
|---|---|---|
| Meta | Costo esperado más margen razonable | $14,400 |
| Saldo actual | Dinero ya separado para esa meta | $2,400 |
| Periodos restantes | Quincenas o meses antes de la fecha interna | 8 meses |
| Aportación | (Meta − saldo) ÷ periodos | $1,500 al mes |
Usa la misma periodicidad con la que recibes ingreso. Si cobras por quincena, dividir por quincenas reduce el salto de caja. No cuentes rendimientos inciertos para completar una meta corta: la aportación debe funcionar incluso si el rendimiento cambia.
Una meta de $14,400 parte de $2,400 ahorrados y una brecha de $12,000
- Saldo ya separado$2,400
- Monto todavía por aportar$12,000
| Saldo ya separado | $2,400 |
|---|---|
| Monto todavía por aportar | $12,000 |
Margen sin inflar todas las metas
- Monto contractual: usa el importe confirmado y costos accesorios.
- Monto histórico: parte del último pago y ajusta por cambios observables.
- Monto incierto: cotiza y agrega un margen explícito, no una cifra escondida.
- Meta flexible: define un tope y una versión mínima aceptable.
3. Prioriza cuando el total no cabe
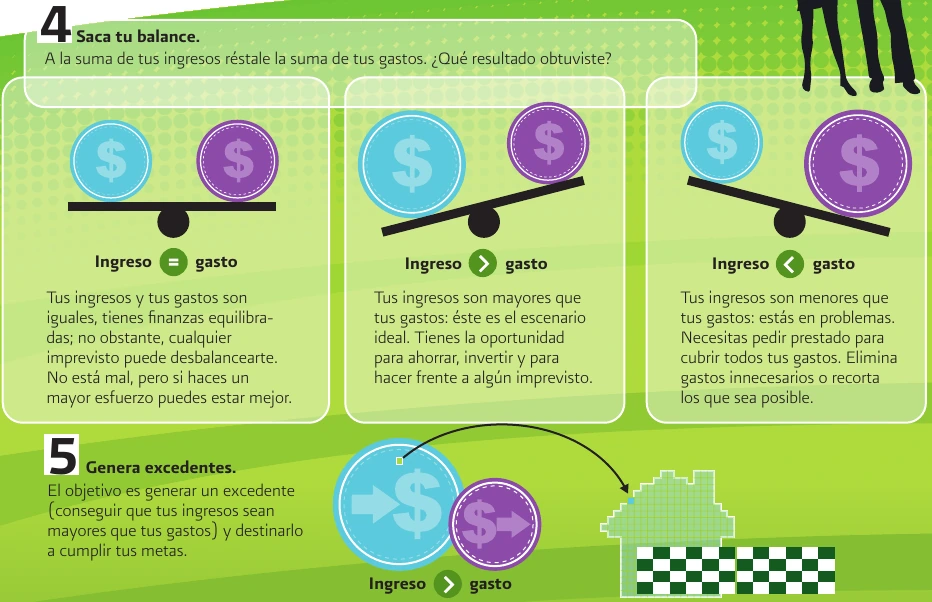
Sumar todas las aportaciones revela el costo real de tus decisiones futuras. Si el total supera tu ahorro disponible, el sistema no falló: acaba de detectar un déficit antes del vencimiento.
| Prioridad | Criterio | Respuesta |
|---|---|---|
| Protección | Evita pérdida grave o incumplimiento | Financia primero |
| Operación | Mantiene vivienda, trabajo, estudio o movilidad | Ajusta fecha o alcance |
| Compromiso | Existe contrato o promesa difícil de cancelar | Renegocia temprano |
| Deseo | Puede posponerse sin daño | Reduce, mueve o pausa |
No repartas una cantidad insuficiente por igual entre diez metas. Elige qué debe quedar completamente financiado, qué acepta una versión menor y qué se pausa. Una prioridad explícita protege mejor que diez apartados simbólicos.
4. Separa el dinero sin perder el mapa
- Una cuenta con apartados identificables puede bastar si el saldo total coincide con tu registro.
- Varias cuentas ayudan cuando necesitas barreras conductuales, pero aumentan conciliación y accesos.
- Conserva un tablero único con meta, saldo, fecha, institución y regla de retiro.
- No uses cuentas de otra persona: complica propiedad, acceso, beneficiarios y evidencia.
- Guarda contrato, estado de cuenta y medios de recuperación fuera del teléfono principal.
Antes de abrir una cuenta o instrumento, verifica la entidad en el SIPRES de CONDUSEF. El registro confirma la institución, no que un producto o rendimiento específico sea adecuado.
El plazo manda sobre el rendimiento
| Cuándo usarás el dinero | Necesidad dominante | Prueba antes de elegir |
|---|---|---|
| 0 a 3 meses | Disponibilidad y certeza | ¿Puedes retirarlo a tiempo y sin pérdida? |
| 3 a 12 meses | Fecha compatible | ¿Vence antes del gasto y qué pasa si sales? |
| Más de 12 meses | Poder adquisitivo y riesgo | ¿Entiendes precio, plazo, liquidez e impuestos? |
Las cuentas bancarias cubiertas tienen protección del IPAB hasta 400,000 UDIS por persona y por banco, sujeto a productos y exclusiones aplicables. Otras inversiones no se vuelven depósitos protegidos por aparecer dentro de una aplicación bancaria.
cetesdirecto, plataforma creada por SHCP y operada por Nafin, permite invertir directamente en valores gubernamentales. Eso no convierte todos los plazos en equivalentes: revisa vencimiento, disponibilidad y operación del instrumento antes de asignarle una factura con fecha fija.
5. Automatiza y concilia
CONDUSEF recomienda en “Págate a ti primero” separar el ahorro cuando llega el ingreso y programar transferencias. Automatizar no elimina la revisión: una vez al mes concilia el tablero contra saldos reales y cargos ya pagados.
- Programa la transferencia el mismo día o al siguiente de cobrar.
- Asigna cada depósito a metas concretas, no a un saldo genérico.
- Marca pagos parciales y reduce la obligación pendiente, no la meta histórica.
- Devuelve reembolsos al fondo que adelantó el gasto.
- Cierra el apartado al pagar y decide el destino del sobrante de forma explícita.
Ingresos variables: piso más porcentaje
Quien cobra por proyectos puede definir una aportación mínima compatible con un mes débil y agregar un porcentaje de cada cobro extraordinario. Ordena metas por fecha y protección. Si un cobro se retrasa, ajusta primero deseos y plazos flexibles; no vacíes la emergencia para sostener una meta voluntaria.
Ejemplo de tablero
| Meta | Fecha interna | Falta | Meses | Aporte |
|---|---|---|---|---|
| Seguro anual | 15 febrero | $9,000 | 6 | $1,500 |
| Mantenimiento | 1 diciembre | $3,600 | 3 | $1,200 |
| Inscripción | 15 julio | $12,000 | 10 | $1,200 |
| Regalos | 1 diciembre | $2,400 | 3 | $800 |
| Total mensual | — | — | — | $4,700 |
Si sólo hay $3,900 disponibles, la respuesta no es tomar $800 de emergencia. Puede financiar por completo seguro y mantenimiento, reducir regalos y negociar la inscripción con anticipación. El tablero convierte la tensión en una decisión visible.
Errores que rompen el sistema
- Duplicar el mismo dinero en dos metas dentro de una hoja.
- Usar la tarjeta para pagar y dejar intacto el fondo como si el gasto no hubiera ocurrido.
- Buscar rendimiento con un vencimiento posterior a la cuenta.
- Crear tantos apartados que ya no puedas conciliarlos.
- Llamar emergencia a un cargo que llega cada año.
- Mantener una meta antigua después de que cambió el precio, fecha o necesidad.
Revisión mensual y reinicio anual
- Saldos reales coinciden con el tablero.
- Fechas y montos siguen vigentes.
- Nuevos compromisos entraron al calendario.
- Aportaciones caben en el flujo actual.
- Institución, producto y accesos siguen siendo adecuados.
- El gasto pagado dejó evidencia y el fondo quedó cerrado o reiniciado.
La guía de CONDUSEF sobre metas de corto, mediano y largo plazo insiste en combinar objetivo, plazo y presupuesto. Para fondos previsibles, esa disciplina se vuelve operativa: nombre, monto, fecha, saldo, aportación y regla de salida.
Preguntas frecuentes
¿Cuántos fondos debo tener?
Sólo los que puedas distinguir y conciliar. Agrupa gastos pequeños que comparten fecha y propósito; separa los que tienen alta prioridad, contrato o riesgo de confundirse.
¿El fondo sustituye el seguro?
No. Puede cubrir primas, deducibles o daños retenidos deliberadamente, pero no reemplaza una evaluación de riesgos y cobertura.
¿Puedo pagar con tarjeta para obtener beneficios?
Sí, si el fondo ya está completo, el cargo es liquidado según tu plan y no gastas dos veces el mismo saldo. El crédito es un medio de pago, no la fuente del fondo.
¿Qué hago con el sobrante?
Primero cierra el gasto y confirma cargos pendientes. Después asigna el remanente a la siguiente edición de la misma meta, otra prioridad o una amortización; no lo dejes sin dueño.