Lectura guiada
Preparando lectura con voz…
Si los avisos del SAT todavía llegan al correo de alguien que dejó la empresa, conviene corregirlo hoy. El Buzón Tributario recibe notificaciones, resoluciones y requerimientos que pueden tener un plazo de respuesta. Tener acceso al portal sirve de poco si nadie se entera de que llegó un documento.
Haz auditable cada revisión
Aunque no existan avisos nuevos, registra fecha, responsable y resultado de la consulta. Cuando aparezca una comunicación, agrega el documento, el plazo indicado y la persona asignada. La rutina deja de depender de la memoria o del acceso de una sola persona.
Revisa quién controla el correo y el celular registrados, quién entra al buzón y quién lo sustituye cuando está ausente. Guarda los documentos y acuses en una carpeta que las personas autorizadas puedan consultar. Esos acuerdos evitan perder tiempo buscando archivos cuando ya corre un plazo.
Qué debe revisar la empresa hoy
Empieza por comprobar estos puntos:
| Pregunta | Evidencia que debe existir |
|---|---|
| ¿La e.firma está vigente? | Certificado vigente y fecha de vencimiento registrada |
| ¿Quién controla los medios de contacto? | Correo institucional y celular asignados a la empresa |
| ¿Ambos medios quedaron confirmados? | Acuses de registro, confirmación o actualización |
| ¿Quién revisa el buzón? | Responsable titular, suplente y frecuencia definida |
| ¿Cómo se atiende una comunicación? | Bitácora, expediente, fecha interna y responsable de respuesta |
Si alguno sigue sin resolverse, asigna a alguien para atenderlo y fija una fecha. No hace falta esperar a recibir una notificación.
Qué exige el SAT a las personas morales
La regla general abarca a las personas físicas y morales inscritas en el RFC. El SAT detalla quiénes deben habilitar el Buzón Tributario y reconoce supuestos específicos para contribuyentes suspendidos o cancelados.
| Situación de la persona moral | Tratamiento publicado por el SAT |
|---|---|
| Activa en el RFC | Debe tener habilitado el Buzón Tributario |
| Suspendida | Puede habilitarlo de manera opcional, con límites |
| Cancelada | Está relevada de habilitarlo |
| Realizó un trámite que exige buzón | Debe habilitarlo para ese procedimiento |
| Emitió CFDI de ingreso o recibió CFDI de nómina en los últimos 12 meses | No aplica la facilidad prevista para suspendidos |
La situación fiscal debe comprobarse en el RFC. No conviene deducirla por el hecho de que la empresa haya dejado de operar o no haya emitido facturas recientemente.
Cómo habilitar y confirmar los medios de contacto
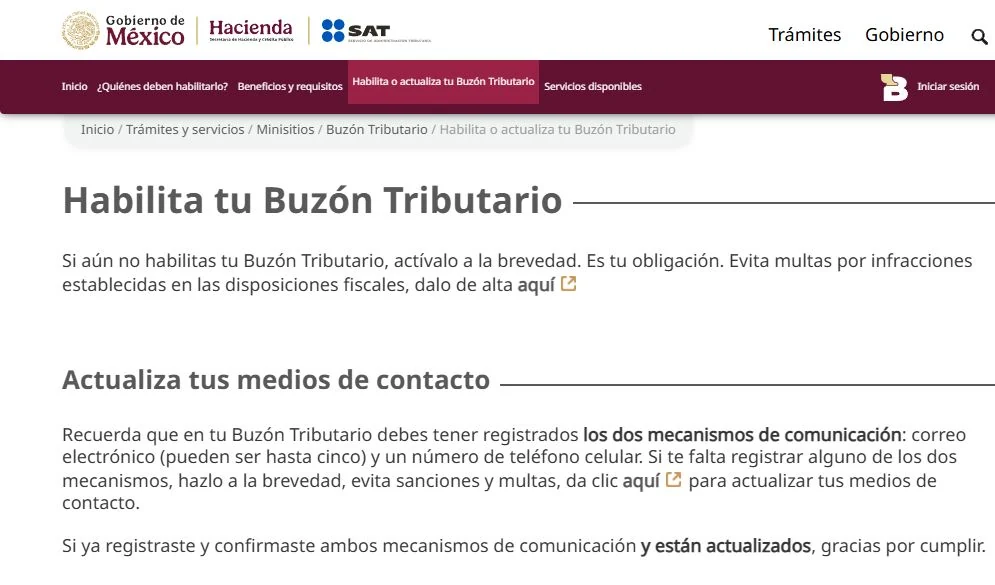
Para una persona moral, el SAT pide e.firma vigente, al menos una dirección de correo electrónico y un número de teléfono móvil. Se pueden registrar hasta cinco correos. El celular debe ser nacional y de diez dígitos.
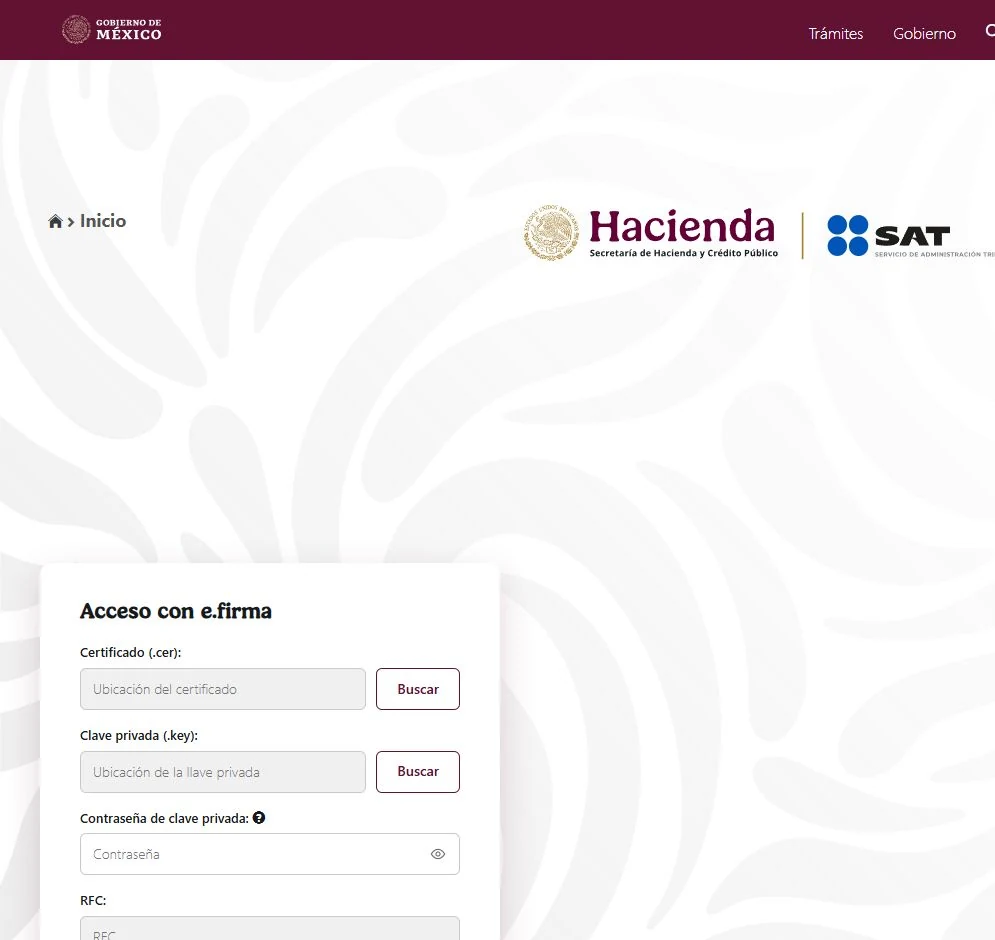
El proceso termina cuando se confirman ambos medios:
- Ingresa al Buzón Tributario con la e.firma vigente de la persona moral.
- Registra el correo institucional y el número celular bajo control de la empresa.
- Confirma el correo desde la liga recibida.
- Captura en Configuración el código enviado por SMS al celular.
- Descarga los acuses y guárdalos en el expediente fiscal.
El SAT concede 72 horas posteriores al registro para confirmar cada medio. Si la empresa no completa la confirmación, el sistema cancela la solicitud y el registro debe repetirse. La guía vigente se encuentra en Habilita o actualiza tu Buzón Tributario.
El Buzón Tributario exige confirmar 2 medios de contacto
- Correo electrónico confirmado
- Teléfono celular confirmado
| Correo electrónico confirmado | Incluido |
|---|---|
| Teléfono celular confirmado | Incluido |
Qué cambia con la prórroga de multas en 2026
El SAT publica que, a partir del 1 de enero de 2027, no habilitar el buzón o no registrar y actualizar los medios de contacto será motivo de infracción y multa. Para 2026 señala un rango de $3,850 a $11,540 y una prórroga en la aplicación de esa sanción hasta esa fecha.
La prórroga sancionatoria no vuelve opcional el control del canal para una persona moral activa. El buzón sigue disponible para notificaciones y requerimientos. Además, registrar datos erróneos o inexistentes puede producir otras consecuencias previstas en el CFF. Antes de calcular una contingencia, confirma el texto vigente de los artículos 17-K, 86-C y 86-D, la RMF y el minisitio del SAT.
Una rutina que no dependa de una sola persona
Acuerden una rutina de revisión y mantengan atendidos los correos y el celular registrados. Si llega un aviso, revisen el buzón cuanto antes, aunque la siguiente revisión estuviera prevista para otro día. Una agenda interna no cambia los plazos de notificación o respuesta. Dejen también a un suplente encargado durante vacaciones y ausencias.
Registra cada revisión para que el suplente sepa qué se atendió y qué sigue pendiente:
- Fecha y hora de acceso.
- Nombre de quien revisó.
- Resultado, incluso cuando no hubo novedades.
- Archivo descargado y acuse correspondiente.
- Periodo, obligación y fecha límite mencionados.
- Responsable titular de la respuesta y persona que la autoriza.
El correo y el SMS son alertas. El documento, su contenido y el acuse deben consultarse dentro del Buzón Tributario. No clasifiques una comunicación solo por el asunto del correo recibido.
Cómo clasificar una comunicación del SAT
| Tipo de comunicación | Primera revisión | Expediente mínimo |
|---|---|---|
| Mensaje de interés | Confirmar si informa o solicita una acción | Mensaje descargado, fecha y responsable |
| Diferencia detectada | Conciliar periodo, CFDI, declaraciones y bancos | Papeles de trabajo, acuses y explicación de diferencias |
| Acto o requerimiento | Identificar fecha de notificación, plazo y canal de respuesta | Documento íntegro, anexos, revisión fiscal y acuse de envío |
| Aviso sobre medios de contacto | Verificar qué dato cambió o falta confirmar | Acuse de actualización y confirmación |
No todas las comunicaciones producen el mismo efecto. Antes de responder, identifica quién emite el documento, el RFC, el periodo, la obligación, la conducta señalada y el plazo expreso. Si se trata de un acto administrativo o existe duda sobre la fecha de notificación, pide revisión fiscal o legal.
Cómo organizar una respuesta
Abrir la notificación y responder son plazos distintos
El artículo 134, fracción I, del CFF concede tres días para abrir el documento, contados desde el día siguiente al envío del aviso. Si no lo abres en ese plazo, la notificación se tiene por realizada al cuarto día, contado desde el día siguiente al envío. Dejar el documento sin abrir no detiene la notificación.
El artículo 135 distingue cuándo surte efectos: el día hábil siguiente a aquel en que se realizó. Para calcular la respuesta, revisa además la regla del procedimiento y los días que cuentan conforme al artículo 12. Registra por separado envío del aviso, notificación, efectos y vencimiento. Los tres días para abrir no son un plazo general para contestar.
- Registra la comunicación sin alterar el archivo original.
- Descarga el documento, sus anexos y el acuse disponible.
- Confirma la fecha de notificación y calcula el vencimiento aplicable al documento. Después fija una fecha interna anterior para revisar la respuesta.
- Clasifica el asunto como documental, contable, fiscal, laboral o legal.
- Concilia las cifras contra CFDI, declaraciones, bancos y papeles de trabajo.
- Redacta la respuesta con referencias claras a cada anexo.
- Obtén la autorización interna y la revisión profesional que corresponda.
- Envía por el canal indicado y conserva el acuse final.
- Registra el envío y deja abiertos los pendientes que aún necesiten respuesta o seguimiento, con responsable y fecha de revisión.
Antes de enviar, comprueba que cada anexo mencionado esté incluido y que corresponda al RFC y periodo de la comunicación. Conserva una copia de lo enviado junto con el acuse para poder consultar después la misma versión que recibió el SAT.
Bitácora mínima para cada revisión
| Campo | Qué registrar |
|---|---|
| Acceso | Fecha, hora, RFC y responsable |
| Comunicación | Tipo, folio, periodo y obligación |
| Plazo | Fecha de notificación, vencimiento calculado, regla aplicada y fecha interna de entrega |
| Análisis | CFDI, declaraciones, bancos o contratos revisados |
| Decisión | Guardar como informativo, preparar respuesta o solicitar revisión fiscal o legal |
| Envío y seguimiento | Acuse, persona que autorizó, pendientes y próxima revisión |
Guarda la bitácora junto con los archivos, no en una hoja personal sin respaldo. El suplente debe poder encontrar el expediente sin pedir contraseñas o contexto a quien realizó la primera lectura.
A quién pedir ayuda dentro de la empresa
| Área | Cuándo involucrarla |
|---|---|
| Dirección | Riesgo económico, continuidad de facturación o incumplimiento relevante |
| Finanzas | Pagos, líneas de captura, bancos o flujo de efectivo |
| Nómina | CFDI de nómina, retenciones, IMSS o trabajadores |
| Facturación | CFDI emitidos, cancelados, sustituidos o diferencias de ingresos |
| Compras y administración | Contratos, entregables, proveedores o soporte documental |
| Asesor fiscal o legal | Actos, requerimientos, plazos o interpretación normativa |
Dirección no necesita recibir cada mensaje informativo. Sí necesita saber qué documento puede afectar dinero, operación o cumplimiento, cuál es la fecha límite y quién responde.
Ejemplo: diferencia por CFDI cancelados
Supón que la empresa recibe una comunicación sobre diferencias de ingresos. Antes de contestar, contabilidad revisa los CFDI del periodo y encuentra tres facturas canceladas, dos sustituciones emitidas al mes siguiente y una nota de crédito.
Contabilidad prepara una relación con los folios fiscales, el estado de cada factura y sus sustituciones. Añade la nota de crédito y compara el resultado con la declaración. Si todavía queda una diferencia, identifica cuánto falta por explicar y qué documento necesita revisar antes de concluir la respuesta.
Preguntas frecuentes
¿Todas las personas morales deben tener Buzón Tributario?
La regla general aplica a contribuyentes inscritos en el RFC. Las personas morales suspendidas tienen una opción bajo condiciones y las canceladas están relevadas. Una empresa activa debe tratar la habilitación y revisión como obligación operativa.
¿Cuántos medios de contacto se necesitan?
Al menos un correo electrónico y un número de teléfono móvil. Pueden registrarse hasta cinco correos. Ambos medios deben confirmarse dentro de las 72 horas posteriores al registro.
¿Cada cuánto debe revisarse?
Define una rutina con responsable y suplente, y revisa cuanto antes cualquier aviso recibido en los medios de contacto. No esperes a la siguiente revisión programada cuando ya llegó una alerta. Los plazos deben calcularse a partir de la notificación y las reglas aplicables al documento.
¿Qué pasa si no hay mensajes?
Anota la fecha, quién revisó y que no encontró mensajes nuevos. Ese registro ayuda al suplente a continuar el trabajo, pero una anotación interna no prueba por sí sola el acceso al portal.
¿El correo del SAT contiene la notificación completa?
El aviso por correo o SMS informa que hay contenido pendiente. Consulta el documento y el acuse dentro del Buzón Tributario antes de clasificarlo o calcular un plazo.
Revisión y respuesta con Fintax
Fintax puede revisar la habilitación, los medios de contacto y la rutina interna de una persona moral. Cuando ya existe una comunicación, podemos ordenar el expediente, conciliar las cifras y preparar una respuesta documentada para revisión y autorización.
También puedes consultar la guía de contabilidad electrónica SAT 2026 o escribirnos desde Contacto.
Fuentes oficiales revisadas
- SAT: Buzón Tributario
- SAT: quiénes deben habilitar el Buzón Tributario
- SAT: habilita o actualiza tu Buzón Tributario
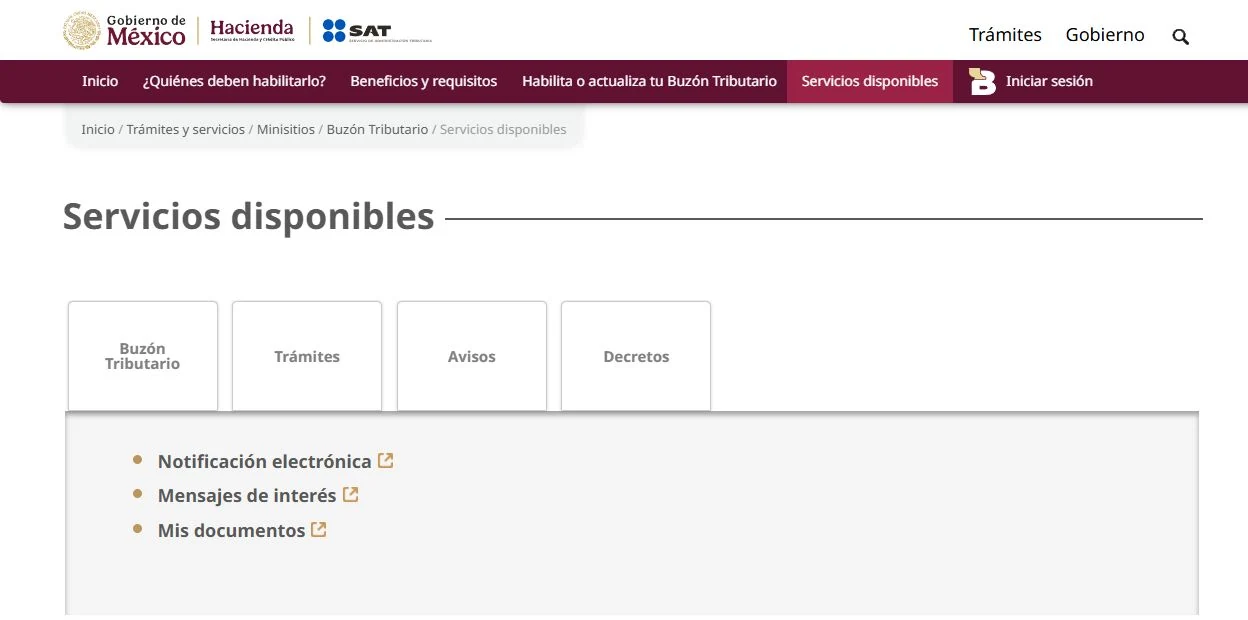
- SAT: servicios disponibles en el Buzón Tributario
- SAT: Resolución Miscelánea Fiscal 2026
Enlaces oficiales para resolverlo
Abre los servicios oficiales en una pestaña nueva, confirma contribuyente y periodo, y guarda el acuse o evidencia resultante junto con el caso.