Lectura guiada
Preparando lectura con voz…
Para una persona física en RESICO, sumar depósitos o sumar facturas puede producir dos bases equivocadas. El depósito puede llegar reducido por una retención de ISR, mientras que una factura emitida puede seguir pendiente de cobro. El puente entre ambos registros es identificar cuánto ingreso se cobró antes de retenciones, separar el IVA y reconocer cada operación una sola vez.
Tres importes que no deben confundirse
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre el control de facturas y cobros en RESICO.
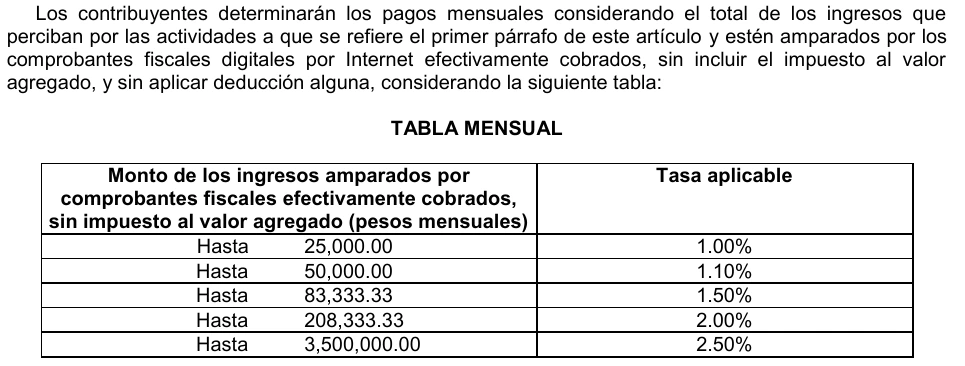
La base mensual de ISR en RESICO corresponde a los ingresos comprendidos en el régimen, efectivamente cobrados y amparados por CFDI, sin incluir IVA y sin aplicar deducciones de ISR. Por eso, una factura pendiente no entra por el simple hecho de haberse emitido. Tampoco basta tomar el depósito neto cuando contiene IVA o refleja una retención. El punto de partida legal está en el artículo 113-E de la LISR.
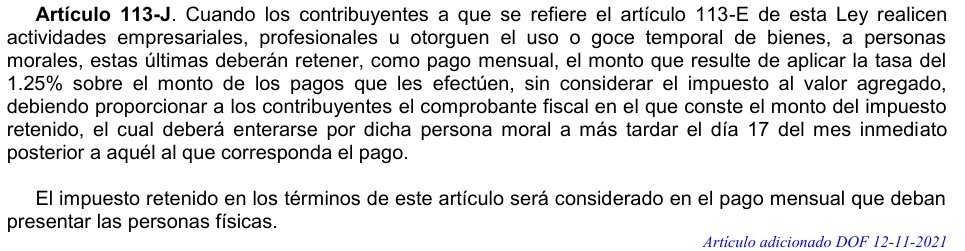
Cuando una persona moral paga a una persona física en RESICO por actividades empresariales, profesionales o arrendamiento, debe retener 1.25% sobre el pago sin IVA. Esa retención se considera en el pago mensual de la persona física; no convierte el ingreso bruto en ingreso neto ni sustituye la tasa mensual que corresponda. Son funciones distintas, previstas en los artículos 113-E y 113-J de la LISR.
Ejemplo: del banco a la base mensual
Supongamos que una comerciante ya cumple los requisitos de RESICO y, durante octubre de 2026, realiza estas ventas nacionales de mercancía ordinaria gravada. No hay otros cobros ni ajustes. Se aplica IVA general de 16%; estas ventas ordinarias no corresponden a los supuestos de retención de IVA. Esto no significa que toda operación con una persona moral quede libre de esa retención: importan la operación y los supuestos legales de los artículos 1 y 1-A de la LIVA. Todos los importes están en pesos.
| Operación | Importe sin IVA | IVA | ISR retenido | Depósito | Ingreso cobrado sin IVA |
|---|---|---|---|---|---|
| Venta cobrada a consumidor | 30,000 | 4,800 | 0 | 34,800 | 30,000 |
| Venta cobrada a persona moral | 30,000 | 4,800 | 375 | 34,425 | 30,000 |
| Factura pendiente de cobro | 10,000 | 1,600 | 0 | 0 | 0 |
| Total | 70,000 | 11,200 | 375 | 69,225 | 60,000 |
El puente es: 69,225 depositados + 375 de ISR retenido − 9,600 de IVA cobrado = 60,000 de ingreso cobrado sin IVA. Los 375 se agregan para reconstruir el cobro antes de retenciones, no porque sean un segundo ingreso. Los 1,600 de IVA de la factura pendiente tampoco forman parte del IVA cobrado del ejemplo; la distinción de cobro efectivo se sustenta en el artículo 1-B de la LIVA.
Para 60,000 mensuales, la tabla del artículo 113-E asigna 1.5%, dentro del renglón cuyo límite superior es 83,333.33. Se aplica a los 60,000 completos, no por tramos: 60,000 × 1.5% = 900. Después se consideran los 375 retenidos y verificados: 900 − 375 = 525 de ISR ilustrativo a pagar. El 1.25% de retención y el 1.5% mensual no son intercambiables. Véanse los artículos 113-E y 113-J de la LISR.
IVA cobrado no equivale a IVA final por pagar
Los 9,600 representan únicamente el IVA cobrado en este ejemplo. No son un cálculo del IVA final por pagar. La conciliación mostrada reconstruye la base y el saldo ilustrativo de ISR.
Ejemplo: del banco a la base mensual: importe sin iva
| Total | 70,000 |
|---|---|
| Venta cobrada a consumidor | 30,000 |
| Venta cobrada a persona moral | 30,000 |
| Factura pendiente de cobro | 10,000 |
Controles recomendados antes de declarar
Los siguientes pasos son controles recomendados, no requisitos legales adicionales. Su propósito es dejar una explicación verificable para cada diferencia entre facturación, banco y declaración.
- Crea una fila por operación con UUID del CFDI, cliente, fecha de pago, ingreso sin IVA, IVA, ISR retenido y depósito neto. Vincula el comprobante bancario con esa fila.
- Separa lo cobrado de lo pendiente. Si un depósito agrupa operaciones, desglósalo antes de calcular; conserva la evidencia que permita identificar cada cobro.
- Verifica que el cliente que retuvo sea persona moral y revisa el soporte de la retención. Identifica los 375 del ejemplo tanto en el puente bancario como en el cálculo de ISR, sin descontarlos dos veces del impuesto.
- Si falta un complemento de pago o la evidencia es contradictoria, aclara la operación. No excluyas automáticamente un ingreso efectivamente cobrado por una falta documental.
- Revisa cancelaciones y sustituciones: vincula ambos CFDI para evitar duplicar la misma operación. No fuerces una cancelación para hacer coincidir cifras.
- Guarda la comparación entre registros, información precargada y declaración, junto con los acuses. Documenta el motivo de cada diferencia corregida.
La regla 3.13.7 de la RMF 2026 contempla pagos mensuales definitivos de personas físicas en RESICO con información precargada de CFDI de ingreso, egreso y pago. La recomendación práctica es contrastarla con los cobros reales, no aceptar la precarga sin revisión.
Preguntas frecuentes
¿Puedo calcular ISR sobre lo que entró al banco?
No directamente si el depósito incluye IVA o viene reducido por ISR retenido. Primero reconstruye el ingreso cobrado sin IVA conforme al artículo 113-E, como en el puente del ejemplo.
¿Una factura pendiente aumenta la base mensual?
No por su emisión. El artículo 113-E exige ingresos efectivamente cobrados. Mantén esa factura en el control de pendientes y vincúlala al cobro cuando ocurra.