Lectura guiada
Preparando lectura con voz…
Si el salario registrado ante el IMSS parece menor al correcto, no basta con sustituirlo por el sueldo del contrato. Primero hay que distinguir salario acordado, percepciones de nómina, depósito neto y salario base de cotización (SBC). El SBC integra conceptos definidos por la Ley del Seguro Social; por eso puede ser distinto del salario diario ordinario. La comparación útil es entre el SBC que corresponde a cada periodo y el efectivamente registrado, conforme a los artículos 27 y 30 de la LSS.
Qué cifras debes conciliar
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre salario registrado ante el IMSS menor al que corresponde.
El contrato y sus modificaciones documentan lo pactado; la nómina muestra las percepciones y deducciones; el banco acredita el pago neto. Los CFDI de nómina respaldan las percepciones efectivas dentro del marco de los artículos 29 y 29-A del CFF. Como control recomendado, reúne estos documentos junto con los acuses e historial salarial del IMSS. Un depósito aislado no permite reconstruir el salario bruto ni el SBC.
El artículo 27 de la LSS incluye salario en efectivo, gratificaciones, primas, comisiones y otras prestaciones. Sus exclusiones son limitadas y tienen requisitos, incluido el registro contable cuando corresponde. Antes de calcular, identifica si el salario es fijo, variable o mixto: el artículo 30 establece tratamientos distintos. También verifica los límites aplicables del artículo 28. No hay un factor universal para cualquier persona o esquema de pago.
Ejemplo: salario diario de $400 y SBC registrado de $350
Supongamos una persona de jornada completa en la zona general, no fronteriza, con salario fijo bruto de $400 diarios, coincidente en contrato y nómina. Está en el primer tramo anual de prestaciones: 12 días de vacaciones, prima vacacional de 25% y aguinaldo de 15 días. No recibe otras prestaciones integrables ni importes variables, y suponemos que la base está dentro de los límites legales. Esas prestaciones mínimas están previstas en los artículos 76, 80 y 87 de la LFT.
Para estos supuestos, el factor es 1 + (15/365) + (12 × 0.25/365) = 1.0493150685. Multiplicado por $400 resulta en $419.7260274, presentado como $419.73. Conservamos los decimales durante el cálculo. No sumamos otros 12/365: el salario ordinario ya cubre los días de vacaciones; lo adicional integrado aquí es la prima. Esta reconstrucción aplica las prestaciones indicadas y la integración del artículo 27 de la LSS.
| Concepto | Valor ilustrativo | Lectura correcta |
|---|---|---|
| Salario diario bruto | $400.00 | Antes de retenciones |
| Factor del ejemplo | 1.0493150685 | Depende de las prestaciones asumidas |
| SBC reconstruido | $419.73 diarios | Base integrada, no cuota |
| SBC registrado | $350.00 diarios | Registro del IMSS, no sueldo bruto |
| Diferencia diaria de base | $69.73 | No equivale al importe por pagar |
La diferencia de $69.73 es entre bases, no una cuota diaria adeudada. Tampoco determina una multa ni una deuda histórica. Para cuantificar diferencias de cuotas hay que revisar bases válidas, días, periodos y reglas aplicables por ramo, en lugar de multiplicar esa brecha como si fuera el importe a pagar. Si cambian la antigüedad, las prestaciones o las percepciones, vuelve a construir el SBC correspondiente.
Ejemplo: salario diario de $400 y SBC registrado de $350: valor ilustrativo
| SBC reconstruido | $419.73 dia |
|---|---|
| Salario diario bruto | $400 dia |
| SBC registrado | $350 dia |
| Diferencia diaria de base | $69.73 dia |
| Factor del ejemplo | $1.05 dia |
Corrige la fecha, no solamente el importe
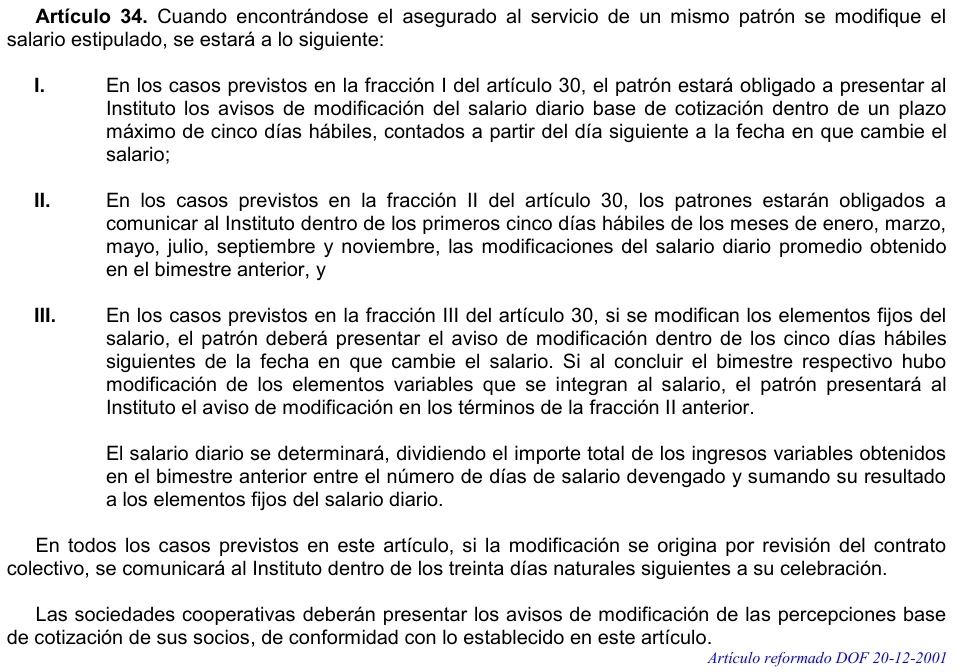
Los artículos 15 y 34 de la LSS regulan los registros y avisos de modificación salarial. Para cambios de salario fijo, el artículo 34, fracción I, establece un máximo de cinco días hábiles contados desde el día siguiente al cambio. Esa regla no debe trasladarse automáticamente a salarios variables o mixtos. El artículo 35 vincula los efectos para cotizaciones y prestaciones en dinero con la fecha real del cambio: usar la fecha actual no sustituye corregir periodos anteriores.
Controles prácticos para cerrar la diferencia
- Arma un expediente por persona con contrato, cambios salariales, XML de nómina, depósitos y acuses del IMSS. Es un control recomendado para rastrear cada cifra.
- Prepara una cronología por periodo: salario, prestaciones, antigüedad, clasificación fija, variable o mixta, SBC calculado y registrado.
- Identifica cuándo comenzó cada diferencia. Consulta con el IMSS la vía aplicable al periodo real y presenta la corrección correspondiente; conserva el acuse de aceptación.
- Revisa los CFDI por separado si contienen errores. Determina las diferencias de cuotas con los datos aplicables y conserva la referencia del pago efectivamente realizado.
- Confirma el salario actualizado y la aplicación de pagos en todos los periodos afectados. Explica al trabajador qué se corrigió, sin prometer efectos retroactivos automáticos sobre prestaciones.
No traslades toda la deuda histórica al trabajador
El artículo 38 de la LSS limita la deducción posterior de cuotas obreras no retenidas a cuatro cotizaciones semanales acumuladas; las restantes quedan a cargo del patrón. Revisa ese límite antes de cualquier descuento. Fuente: https://www.diputados.gob.mx/LeyesBiblio/pdf/LSS.pdf
Preguntas frecuentes
¿El depósito bancario debe ser igual al SBC?
No. El depósito es neto después de deducciones; el SBC integra conceptos conforme al artículo 27 de la LSS. Concílialos mediante la nómina, sin igualarlos automáticamente.
¿Corregir el CFDI actualiza el registro del IMSS?
No sustituye el aviso salarial. El CFDI corresponde al marco de los artículos 29 y 29-A del CFF; la modificación ante el IMSS se atiende conforme a los artículos 15 y 34 de la LSS. Verifica ambos registros por separado.