Lectura guiada
Preparando lectura con voz…
Antes de buscar deducciones, identifica qué operación realizas. Un departamento sin muebles destinado exclusivamente a vivienda y un alojamiento amueblado ofrecido por noches pueden seguir rutas fiscales diferentes. El nombre de la aplicación o del contrato no sustituye la revisión de los hechos: para ISR importa la actividad; para la exención de IVA, el uso y las características del inmueble. Véanse los artículos 113-A, 114 y 115 de la LISR y 20, fracción II, de la LIVA.
Qué debes distinguir
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre rentas, Airbnb y deducciones según la operación real.
La intermediación supone conectar a terceros oferentes y demandantes, conforme al artículo 18-B, fracción II, de la LIVA. Usar una herramienta que únicamente procesa pagos no basta para concluir que existe esa intermediación. Revisa quién gestiona la reserva, cómo se acuerda el servicio y quién cobra.
| Punto de revisión | A: vivienda sin muebles | B: hospedaje intermediado |
|---|---|---|
| Actividad real | Uso exclusivo como vivienda | Alojamiento amueblado por noches |
| Contrato y hechos | Contrato de 12 meses; entrega sin muebles | Reservas y cobro mediados por plataforma del artículo 18-B II |
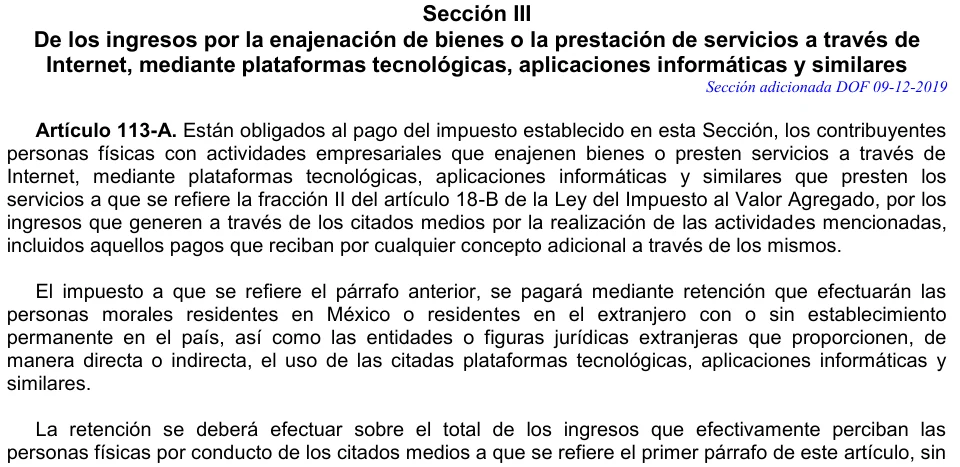
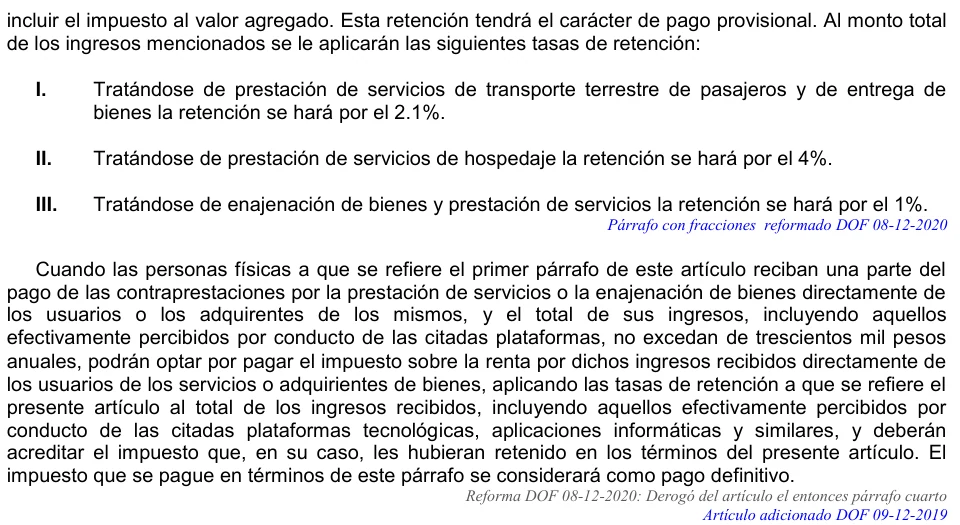
| Ruta de ISR | Capítulo de arrendamiento; revisar artículos 114 y 115 | Artículo 113-A; retención de hospedaje del 4% |
| Deducción del 35% | Opción del capítulo de arrendamiento | No se traslada al hospedaje del artículo 113-A |
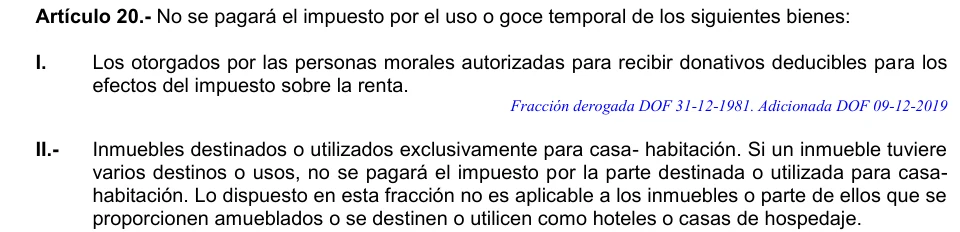
| Alerta de IVA | Revisar exención por uso exclusivo como casa habitación | La exención de vivienda no aplica a inmuebles amueblados ni hospedaje |
Estas diferencias derivan de los artículos 113-A, 114 y 115 de la LISR y 20, fracción II, de la LIVA. La opción de deducir 35% pertenece al capítulo de arrendamiento: no es una deducción universal para cualquier ingreso relacionado con inmuebles.
Qué debes distinguir: 5 elementos que deben revisarse
- Actividad real
- Contrato y hechos
- Ruta de ISR
- Deducción del 35%
- Alerta de IVA
| Actividad real | Incluido |
|---|---|
| Contrato y hechos | Incluido |
| Ruta de ISR | Incluido |
| Deducción del 35% | Incluido |
| Alerta de IVA | Incluido |
Ejemplo: dos inmuebles de la misma persona
Supongamos que una persona física mexicana realiza ambas operaciones. En A renta un departamento sin muebles, exclusivamente para vivienda, por $12,000 mensuales durante 12 meses. En B ofrece otro departamento amueblado por noches mediante una plataforma que efectivamente intermedia reservas y cobros. En el periodo analizado, B genera $10,000 de ingresos efectivamente cobrados por hospedaje, sin IVA, y una comisión de $1,000, también sin IVA.
Para B, la retención de ISR es $10,000 × 4% = $400. La base es el ingreso bruto efectivamente percibido sin IVA, no los $9,000 resultantes de descontar la comisión. Así lo establece el artículo 113-A de la LISR. Los $400 representan esa retención, no el ISR final ni el depósito bancario.
Cuándo la retención puede ser definitiva
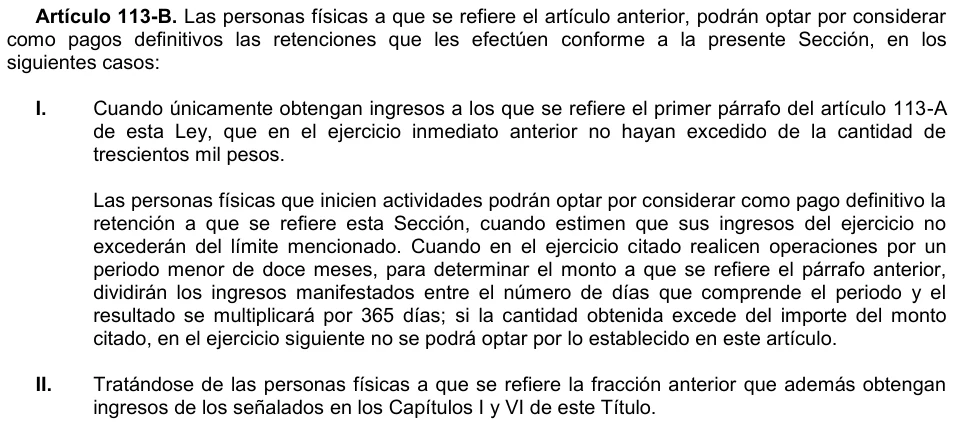
Por regla general, la retención del artículo 113-A es provisional. La opción definitiva del artículo 113-B exige, entre otros requisitos, que los ingresos de esa actividad del ejercicio anterior no excedan $300,000 y que se obtengan únicamente esos ingresos, aunque también pueden existir salarios e intereses de los capítulos I y VI. Al iniciar actividades, deben revisarse la estimación y anualización previstas en ese artículo. El aviso debe presentarse dentro de los 30 días siguientes al primer ingreso, según la LISR.
En el ejemplo, A produce ingresos de arrendamiento del capítulo III. Por eso, la misma persona no cumple la condición de tipos de ingreso para elegir la opción definitiva de B, aunque sus ingresos de plataforma fueran inferiores a $300,000. No se resuelve sumando ambas rentas contra ese límite. La opción no puede variarse durante cinco años, deja de aplicar si se incumplen sus condiciones y no permite deducciones correspondientes a esa actividad: artículo 113-B de la LISR.
Controles recomendados antes de declarar
- Abre un expediente por inmueble: contrato, uso, muebles, servicios ofrecidos y duración de las estancias.
- Documenta el canal de reserva y cobro; verifica si existe intermediación y conserva sus condiciones.
- Concilia reservaciones, cobros brutos, cancelaciones, devoluciones, comisiones, CFDI y retenciones con el depósito. No registres únicamente el neto recibido.
- Revisa RFC, actividad registrada, ruta de ISR y avisos aplicables antes de elegir deducciones.
- Verifica por separado el impuesto estatal sobre hospedaje según la ubicación del inmueble.
Estos son controles recomendados, no una lista universal de obligaciones legales. Para IVA, revisa características del inmueble o servicio, traslado, retenciones y comprobantes. La retención de ISR no determina el cálculo de IVA ni convierte automáticamente sus retenciones en definitivas. Las disposiciones relevantes están en los artículos 18-J, fracción II, y 20, fracción II, de la LIVA.
Preguntas frecuentes
¿Usar Airbnb permite deducir 35%?
No por sí mismo. Primero clasifica la actividad. El 35% corresponde a la opción del capítulo de arrendamiento, no al hospedaje del artículo 113-A: LISR, artículos 114 y 115.
¿El contrato de vivienda basta para exentar IVA?
No. Debe existir uso exclusivo como casa habitación; la exención no aplica a inmuebles amueblados, hoteles o casas de hospedaje. Importan los hechos, conforme al artículo 20, fracción II, de la LIVA.