Lectura guiada
Preparando lectura con voz…
Antes de comparar tus gastos con la deducción del 35%, revisa qué representa cada pago. Una factura por trabajos en la vivienda puede corresponder a mantenimiento o a una mejora; una mensualidad hipotecaria puede mezclar capital e intereses. Esta distinción importa para personas físicas en arrendamiento ordinario del Título IV, capítulo III de la LISR, no para RESICO, hospedaje o subarrendamiento. El punto de partida son los ingresos efectivamente cobrados, incluidos los que se hubieran pactado a crédito (LISR, artículos 114 y 115).
La factura debe coincidir con lo que realmente se hizo
Publicación de InstagramMostrarOcultar
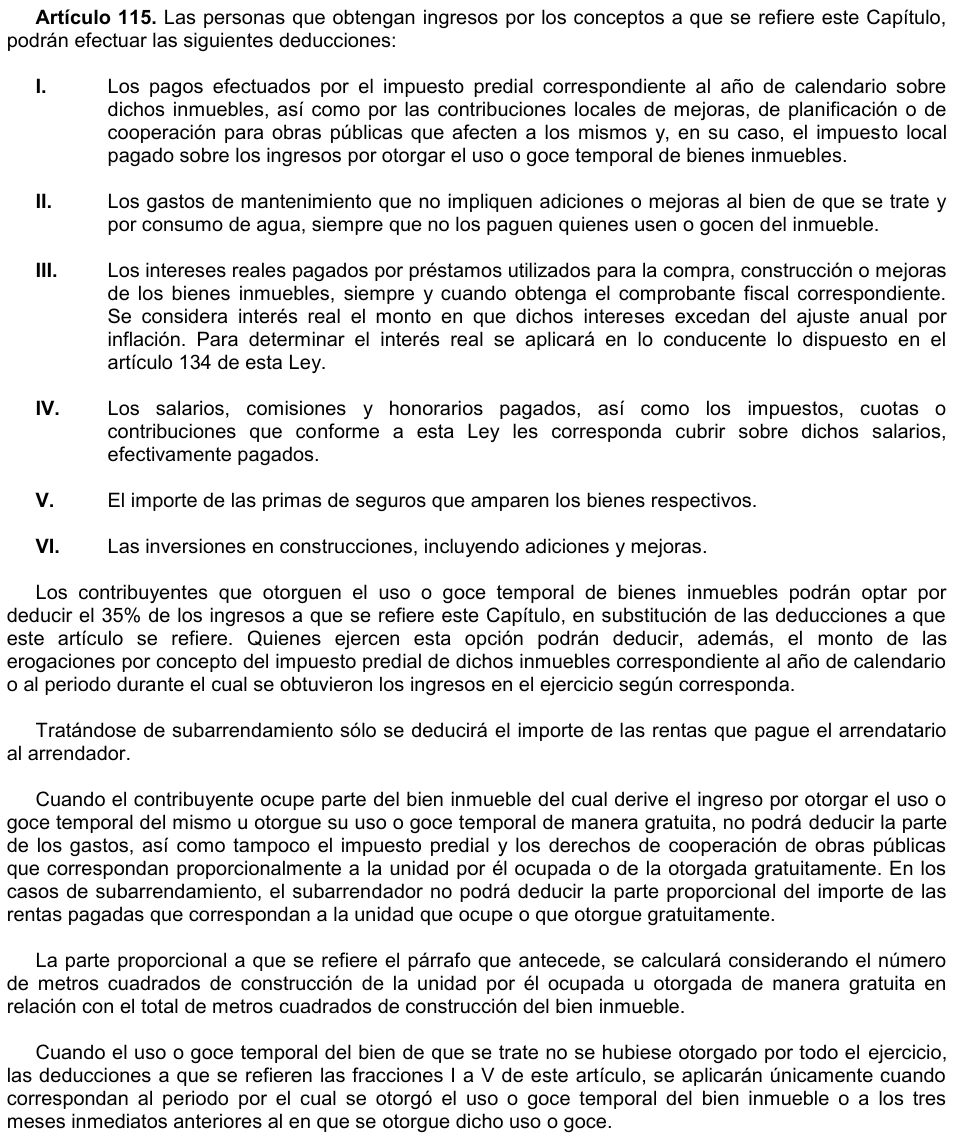
Publicación original de Fintax sobre gastos deducibles al rentar una propiedad.
El artículo 115 permite deducir mantenimiento que no implique adiciones o mejoras, así como agua cuando no la pague quien ocupa el inmueble. También contempla primas de seguros e intereses reales, no el capital hipotecario ni automáticamente todo el interés nominal. Las inversiones en construcciones, adiciones y mejoras tienen su tratamiento como inversión: pagar la obra no permite registrarla íntegramente como mantenimiento (LISR, artículo 115).
Como control recomendado, contrasta la descripción de la factura con el alcance contratado y fotografías del trabajo. Una descripción genérica como "trabajos en inmueble" no permite decidir por sí sola si hubo conservación o una mejora. Solicita detalle antes de clasificar. Este control ayuda a documentar la operación; no sustituye los requisitos legales de deducción y comprobación aplicables del artículo 147 de la LISR.
Ejemplo: clasificar seis pagos antes de sumarlos
Supongamos una persona física con un inmueble rentado al 100% durante el año e ingresos anuales cobrados de $240,000, sin incluir IVA. Los importes siguientes son anuales, corresponden a ese inmueble y periodo, y los $40,000 de gastos reales señalados ya cumplen los requisitos aplicables. El mantenimiento lo pagó la propietaria y no contiene mejoras. El interés real está verificado con documentación bancaria y fiscal.
La tabla separa el desembolso de su tratamiento fiscal; las categorías se apoyan en el artículo 115 de la LISR. Los documentos propuestos son controles para revisar qué se pagó, además de la comprobación fiscal que corresponda.
| Pago | Importe anual | Tratamiento y evidencia |
|---|---|---|
| Mantenimiento sin mejoras | $18,000 | Gasto deducible verificado; contrastar factura, alcance del trabajo y pago de la propietaria. |
| Intereses reales | $12,000 | Gasto deducible verificado; revisar constancia bancaria y CFDI, sin usar todo el interés nominal. |
| Seguro del inmueble | $6,000 | Prima deducible verificada; revisar póliza, inmueble cubierto y comprobante. |
| Predial | $4,000 | Deducible en gastos reales o adicional al 35%; comprobar inmueble y periodo, sin duplicarlo. |
| Capital hipotecario | $36,000 | No se incluye como interés deducible; identificarlo por separado en el desglose bancario. |
| Mejora de la construcción | $50,000 | Requiere determinar la deducción de inversión; conservar factura y alcance, sin deducir todo como mantenimiento. |
Ejemplo: clasificar seis pagos antes de sumarlos: importe anual
| Mejora de la construcción | $50,000 |
|---|---|
| Capital hipotecario | $36,000 |
| Mantenimiento sin mejoras | $18,000 |
| Intereses reales | $12,000 |
| Seguro del inmueble | $6,000 |
| Predial | $4,000 |
Qué muestra la comparación y qué sigue pendiente
Los gastos reales verificados suman $40,000: $18,000 + $12,000 + $6,000 + $4,000. Al restarlos de $240,000 quedan $200,000 antes de incorporar la deducción de inversión que corresponda a la mejora. Los $36,000 de capital hipotecario no entran en esa suma; tampoco los $50,000 completos de la obra.
Con la opción del 35%, $240,000 × 35% = $84,000. Se agregan $4,000 de predial del periodo: deducción total de $88,000 y base ilustrativa de $152,000. El 35% sustituye las deducciones del artículo 115, salvo el predial adicional permitido; no puedes sumar nuevamente los $18,000 de mantenimiento (LISR, artículo 115).
Todavía no hay una conclusión definitiva
Estas cifras ilustran bases anuales, no ISR a pagar ni ahorro fiscal. Falta determinar la deducción de inversión de la mejora y actualizar la comparación. El 35% no es un descuento del 35% sobre el impuesto.
Un orden práctico para cerrar la revisión
- Clasifica cada comprobante por su contenido: mantenimiento, mejora, seguro, predial o financiamiento.
- Solicita al banco el desglose de capital e intereses y verifica el interés real con la documentación fiscal.
- Separa gastos personales; identifica el inmueble, quién pagó mantenimiento o agua y el periodo al que corresponde cada importe.
- Calcula por separado la deducción de inversión y concilia el predial para registrarlo una sola vez.
- Compara importes del mismo periodo y documenta la opción elegida, sin escoger una ruta distinta cada mes.
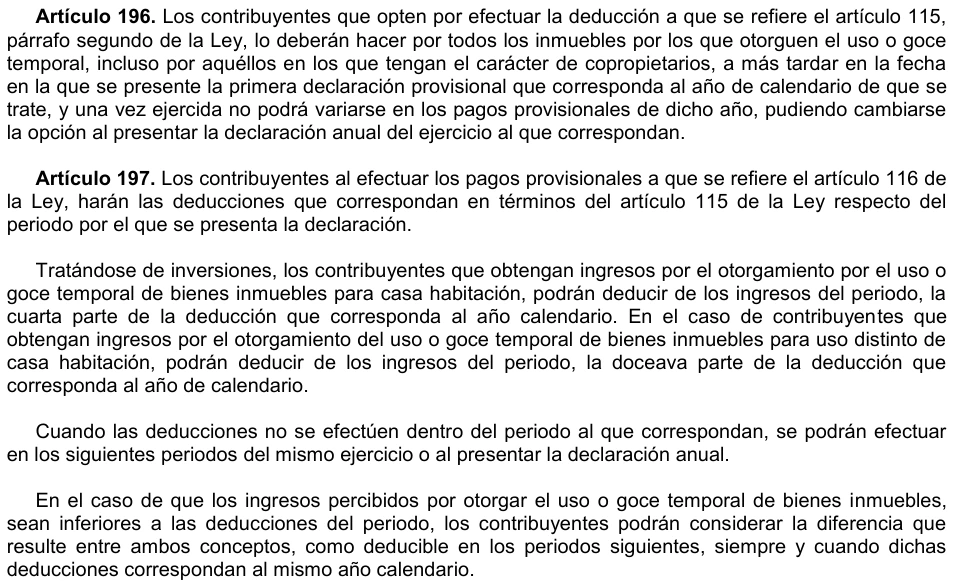
Los pasos anteriores son controles recomendados. La regla de elección sí es normativa: la opción del 35% comprende todos los inmuebles, incluso los sujetos a copropiedad; se ejerce en el primer pago provisional del año y no cambia durante los provisionales de ese ejercicio, aunque puede cambiarse en la declaración anual. El periodo de deducciones e inversiones también debe respetarse (Reglamento de la LISR, artículos 196 y 197).
Preguntas frecuentes
¿Puedo deducir toda la mensualidad hipotecaria?
No. Separa capital de intereses y verifica el interés real deducible con CFDI. El pago total al banco no equivale a esa deducción (LISR, artículo 115).
¿Puedo sumar mantenimiento al 35%?
No. Esa opción sustituye las deducciones del artículo 115. El predial del periodo es la adición permitida, sin duplicarlo (LISR, artículo 115).
¿El 35% permite dejar de guardar documentos?
No equivale a una exención de registros fiscales. Conserva los CFDI de ingresos, la evidencia de cobros y los comprobantes de predial. La dispensa de comprobar gastos para el 35% no convierte el predial adicional en una deducción sin soporte (LISR, artículos 114, 115 y 147).