Lectura guiada
Preparando lectura con voz…
Llegan dos avisos a la misma empresa durante una semana. Ambos parecen urgentes y mencionan obligaciones, pero entregarlos juntos al contador puede dejar sin atender una parte del problema. La primera decisión es identificar qué autoridad emitió cada documento, qué solicita y qué expediente necesita. El asunto del correo sirve para localizarlo; no sustituye la lectura del acto oficial.
La autoridad y el asunto determinan la asignación
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre notificaciones del SAT y del IMSS.
El artículo 38 del Código Fiscal de la Federación (CFF) establece requisitos del acto administrativo, como señalar la autoridad emisora, estar fundado y motivado y expresar su objeto o propósito. Extrae esos datos del documento completo. Después identifica el periodo y el RFC o registro patronal al que se refiere: que ambos documentos involucren a la misma empresa no significa que tengan igual alcance.
El IMSS tiene carácter de organismo fiscal autónomo y sus procedimientos no se convierten en trámites del SAT. La Ley del Seguro Social (LSS) distingue el Buzón IMSS en el artículo 5-A, fracción XXIII; su artículo 9 prevé la aplicación supletoria del CFF cuando sea compatible. Por eso, compartir reglas fiscales no permite fusionar autoridades, expedientes o canales.
Qué carpeta recibe cada especialista
| Carpeta | Datos que separan el caso | Pruebas que deben revisarse | Responsable recomendado |
|---|---|---|---|
| A: SAT fiscal | Autoridad, RFC, asunto y periodo solicitado | Acto, anexos, constancia de notificación y documentos fiscales relacionados con la solicitud | Especialista fiscal |
| B: IMSS nómina | Autoridad, registro patronal, trabajadores y periodo señalado | Acto, anexos, constancia de notificación, nómina y movimientos afiliatorios pertinentes | Especialista en nómina y seguridad social |
| Control jurídico compartido | Tipo de acto, representación y vía aplicable de cada expediente | Documento íntegro y evidencias de notificación y presentación, conservadas por separado | Apoyo jurídico ante resolución o inspección |
Esta distribución es un control recomendado, no una obligación de contratar profesionales específicos. La obligación patronal de llevar registros, como nóminas, y atender inscripciones y movimientos se encuentra en el artículo 15 de la LSS. Selecciona la evidencia pertinente al requerimiento: una colección de CFDI fiscales no sustituye por sí misma las pruebas de salario o afiliación solicitadas.
Qué carpeta recibe cada especialista: 3 elementos que deben revisarse
- A: SAT fiscal
- B: IMSS nómina
- Control jurídico compartido
| A: SAT fiscal | Incluido |
|---|---|
| B: IMSS nómina | Incluido |
| Control jurídico compartido | Incluido |
Ejemplo: dos cartas, dos expedientes
Supongamos que una empresa recibe esa semana un documento del SAT que pide aclarar comprobantes vinculados con el IVA de septiembre y otro del IMSS sobre salario y afiliación de agosto. Son supuestos de trabajo; todavía no se ha identificado completamente el tipo de acto ni su vía de respuesta. La administradora abre el caso A con el RFC y septiembre, y el caso B con el registro patronal y agosto.
El especialista fiscal coteja los comprobantes de septiembre con lo solicitado. El responsable de seguridad social revisa la nómina y los movimientos de agosto que correspondan. Si ambos necesitan un documento común, cada carpeta conserva una copia identificada y explica su relación con ese caso. No se trasladan automáticamente anexos, periodos ni fechas de atención de un expediente al otro.
Controles para entregar y dar seguimiento
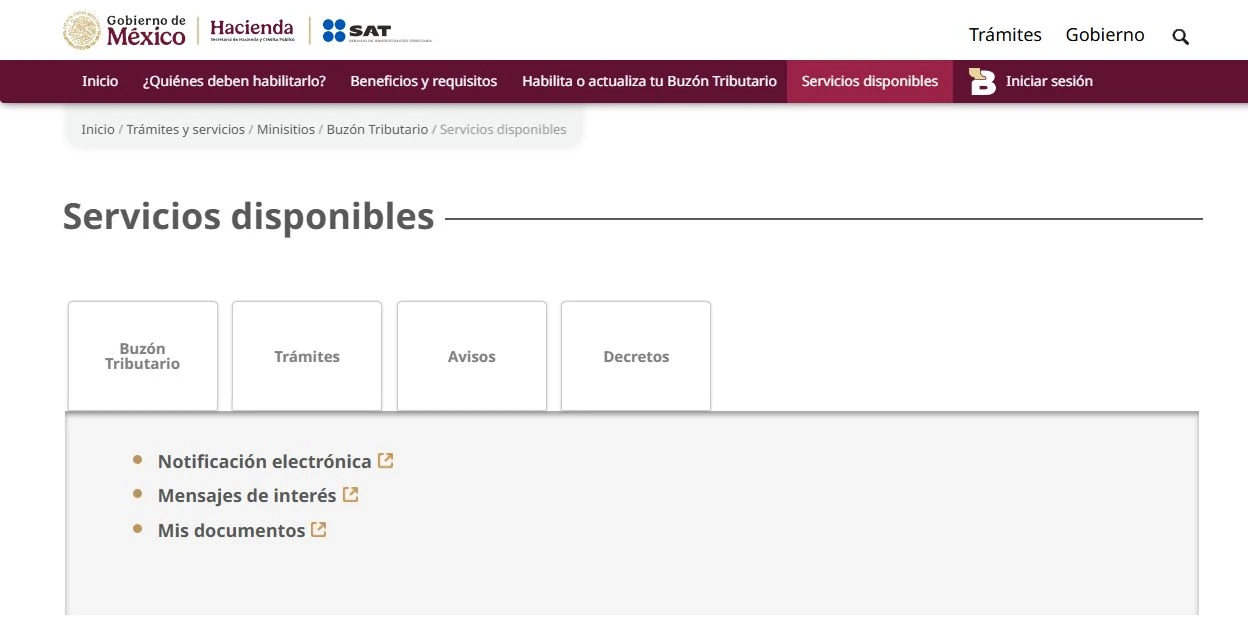
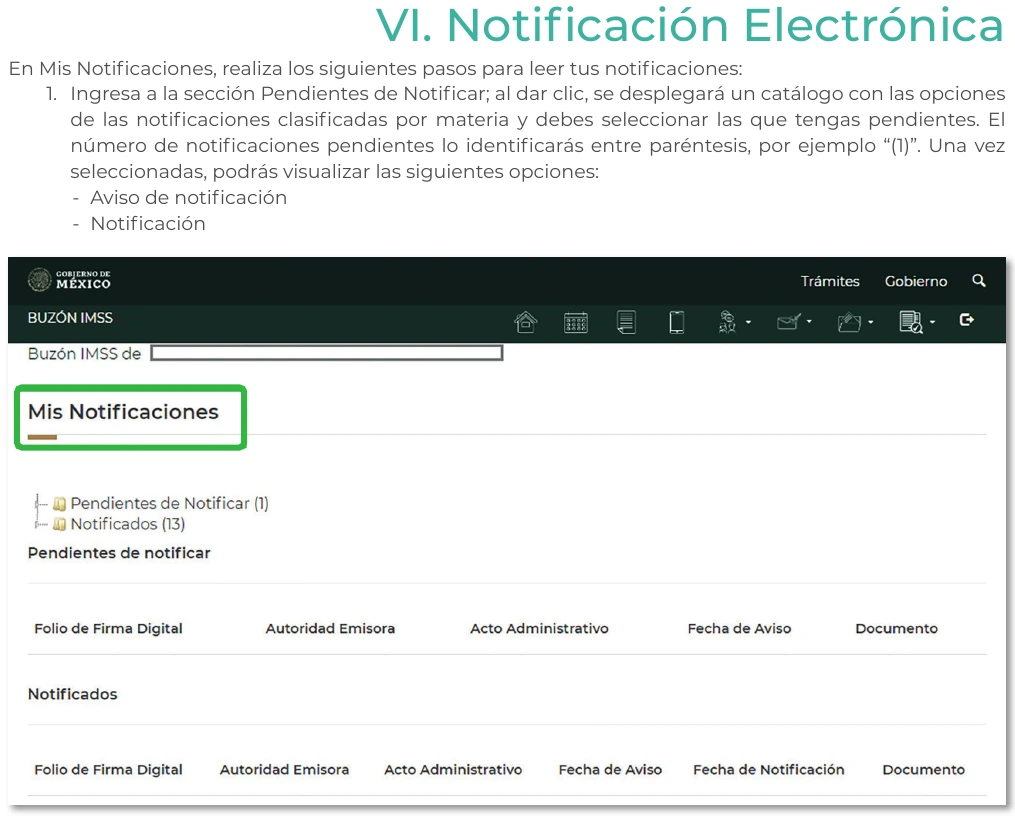
- Verifica el documento entrando al portal oficial cuya dirección escribas manualmente. Descarga el acto completo, sus anexos y la evidencia de notificación; conserva los originales.
- Registra por separado autoridad, asunto, periodo, RFC o registro patronal, responsable y ubicación de archivos. Confirma que el responsable aceptó la asignación.
- Pide al especialista verificar el plazo aplicable, la representación y el canal del procedimiento concreto. Los artículos 134 y 135 del CFF distinguen la notificación de sus efectos legales: no hay una respuesta temporal universal para cualquier aviso.
- Relaciona cada punto solicitado con anexos numerados. Después de presentar, guarda el acuse y una copia exacta de lo enviado en su expediente.
- Si llegó al responsable equivocado, escala la reasignación y verifica la vía formal antes del vencimiento aplicable. Como control interno, no cierres el caso por un mensaje informal o por el acuse de presentación: revisa qué evidencia corresponde para considerarlo atendido.
La distinción entre notificación y efectos procede de los artículos 134 y 135 del CFF. El índice de anexos, la aceptación del responsable y el criterio de cierre son recomendaciones operativas, no requisitos legales generales.
Preguntas frecuentes
¿Todo documento del IMSS se responde en su buzón?
No debe asumirse. Los artículos 286-L y 286-M de la LSS contemplan actuaciones electrónicas y notificaciones. Hay que verificar la disponibilidad y vía del trámite específico; el Buzón Tributario del SAT no es el Buzón IMSS.
¿Enviar los archivos por correo acredita cumplimiento?
Un correo informal al asesor acredita, en su caso, una entrega interna. No reemplaza la presentación por la vía aplicable ni su evidencia. Conserva ambos registros con funciones distintas.