Lectura guiada
Preparando lectura con voz…
Ya pagaste impuestos, pero el total de tus CFDI no coincide con la cifra que esperabas ver en la declaración. Antes de corregir, pregunta qué estás comparando: ¿facturas con IVA incluido, bases sin IVA, cobros del mes o impuesto determinado? Una diferencia puede tener una explicación temporal; también puede revelar un dato incorrecto. El importe por sí mismo no permite distinguir ambos casos.
Facturar, deducir, declarar y pagar son actos distintos
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre diferencias entre facturar, deducir y declarar aunque se paguen impuestos.
El CFDI documenta la operación conforme al marco de los artículos 29 y 29-A del Código Fiscal de la Federación. Su importe no determina, por sí solo, el IVA de un periodo. Para este impuesto importa cuándo se cobra efectivamente la contraprestación, de acuerdo con el artículo 1-B de la Ley del IVA. Por eso, emitir una factura y recibir su pago pueden producir cifras distintas en meses distintos.
Deducir un gasto tampoco equivale a acreditar el IVA de una compra. Son tratamientos distintos y no debe trasladarse automáticamente una conclusión de uno al otro. En particular, tener un CFDI no basta para acreditar IVA: deben cumplirse las condiciones del artículo 5 de la Ley del IVA. Declarar informa los conceptos correspondientes al periodo; pagar cubre el importe determinado, pero no demuestra por sí mismo que cada concepto esté correctamente tratado.
Un pago parcial cambia el mes del IVA
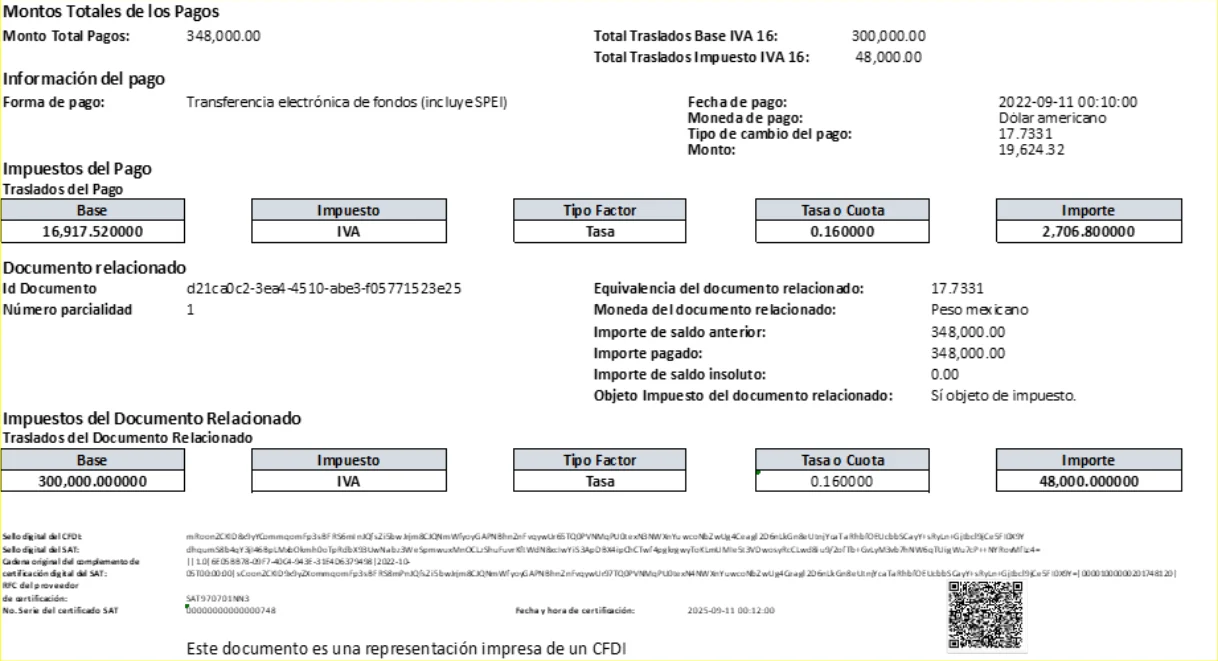
Supongamos un servicio en México totalmente gravado a la tasa general del 16% prevista en el artículo 1 de la Ley del IVA. En agosto se emite un CFDI con método PPD, pago en parcialidades o diferido, por una base de $10,000, IVA de $1,600 y total de $11,600. No se cobra en agosto. En septiembre se reciben $5,800. Para este ejemplo no hay otros cobros, retenciones, devoluciones ni operaciones en otra moneda.
| Concepto del servicio | Agosto | Septiembre |
|---|---|---|
| Total de CFDI emitidos | $11,600 | $0 |
| Cobro recibido | $0 | $5,800 |
| Base correspondiente al cobro | $0 | $5,000 |
| IVA correspondiente al cobro | $0 | $800 |
| Saldo pendiente al cierre | $11,600 | $5,800 |
El pago de septiembre se desglosa así: $5,800 ÷ 1.16 = $5,000 de base; $5,000 × 16% = $800 de IVA. Quedan $5,800 pendientes. La factura muestra $1,600 de IVA, pero el cobro de septiembre corresponde a $800. Esa diferencia es coherente con el momento de cobro del artículo 1-B, no una razón para alterar la factura. Los $800 ilustran IVA asociado al cobro, no el IVA final a pagar.
El complemento de pagos permite vincular el pago con el UUID de la factura y registrar información como fecha, parcialidad y saldo, según la descripción del SAT sobre el comprobante de recepción de pagos. En este caso, esa relación explica por qué septiembre contiene un cobro aunque no haya una nueva factura por el servicio. No extrapoles este ejemplo de IVA al ISR: su tratamiento depende del régimen aplicable.
Un pago parcial cambia el mes del IVA: agosto
| Total de CFDI emitidos | $11,600 |
|---|---|
| Saldo pendiente al cierre | $11,600 |
| Cobro recibido | $0 |
| Base correspondiente al cobro | $0 |
| IVA correspondiente al cobro | $0 |
Construye una explicación, no una igualdad forzada
El siguiente puente es un control recomendado para revisar la diferencia; no es un formato legal obligatorio. Su objetivo es que cada ajuste tenga una causa y evidencia, en vez de sumar documentos hasta obtener el número deseado.
- Define la comparación: separa base, IVA y total. Identifica el concepto y periodo de la declaración que estás revisando.
- Parte de los CFDI del periodo. Si existen cancelaciones o sustituciones, identifica la operación que representan para evitar contarla dos veces.
- Asigna los cobros al periodo correspondiente. Incluye cobros conocidos de facturas anteriores y deja identificadas las facturas todavía pendientes.
- Anota cada diferencia: desfase de cobro documentado, sustitución identificada o inconsistencia pendiente. No clasifiques como temporal un monto sin respaldo.
- Contrasta la explicación con la declaración presentada. Si persiste un error, determina qué documento o declaración necesita corrección conforme a las reglas vigentes.
Conserva juntos el CFDI, la evidencia del cobro, el complemento correspondiente y, cuando exista, la relación entre comprobantes cancelados y sustitutos. Añade una nota breve con monto, periodo y causa. Por ejemplo: '$5,800 cobrados en septiembre de factura emitida en agosto; base $5,000 e IVA $800'. Si la fecha o el importe del complemento contradice el pago documentado, ya no basta explicar un desfase: hay que resolver la inconsistencia.
No canceles para hacer coincidir totales
Una diferencia explicable por cobros no justifica cancelar una operación real. Primero identifica la causa y sustenta cualquier corrección de CFDI o declaración conforme a las reglas aplicables.
Preguntas frecuentes
¿Una diferencia significa que habrá una auditoría?
No permite concluirlo. El artículo 42 del Código Fiscal de la Federación establece facultades de comprobación, pero una diferencia aislada no acredita una selección automática. Pagar impuestos tampoco elimina esas facultades.
¿Todo el IVA de mis compras reduce el impuesto?
No automáticamente. Deben verificarse las condiciones de acreditamiento del artículo 5 de la Ley del IVA. El CFDI es parte del soporte, no una conclusión suficiente sobre su procedencia.
¿Cuándo debo corregir en lugar de explicar?
Cuando la documentación confirma que el importe, periodo o tratamiento utilizado es incorrecto. Si confirma un desfase válido, conserva la explicación. Si falta evidencia, resuelve primero esa falta: una diferencia sin explicar no debe darse por válida.