Lectura guiada
Preparando lectura con voz…
Entre cierres contables, una diferencia pequeña puede quedarse abierta porque nadie sabe quién debe investigarla. Un monitoreo útil registra qué cambió frente a la revisión anterior, qué evidencia falta y cómo se comprobará la solución. Su unidad de trabajo es la señal pendiente, no una carpeta de archivos ni un reporte mensual.
Separa el control semanal de las notificaciones
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre detectar señales fiscales antes de que se acumulen.
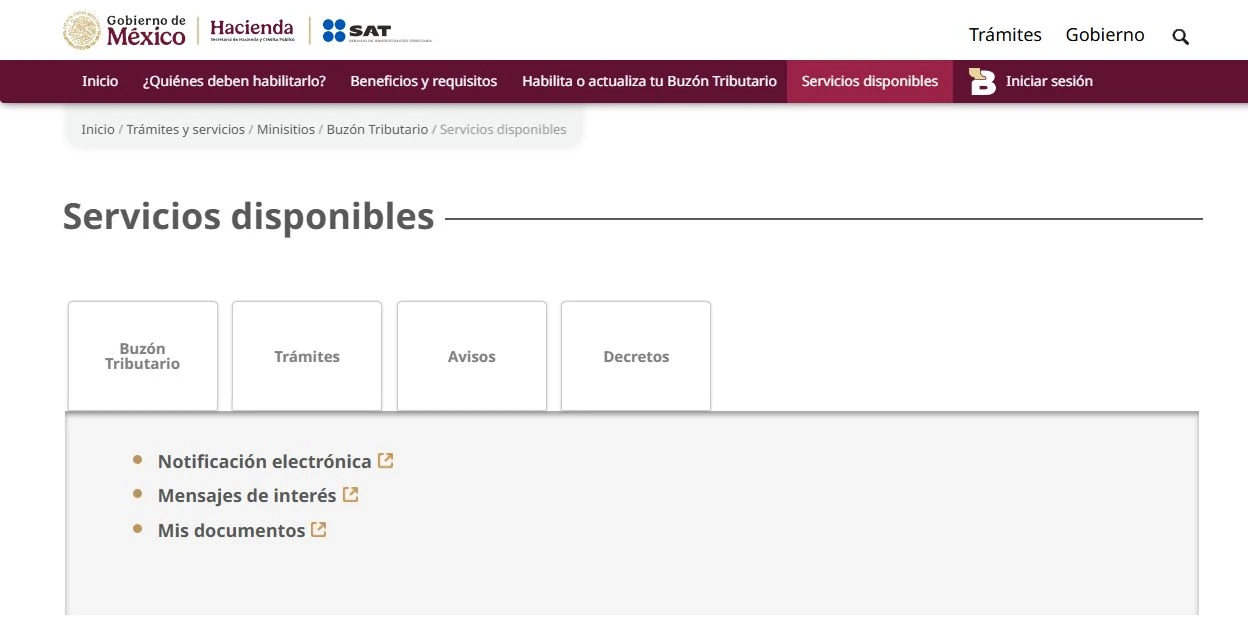
La revisión semanal propuesta es un control interno recomendado, no una obligación legal universal. Tiene una ruta distinta de las notificaciones: el artículo 17-K del Código Fiscal de la Federación establece consultar el Buzón dentro de los tres días siguientes a recibir el aviso electrónico. El artículo 134 prevé que la notificación electrónica se realiza con el acuse de apertura o, si no se abre, al cuarto día conforme a ese artículo.
El SAT distingue avisos, mensajes de interés y notificaciones. El correo o SMS de aviso señala que hay un documento pendiente; no debe confundirse con el acto administrativo disponible en el Buzón. Ingresa directamente al sitio oficial y revisa el documento, sin depender de enlaces recibidos. Una notificación nueva tiene prioridad sobre la reunión semanal.
Construye una referencia que permita detectar cambios
En la primera revisión, conserva una referencia fechada: cobros comparados con CFDI, egresos con XML y estado bancario, y pagos de declaraciones con sus referencias. Revisa datos del RFC cuando cambie la actividad y el estado del CSD ante una incidencia real. Esta selección es una recomendación operativa; evita convertirla en una descarga indiscriminada de datos privados.
La referencia debe mostrar qué se comprobó y con qué documento. Si un archivo falta, registra esa limitación: no marques la operación como revisada. Los artículos 29 y 29-A del CFF regulan los CFDI y sus requisitos; contar con un comprobante no certifica por sí mismo todo el cumplimiento del negocio.
Ejemplo: dos señales en una papelería
Supongamos que una papelería conserva evidencia de todas sus ventas conciliadas en la semana 1 y de un CFDI de proveedor vigente. En la semana 2 aparece una transferencia de $15,000 descrita como entre cuentas, sin soporte de origen, y ese CFDI de $1,200 aparece cancelado. Los importes son montos de control, no un cálculo de impuestos. Los plazos siguientes son acuerdos internos del ejemplo.
| Fecha y señal | Referencia anterior | Dato actual | Responsable | Evidencia faltante | Siguiente acción | Plazo interno | Cierre verificado |
|---|---|---|---|---|---|---|---|
| Semana 2: transferencia de $15,000 | Semana 1: ventas conciliadas | Entrada descrita como entre cuentas | Administración | Estado de cuenta de origen y titularidad de ambas cuentas | Obtener ambos estados y comprobar el recorrido | Siguiente día hábil | Pendiente; cerrar con soporte y clasificación revisada |
| Semana 2: CFDI de $1,200 | Semana 1: vigente, con consulta guardada | Mismo UUID cancelado | Contabilidad | Explicación del proveedor y XML sustituto, si existe | Verificar relación del sustituto y tratamiento del periodo | Antes de la siguiente revisión | Pendiente; conservar consulta y conclusión |
La descripción bancaria no convierte automáticamente la transferencia en ingreso fiscal ni demuestra que sea un traspaso propio. Si los estados y la titularidad confirman el movimiento entre cuentas propias, conserva la evidencia y la clasificación revisada. Si no coinciden, mantén la señal abierta con una acción concreta.
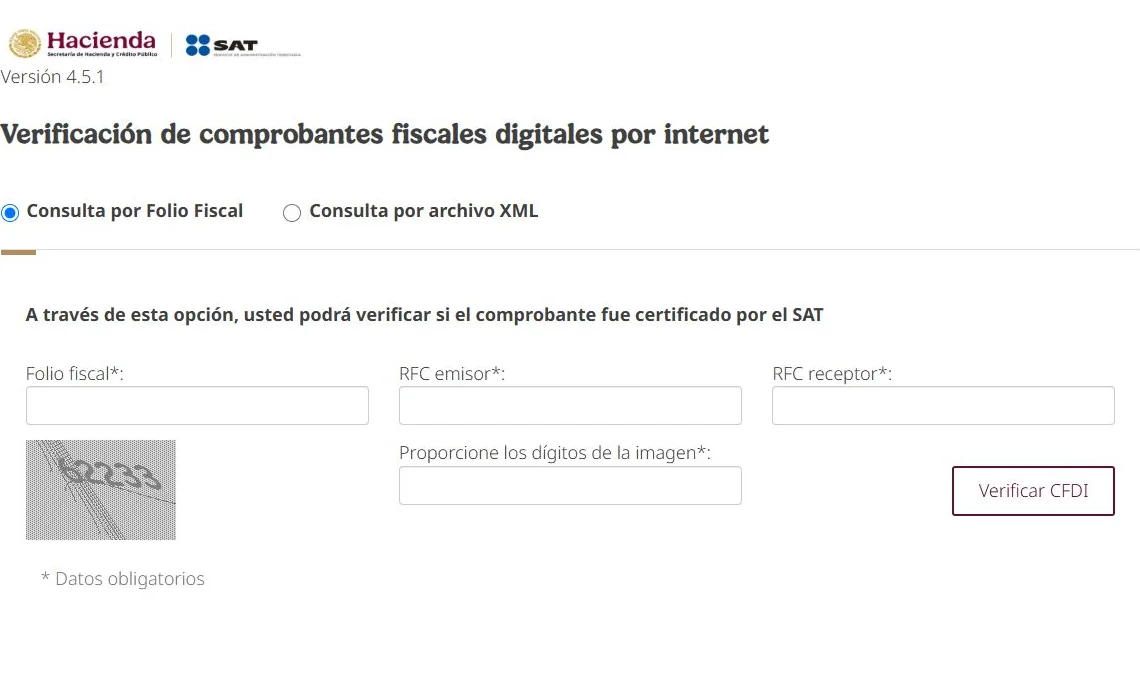
La cancelación tampoco demuestra fraude ni impuestos omitidos. Solicita al proveedor una explicación y, si realmente hubo sustitución, el XML correspondiente. El verificador del SAT permite comprobar la certificación del CFDI; no acredita pago, materialidad ni deducibilidad. Verifica el sustituto, su relación y el tratamiento del periodo antes de cerrar.
Opera el registro hasta comprobar el cierre
- Compara la evidencia nueva con la referencia anterior. Registra cambios y faltantes, no solamente saldos.
- Asigna prioridad: una notificación con plazo legal requiere atención separada; una diferencia documental necesita investigación.
- Nombra responsable, siguiente acción y fecha interna. Conserva referencias a archivos protegidos, sin publicar datos bancarios o fiscales.
- Cierra cuando exista evidencia verificable: documentos anteriores y actuales, conclusión revisada y fecha. Una respuesta recibida no equivale a cierre.
- Designa responsable principal y suplente para avisos. Un recordatorio cada día laboral es un control recomendado, no una obligación diaria universal. Usa accesos personales autorizados; no compartas contraseñas ni llaves.
No dejes el plazo esperando una respuesta
Si el documento contiene un acto administrativo con plazo, identifica su atención y responsable de inmediato. Enviarlo al contador no sustituye el seguimiento ni permite esperar a la siguiente revisión semanal.
Opera el registro hasta comprobar el cierre: 5 puntos de control
- Compara la evidencia nueva con la referencia anterior. Reg
- Asigna prioridad: una notificación con plazo legal requier
- Nombra responsable, siguiente acción y fecha interna. Cons
- Cierra cuando exista evidencia verificable: documentos ant
- Designa responsable principal y suplente para avisos. Un r
| Compara la evidencia nueva con la referencia anterior. Reg | Incluido |
|---|---|
| Asigna prioridad: una notificación con plazo legal requier | Incluido |
| Nombra responsable, siguiente acción y fecha interna. Cons | Incluido |
| Cierra cuando exista evidencia verificable: documentos ant | Incluido |
| Designa responsable principal y suplente para avisos. Un r | Incluido |
Preguntas frecuentes
¿Qué registro si no hubo cambios?
Anota fecha, alcance, responsable y evidencia consultada. Conserva los pendientes anteriores; sin cambios nuevos no significa que ya estén resueltos.
¿Basta revisar el Buzón una vez por semana?
No como mecanismo para atender avisos. El plazo de tres días del artículo 17-K citado exige una ruta que no dependa de la reunión semanal.
¿Conciliar el banco confirma todo el cumplimiento?
No. La conciliación comprueba correspondencias entre registros; no sustituye revisar documentos, clasificación y tratamiento fiscal de las operaciones.