Lectura guiada
Preparando lectura con voz…
Encontrar un aviso del SAT que dejaste pasar exige una revisión antes de enviar algo o pagar. La pregunta útil es: ¿qué actuación existe hoy y qué sigue pendiente? Puede haber un requerimiento cuya respuesta venció, una referencia de pago que ya no sirve o un procedimiento de cobro. Una respuesta tardía no resuelve automáticamente las tres situaciones: el CFF distingue las actuaciones por declaraciones omitidas del procedimiento administrativo de ejecución. CFF, artículos 41 y 145.
Primero identifica el documento, no el mensaje
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre recuperar la atención de un aviso del SAT que dejaste pasar.
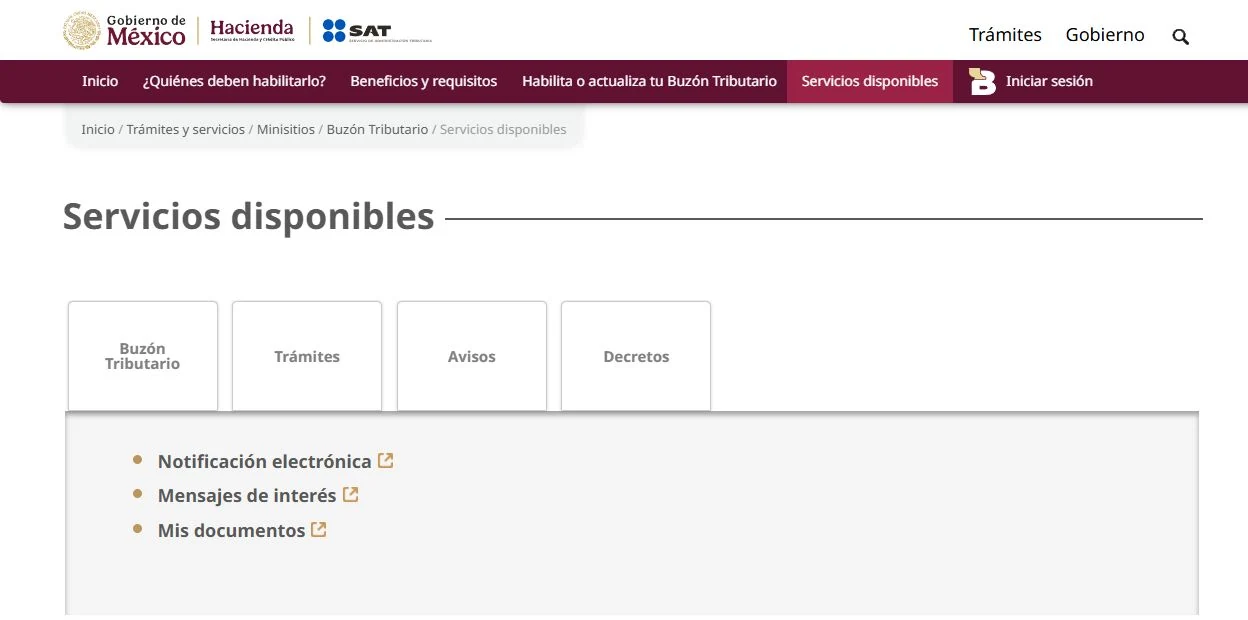
Entra directamente al Buzón Tributario del SAT y recupera el documento autenticado, sus constancias y los actos posteriores. Un SMS aislado no sustituye esa revisión. Dejar una notificación electrónica sin abrir no mantiene indefinidamente detenido el procedimiento de notificación; sus efectos se rigen por el CFF. Si el plazo ya fue verificado como vencido, registra esa conclusión y concentra el trabajo en reconstruir qué ocurrió después. CFF, artículos 17-K, 134 y 135.
Como control recomendado, arma una cronología con fecha de notificación, fecha de efectos, vencimiento previamente verificado, declaraciones, pagos, respuestas y nuevos actos. Conserva los archivos originales y acuses sin modificarlos ni borrarlos. Separa lo que el acto señala como omitido de lo que tus comprobantes permiten demostrar.
Ejemplo: tres expedientes, tres primeras acciones
Supongamos que la dueña de un negocio revisa tres expedientes. En A, el plazo del requerimiento sobre la declaración de abril ya venció, pero encuentra declaración y comprobante bancario de pago dentro de ese plazo. En B, existe un impuesto autodeterminado sin pagar y su referencia caducó. En C, recibió un mandamiento de ejecución formal. Son supuestos de trabajo: cada documento debe cotejarse con el expediente real.
| Expediente | Situación verificada | Evidencia | Primera acción | Qué no asumir |
|---|---|---|---|---|
| A | Requerimiento vencido; declaración y pago dentro del plazo | Acto, acuse de declaración y comprobante bancario | Vincular periodo, folios y pago; revisar actos posteriores y vía de respuesta disponible | Que hace falta presentar otra declaración idéntica |
| B | Referencia caducada e impuesto autodeterminado sin pagar | Declaración, referencia anterior y situación actual del pago | Generar la referencia aplicable y verificar importe y fecha real de pago | Que caducar la referencia extingue el adeudo |
| C | Mandamiento de ejecución recibido | Mandamiento, crédito, notificaciones y actuaciones actuales | Solicitar evaluación legal inmediata del cobro y sus posibles medidas | Que una declaración tardía detiene la ejecución |
En A, presentar de nuevo sin conciliar puede complicar la lectura del expediente. Revisa que el acuse corresponda al régimen y periodo requeridos y que el pago esté vinculado a esa obligación. En B, verifica los valores aplicables al pago actual: pueden proceder actualización y recargos, independientemente de las multas. En C, la prioridad es evaluar el cobro y los requisitos de garantía o suspensión que correspondan; no basta con contestar tarde. CFF, artículos 21, 144 y 145.
Ejemplo: tres expedientes, tres primeras acciones: 3 elementos que deben revisarse
- A
- B
- C
| A | Incluido |
|---|---|
| B | Incluido |
| C | Incluido |
Qué cambia legalmente al corregir tarde
El artículo 73 contempla la no imposición de multas por cumplimiento espontáneo fuera de plazo. Pero no considera espontánea la corrección cuando la autoridad descubrió la omisión o cuando se realiza después de la notificación de una orden de visita, requerimiento u otra gestión dirigida a comprobar el cumplimiento. Hay que leer el acto concreto: no todo mensaje tiene ese alcance. Corregir después de un requerimiento notificado no permite prometer que desaparecerá una multa. CFF, artículo 73.
Una ruta práctica para retomar el expediente
- Clasifica el acto actual. Identifica si pide una declaración, exige un pago o forma parte de una ejecución; anota qué autoridad lo emitió.
- Integra la evidencia. Reúne régimen, periodo, archivos de declaración, XML aplicables, acuses, comprobantes bancarios y conciliación entre obligación y pago.
- Define lo pendiente. Relaciona cada omisión señalada con su evidencia o con la acción que falta; revisa también los actos posteriores.
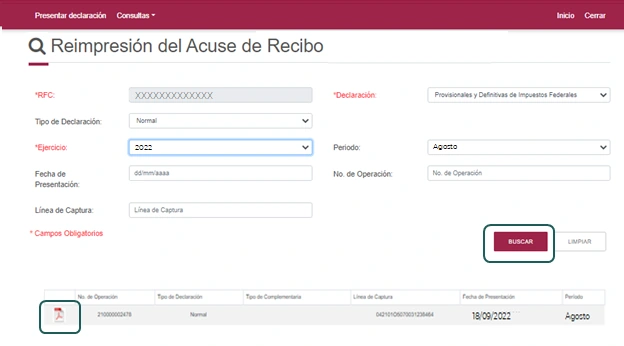
- Ejecuta la acción correspondiente. Si falta declarar, utiliza la vía aplicable y conserva el acuse. Si falta pagar, verifica una referencia vigente y el importe actual. Si hay ejecución, prioriza la evaluación legal.
- Da seguimiento. Distingue envío, recepción y resultado; conserva la respuesta y revisa el estado actualizado sin tratar los demás plazos como detenidos.
Controles recomendados, no efectos automáticos
Esta organización del expediente es un control práctico. Un acuse de envío tardío no demuestra por sí mismo aceptación oportuna, cancelación de multas ni suspensión del cobro. No alteres fechas para aparentar cumplimiento.
Preguntas frecuentes
¿Una queja ante PRODECON me da más tiempo?
No. La queja no constituye una instancia legal ni suspende o interrumpe plazos preclusivos, de prescripción o caducidad, ni el procedimiento. Puede servir para plantear la actuación y obtener evaluación del caso, pero no funciona como prórroga. PRODECON: quejas y reclamaciones.
¿Todo aviso desatendido termina en embargo?
No. El artículo 145 regula el cobro mediante ejecución bajo sus supuestos de crédito exigible no cubierto ni garantizado; no convierte cualquier carta en un embargo. Identifica el acto actual y revisa si ya existe una actuación de cobro. CFF, artículo 145.