Lectura guiada
Preparando lectura con voz…
Para responder un requerimiento del SAT necesitas una fecha límite respaldada por evidencia, no una cuenta desde que viste el correo. El aviso, la notificación, sus efectos y el primer día del plazo cumplen funciones distintas. Antes de marcar el vencimiento, identifica qué solicita la autoridad y qué disposición fija el plazo: el artículo 53 del Código Fiscal de la Federación (CFF) no aplica a todos los requerimientos. CFF, artículos 17-K, 53, 134 y 135.
Cuatro momentos que debes separar
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre cómo contar el plazo de un requerimiento del SAT.
En una notificación electrónica, el aviso comunica que existe un documento pendiente. La autenticación y apertura generan un acuse con fecha y hora de notificación. Conforme al artículo 135, la notificación surte efectos al día hábil siguiente, no simplemente al siguiente día calendario. Para los supuestos de los incisos b) y c) del artículo 53, el plazo corre desde el día siguiente a aquel en que surte efectos. CFF, artículos 134, 135 y 53.
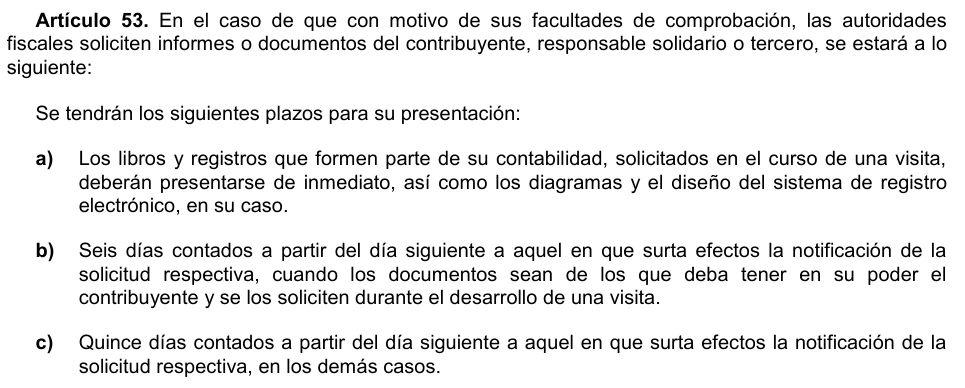
- Artículo 53, inciso a): entrega inmediata de libros y registros solicitados durante una visita.
- Artículo 53, inciso b): seis días para documentos que el contribuyente debe tener en su poder y que se solicitan durante una visita.
- Artículo 53, inciso c): quince días en los demás casos comprendidos en ese artículo.
Estas diferencias descartan un plazo universal de seis a quince días para cualquier solicitud del SAT. La clasificación depende del acto concreto. CFF, artículo 53.
Ejemplo: quince días con inicio el 8 de octubre
Supongamos una solicitud de documentos dentro de facultades de comprobación que corresponde al artículo 53, inciso c). El aviso llega el lunes 5 de octubre de 2026 y el documento se abre el martes 6 a las 12:00, hora del centro, en horario hábil; así consta en el acuse. Suponemos que no existen días inhábiles adicionales, vacaciones, suspensiones ni habilitaciones que alteren este caso. Con esas condiciones, el calendario es el siguiente. CFF, artículos 12, 13, 53, 134 y 135.
| Etapa | Fecha de 2026 | Qué significa |
|---|---|---|
| Aviso | Lunes 5 de octubre | Documento pendiente; todavía no inicia el plazo de respuesta |
| Notificación | Martes 6 de octubre, 12:00 | Fecha y hora registradas en el acuse |
| Efectos | Miércoles 7 de octubre | Día hábil siguiente a la notificación |
| Primer día contado | Jueves 8 de octubre | Día siguiente a los efectos |
| Último día contado | Miércoles 28 de octubre | Día 15 bajo las condiciones del ejemplo |
Los quince días contados son: 8, 9, 12, 13, 14, 15, 16, 19, 20, 21, 22, 23, 26, 27 y 28 de octubre. Se excluyen los fines de semana del 10 y 11, 17 y 18, y 24 y 25. El 12 de octubre no es un día inhábil señalado en el artículo 12. CFF, artículo 12.
La regla 2.1.6 de la compilación consultada no señala días inhábiles del 8 al 28 de octubre. Antes de aplicar este resultado a un expediente real, verifica actualizaciones y habilitaciones de la autoridad; el calendario del ejemplo no sustituye esa revisión. SAT, regla 2.1.6.
Ejemplo: quince días con inicio el 8 de octubre: 5 elementos que deben revisarse
- Aviso
- Notificación
- Efectos
- Primer día contado
- Último día contado
| Aviso | Incluido |
|---|---|
| Notificación | Incluido |
| Efectos | Incluido |
| Primer día contado | Incluido |
| Último día contado | Incluido |
Controles para sostener el cómputo

Las reglas anteriores determinan el cómputo legal. Los siguientes pasos son controles recomendados para evitar errores operativos:
- Guarda el oficio completo y el acuse. Identifica autoridad emisora, unidad de origen, acto, artículo, inciso y plazo; no uses la fecha de un reenvío interno como punto de partida.
- Construye un calendario con notificación, efectos, primer día, exclusiones y vencimiento. Anota la fuente de cada exclusión y pide una segunda revisión.
- Si el oficio y la base legal parecen inconsistentes, busca evaluación del caso de inmediato. No resuelvas la diferencia suponiendo por tu cuenta otro plazo.
- Para este ejemplo, fija el 26 de octubre como meta interna. Es un margen de trabajo recomendado, no un cambio del vencimiento legal.
- Prepara un índice de documentos, periodos solicitados, formato aceptado y canal indicado. Conserva el acuse final de presentación, no únicamente el borrador. No compartas contraseñas.
Preguntas frecuentes
¿Qué pasa si no abro el documento?
Hay tres días para abrirlo desde el día siguiente al aviso; si no se abre, la notificación se tiene por realizada el cuarto día. En este ejemplo, los tres días serían 6, 7 y 8: la notificación sería el viernes 9 y sus efectos el lunes 12. Abrir después no reinicia la notificación. CFF, artículos 134 y 135.
¿Abrir en día inhábil cambia la fecha?
Sí. El SAT indica que, si se abre en día inhábil, la notificación se tiene por hecha a las 9:30, hora del centro, del siguiente día hábil. Verifica ese dato antes de calcular los efectos. SAT, preguntas sobre notificaciones electrónicas.
¿Pedir una ampliación agrega días automáticamente?
No. El artículo 53 permite a la autoridad ampliar diez días los plazos de los incisos b) y c) cuando los informes sean difíciles de obtener o proporcionar. Es una facultad de la autoridad: presentar una solicitud no equivale a tener una ampliación concedida. CFF, artículo 53.