Lectura guiada
Preparando lectura con voz…
Abres la declaración de RESICO y el SAT ya muestra un importe de ingresos. Antes de aceptarlo, compáralo con lo que cobraste en el mes. Puede haber facturas pendientes de pago, cancelaciones o retenciones que necesiten una revisión.
El trámite oficial de declaraciones mensuales y definitivas de RESICO presenta el ISR mensual y el IVA definitivo. El SAT usa información de los comprobantes para la precarga. Si el método de pago, el complemento o una retención están mal timbrados, ese error puede llegar al formulario.
El cierre antes de entrar al portal
Compara los CFDI con los movimientos bancarios y con sus complementos de pago. Después revisa ISR, IVA y retenciones contra tus papeles de trabajo. Guarda el acuse, la línea de captura y el comprobante bancario en la misma carpeta del periodo.
| Revisión mensual | Riesgo si se omite |
|---|---|
| CFDI de ingreso y pago | Acumular un importe en el mes equivocado u omitir un cobro |
| Retenciones | Pagar de más o dejar diferencias con clientes persona moral |
| IVA | Acreditamientos, traslados o retenciones mal calculados |
| Acuses | No poder probar qué se presentó y cuándo |
Orden de revisión mensual
| Momento | Qué revisar |
|---|---|
| Antes de entrar al SAT | CFDI emitidos, vigentes, cancelados y de pago |
| Dentro del portal | Datos prellenados, ISR, IVA y retenciones |
| Antes de enviar | Diferencias contra banco y papeles de trabajo |
| Después de enviar | Acuse, línea de captura y comprobante de pago |
El cierre antes de entrar al portal: 4 elementos que deben revisarse
- CFDI de ingreso y pago
- Retenciones
- IVA
- Acuses
| CFDI de ingreso y pago | Incluido |
|---|---|
| Retenciones | Incluido |
| IVA | Incluido |
| Acuses | Incluido |
El mes del cobro define el ISR
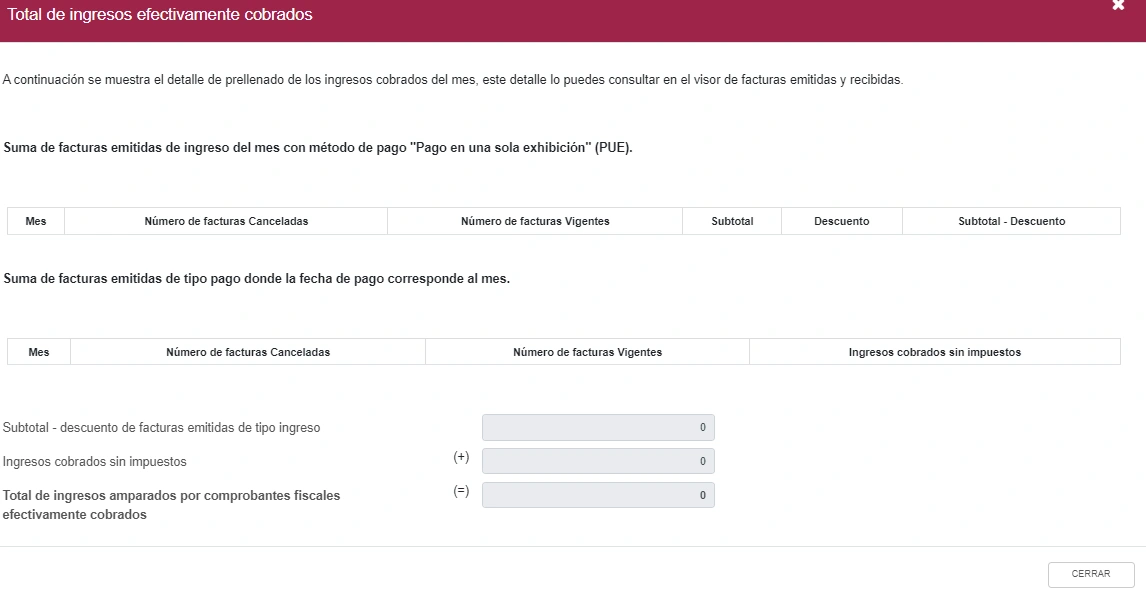
En RESICO de personas físicas, el ISR se calcula sobre ingresos amparados por CFDI que fueron efectivamente cobrados. Si emites una factura en marzo y la cobras en abril, identifica el pago de abril y su comprobante. La fecha de emisión por sí sola no permite ubicar el ingreso en la declaración.
El visor de facturas de RESICO del SAT muestra los importes acumulados de CFDI vigentes que usa la precarga de ISR e IVA. Compáralos con tus XML y estados de cuenta. El visor no reemplaza esa conciliación.
Ejemplo práctico
Supón que emites una factura PPD por 50,000 pesos. El cliente paga 30,000 en marzo y 20,000 en abril. El emisor debe generar un CFDI de pago por cada cobro. El cierre de marzo revisa el complemento de 30,000 y el de abril revisa el complemento por los 20,000 restantes.
Si la factura se emitió como PUE porque se esperaba cobrarla completa dentro de marzo, pero el pago total no llegó antes de terminar el mes, no basta con ajustar una cifra en la declaración. La regla 2.7.1.39 de la RMF 2026 exige cancelar ese CFDI, emitir uno nuevo con método PPD y generar los complementos correspondientes.
Para comprobar esos pagos:
- Identificar los CFDI emitidos en el mes.
- Relacionar cada cobro con el UUID de la factura.
- Validar parcialidad, saldo anterior, importe pagado y saldo insoluto.
- Comparar los complementos con el estado de cuenta.
- Corregir primero el CFDI que causó una precarga equivocada.
Qué revisar antes de enviar
Guarda el cálculo que comparaste con el portal y los documentos que usaste. Te servirán si después necesitas explicar una cifra o corregir la declaración. Revisa estos puntos antes de enviarla.
1. CFDI emitidos contra cobros bancarios
Compara facturas, CFDI de pago y depósitos. Separa anticipos y transferencias que no sean ingresos. Para cobros en efectivo, conserva el documento que identifica la operación y el CFDI correspondiente.
2. Retenciones de ISR e IVA
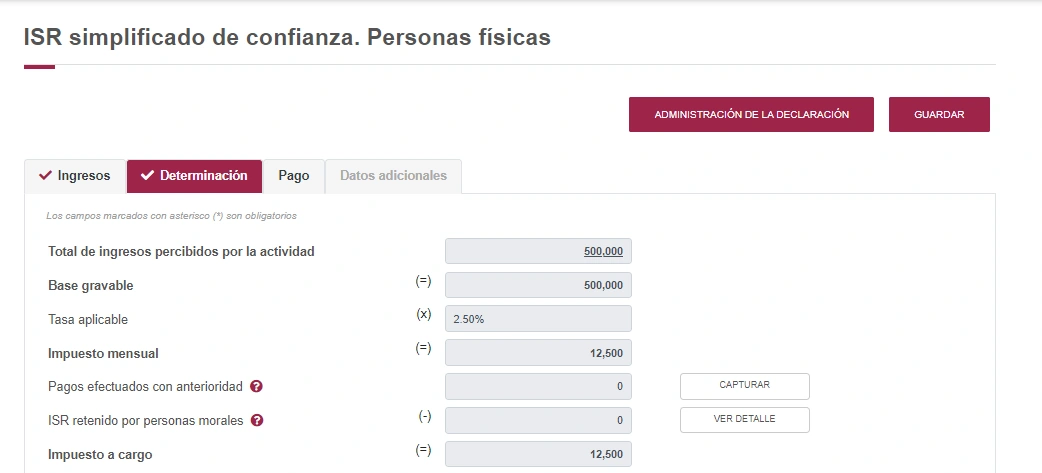
Cuando una persona moral te retiene ISR o IVA, revisa el RFC, la base, la tasa y el importe en el CFDI. Compara después la retención con la precarga. Si el comprobante está mal, pide la corrección antes de tomar el dato como acreditable.
3. IVA trasladado, acreditable y retenido
RESICO cambia el cálculo del ISR, no elimina el IVA. Clasifica actos gravados, a tasa cero, exentos y no objeto. Verifica también que el IVA acreditable cumpla requisitos y corresponda a erogaciones efectivamente pagadas.
4. Declaraciones previas y complementarias
Corrige el CFDI o la declaración del periodo donde nació la diferencia. Si presentas una complementaria, conserva el acuse anterior, el nuevo acuse, el papel de trabajo y el comprobante de pago adicional, cuando exista.
Errores frecuentes
Estos descuidos explican muchas diferencias:
- Aceptar el prellenado sin cruzarlo con bancos.
- Tratar una factura PPD como cobrada sin revisar el CFDI de pago.
- No registrar ingresos cobrados sin CFDI oportuno.
- Olvidar complementos de pago.
- Aceptar una retención con RFC, base o importe incorrecto.
- No guardar acuses, líneas de captura y comprobantes de pago.
Si se te acumulan las facturas, lleva una relación de cobros durante el mes en vez de reconstruirla al vencer la declaración. Anota la factura, fecha e importe de cada pago. Con más operaciones, conviene usar un sistema contable que ayude a relacionar esos movimientos y revisar las diferencias.
Cuándo pedir ayuda
Busca apoyo si manejas pagos parciales, varias cuentas bancarias o retenciones que no coinciden con la precarga. También si no puedes explicar una diferencia entre el visor, los XML y tus papeles de trabajo antes del vencimiento.
El servicio contable de Fintax incorpora la revisión de CFDI, cobros, bancos y declaraciones al cierre mensual. La entrega debe incluir el cálculo, el acuse y los pendientes que pasan al siguiente periodo.
Fuentes útiles
- SAT: declaraciones mensuales y definitivas de RESICO
- SAT: visor de facturas de RESICO
- SAT: pagos provisionales o definitivos de personas físicas
- SAT: Resolución Miscelánea Fiscal para 2026
Preguntas frecuentes
¿Cuándo se presenta la declaración mensual de RESICO?
A más tardar el día 17 del mes siguiente. El SAT también publica días hábiles adicionales según el sexto dígito numérico del RFC, con base en el decreto de beneficios fiscales aplicable.
¿Puedo aceptar los datos prellenados del SAT?
Úsalos como base y compáralos con XML, complementos de pago, estados de cuenta y retenciones. Una precarga puede estar incompleta si el comprobante está cancelado, mal emitido o todavía no aparece en el visor.
¿Qué hago si el SAT muestra ingresos que todavía no cobro?
Revisa el método de pago. Para PPD, confirma que la precarga use los CFDI de pago del periodo. Si se emitió PUE y no se recibió el pago total dentro del mes, corrige el comprobante conforme a la regla 2.7.1.39 antes de declarar.
¿Debo declarar aunque no haya tenido ingresos?
Revisa las obligaciones activas en tu constancia y en el aplicativo. La ausencia de ingresos no cancela por sí misma una obligación mensual registrada.
Qué guardar después de enviar
Integra en una sola carpeta la declaración, el acuse, la línea de captura, el comprobante de pago y la conciliación utilizada. Si después cambia una cifra, conserva la versión original y agrega una nota con el dato corregido. El expediente debe explicar la secuencia, no sólo mostrar el último archivo.