Reporte no significa impuesto automático
Que una institución financiera informe depósitos en efectivo acumulados por más de $15,000 en un mes no convierte cada peso en ingreso gravable ni reactiva el antiguo IDE. Sí vuelve indispensable poder explicar origen, tratamiento fiscal y registro de cada abono.
Lectura guiada
Preparando lectura con voz…
En 2026, los bancos y otras instituciones comprendidas por la regla siguen proporcionando al SAT información sobre depósitos en efectivo. El dato útil no es sólo el umbral: importa qué se considera efectivo, cómo se acumulan varias cuentas en la misma institución y si tus comprobantes cuentan la misma historia que el estado bancario.
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre el reporte bancario de depósitos en efectivo al SAT.
Qué reporta la institución financiera
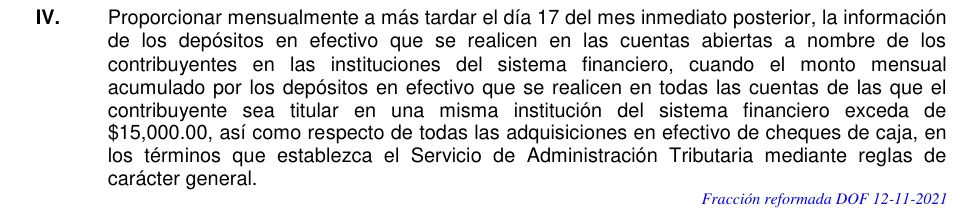
El trámite oficial de declaración de depósitos en efectivo del SAT indica que la información abarca los depósitos en efectivo realizados en todas las cuentas de las que una persona sea titular dentro de una misma institución cuando el acumulado mensual exceda $15,000. También incluye todas las adquisiciones en efectivo de cheques de caja.
| Elemento | Regla práctica | No significa |
|---|---|---|
| Umbral | Más de $15,000 acumulados en el mes | Una franquicia mensual de ISR |
| Agrupación | Todas las cuentas del mismo titular en la misma institución | $15,000 independientes por cada cuenta |
| Periodicidad | La institución puede presentar información mensual | Que el cliente presente IDE-M |
| Cheque de caja | Adquisición en efectivo informada | Que sólo aplique si rebasa $15,000 |
| Dato reportado | Movimiento y titularidad bancaria | Calificación definitiva del origen fiscal |
La obligación está vinculada al artículo 55, fracción IV, de la Ley del ISR. El portal del SAT confirma además que las instituciones que usan el esquema mensual presentan a más tardar el día 10 del mes siguiente. Es una obligación del sistema financiero, no una declaración adicional que deba enviar el cuentahabiente por cada depósito.
Qué sí se considera depósito en efectivo
- Moneda nacional entregada físicamente para abono en una cuenta.
- Moneda extranjera entregada físicamente para abono en una cuenta.
- Depósitos en efectivo realizados por el titular o por otra persona a una cuenta del titular.
- Adquisiciones de cheques de caja pagadas en efectivo.
Qué no entra en esa definición
El propio SAT excluye transferencias electrónicas, traspasos de cuenta, títulos de crédito y otros documentos o sistemas pactados con instituciones financieras, incluso cuando salen de la misma institución que recibe los recursos.
| Movimiento | ¿Efectivo para este reporte? | Control que todavía necesitas |
|---|---|---|
| SPEI de un cliente | No | CFDI, cuenta por cobrar e ingreso |
| Traspaso entre cuentas propias | No | Estados de origen y destino |
| Cheque depositado | No bajo esta definición | Documento y causa del pago |
| Billetes depositados en ventanilla | Sí | Origen y registro |
| Billetes depositados por un cliente | Sí | Venta, CFDI y cobranza |
| Compra en efectivo de cheque de caja | Sí | Beneficiario y propósito |
El umbral no decide si el dinero paga impuestos
El tratamiento depende de la causa jurídica y económica. Una venta cobrada en efectivo puede ser ingreso aunque el depósito sea menor a $15,000. Un traspaso entre cuentas propias puede superar el monto y no crear un ingreso nuevo. Un préstamo puede no ser ingreso, pero decirle “préstamo” al depósito no lo demuestra.
| Origen declarado | Evidencia mínima | Riesgo si falta |
|---|---|---|
| Venta o servicio | CFDI, pedido, entrega, cobro y declaración | Ingreso omitido o diferencia de IVA |
| Préstamo | Contrato, identidad, capacidad, salida del prestamista y recepción | Reclasificación como ingreso |
| Aportación de socio | Acta, acuerdo, contabilidad, identidad y banco | Pasivo o capital sin sustancia |
| Reembolso | Gasto original, política, aprobación y cálculo | Depósito sin causa trazable |
| Venta de activo | Propiedad, contrato, precio, entrega y tratamiento fiscal | Ingreso y ganancia mal calculados |
| Traspaso propio | Estado de ambas cuentas y misma titularidad | Duplicar ingreso o dejar abono inexplicado |
La Suprema Corte ha sostenido que, para desvirtuar una presunción con un préstamo, el contrato por sí solo puede ser insuficiente: deben existir elementos que prueben materialidad y flujo, como los estados de quien entrega los recursos. La documentación debe existir alrededor de la operación, no fabricarse después de un requerimiento.
Depósitos, contabilidad y presunción de ingresos
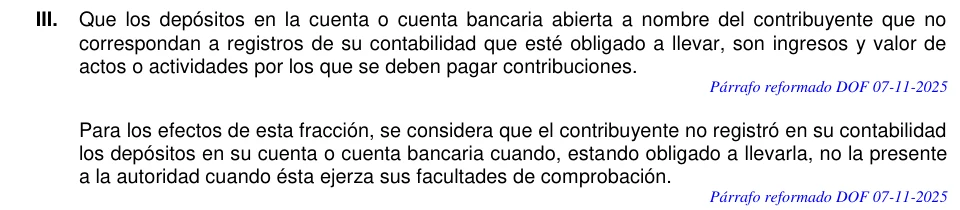
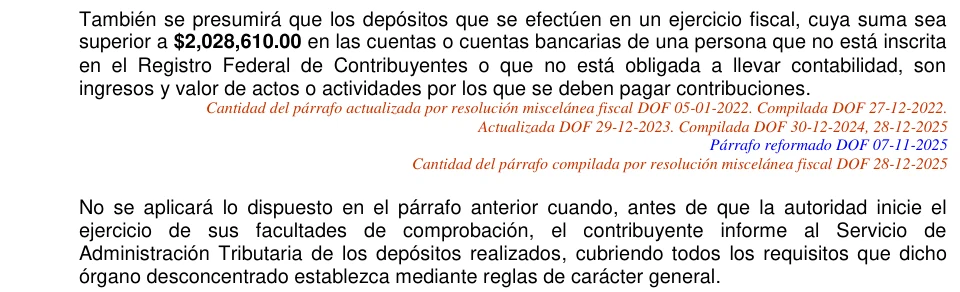
El artículo 59, fracción III, del Código Fiscal de la Federación permite a la autoridad presumir como ingresos los depósitos bancarios que no correspondan a registros de la contabilidad cuando el contribuyente está obligado a llevarla, salvo prueba en contrario. Por eso el control no se limita al efectivo que rebasa el umbral informativo.
- Registra el depósito en la fecha y cuenta correctas.
- Vincúlalo con cliente, contrato, CFDI, recibo o documento de origen.
- Separa ventas, préstamos, aportaciones, reembolsos y traspasos.
- Concilia el total de cobranza contra CFDI y declaraciones del periodo.
- Conserva evidencia del tercero que entregó el efectivo cuando sea relevante.
- Documenta diferencias y correcciones antes del cierre mensual.
Un control mensual que sí funciona
| Paso | Trabajo | Salida |
|---|---|---|
| 1. Exportar | Descargar movimientos de todas las cuentas | Base completa del mes |
| 2. Identificar | Marcar canal: efectivo, SPEI, cheque o traspaso | Clasificación de entrada |
| 3. Agrupar | Acumular efectivo por institución y titular | Umbral visible |
| 4. Explicar | Asignar origen y tratamiento | Mapa depósito-documento |
| 5. Conciliar | Comparar contra CFDI, ventas, cuentas y declaraciones | Diferencias abiertas |
| 6. Cerrar | Corregir y archivar soporte | Expediente reproducible |
No mezcles tres obligaciones distintas
| Regla | Quién informa | Detonante general |
|---|---|---|
| Depósitos en efectivo | Institución financiera | Acumulado mensual superior a $15,000 en la misma institución |
| Contraprestaciones en efectivo | Contribuyente que recibe | Operaciones en efectivo, oro o plata superiores a $100,000 bajo reglas aplicables |
| Declaración de ingresos | Contribuyente | Ingreso y régimen fiscal, no el canal bancario por sí solo |
El artículo 161 del Reglamento de la LISR desarrolla el aviso de contraprestaciones recibidas en efectivo, oro o plata superiores a $100,000. Es una obligación diferente del informe bancario de $15,000 y debe analizarse por operación y supuesto aplicable.
No mezcles tres obligaciones distintas: detonante general
| Contraprestaciones en efectivo | $100,000 |
|---|---|
| Depósitos en efectivo | $15,000 |
Señales para corregir antes del cierre
- Depósitos frecuentes descritos como “préstamo” sin salida identificable del prestamista.
- Ventas en efectivo sin CFDI o sin registro de cobranza.
- Traspasos propios registrados como ventas en una cuenta y omitidos en otra.
- Efectivo de varias sucursales concentrado sin corte de caja por origen.
- Aportaciones de socios sin acta ni correspondencia contable.
- Cheques de caja comprados en efectivo sin beneficiario o propósito archivado.
- Diferencias entre depósitos, terminales, plataformas, CFDI y declaraciones.
No fracciones depósitos para evitar el reporte
Dividir una operación no cambia su causa y puede empeorar la trazabilidad. El objetivo correcto es bancarizar cuando sea viable, registrar el ingreso cuando corresponda y conservar evidencia suficiente del origen.
Ejemplo de conciliación
Un negocio recibe durante octubre $24,600 en efectivo en tres depósitos dentro del mismo banco, $38,000 por SPEI de clientes y un traspaso propio de $50,000. Para el reporte bancario de efectivo se acumulan los $24,600; el SPEI y el traspaso no se clasifican como efectivo. Fiscalmente, sin embargo, el negocio concilia tanto el efectivo como los SPEI contra ventas y CFDI, y prueba el traspaso con estados de origen y destino.
Preguntas frecuentes
¿El SAT cobra impuesto al depositar más de $15,000 en efectivo?
No existe un impuesto automático por cruzar ese umbral. La institución informa conforme a la LISR; el impuesto depende de si los recursos constituyen ingreso y de su tratamiento fiscal.
¿El límite se aplica por cuenta?
La regla acumula las cuentas de las que la persona es titular dentro de una misma institución financiera. Abrir varias cuentas en el mismo banco no crea umbrales separados.
¿Una transferencia cuenta como depósito en efectivo?
No para esta declaración informativa. El SAT excluye transferencias electrónicas y traspasos; aun así, debes poder explicar su origen y registrarlas correctamente.
¿Todo depósito bancario es ingreso?
No necesariamente. La naturaleza puede ser venta, préstamo, aportación, reembolso o traspaso, entre otras. Lo decisivo es la realidad de la operación, su registro y la evidencia, no el nombre escrito en una hoja.