No necesitas “salir” del Buró: necesitas que el reporte sea correcto
Tener historial significa que una entidad reportó crédito o servicios. El objetivo es que identidad, cuentas, saldos, fechas y comportamiento describan lo que realmente ocurrió.
Lectura guiada
Preparando lectura con voz…
Revisar el Reporte de Crédito Especial antes de solicitar financiamiento permite encontrar errores cuando todavía hay tiempo de documentarlos. La auditoría no empieza con el score: empieza con nombres, domicilios, créditos, consultas y saldos. Una sola cuenta desconocida puede ser más importante que cualquier puntuación.
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre lo que debes saber del Buró de Crédito.
Buró de Crédito, Círculo y Buró de Entidades no son lo mismo
La CONDUSEF explica que Buró de Crédito es una sociedad de información crediticia que integra historiales; Círculo de Crédito es otra sociedad autorizada. El Buró de Entidades Financieras, en cambio, compara instituciones, reclamaciones, sanciones, comisiones y productos.
| Herramienta | Qué contiene | Para qué usarla |
|---|---|---|
| Reporte de Crédito Especial | Identidad, domicilios, créditos, pagos, consultas | Auditar tu historial |
| Score | Estimación separada de riesgo | Referencia, no sustituto del reporte |
| Buró de Entidades Financieras | Desempeño y productos de instituciones | Comparar proveedores |
| Estado de cuenta | Movimientos y saldo del otorgante | Sustentar una diferencia puntual |
Buró de Crédito, Círculo y Buró de Entidades no son lo mismo: 4 elementos que deben revisarse
- Reporte de Crédito Especial
- Score
- Buró de Entidades Financieras
- Estado de cuenta
| Reporte de Crédito Especial | Incluido |
|---|---|
| Score | Incluido |
| Buró de Entidades Financieras | Incluido |
| Estado de cuenta | Incluido |
Obtén el reporte por el canal correcto
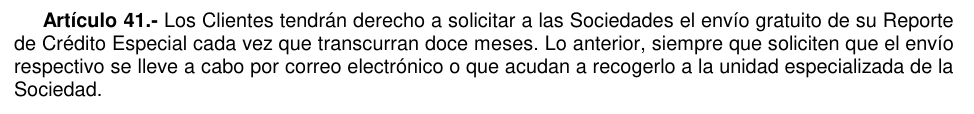
La guía de CONDUSEF de agosto de 2025 recuerda que puedes solicitar gratis una vez al año tu reporte en los portales oficiales de Buró de Crédito o Círculo de Crédito. Escribe la dirección directamente y evita intermediarios que prometen “borrarte”.
- Usa correo y dispositivo propios; no compartas preguntas de autenticación.
- Ten a la mano contratos o estados para validar datos sin adivinar.
- Descarga el archivo completo y registra fecha y sociedad que lo emitió.
- No publiques capturas: el reporte contiene datos suficientes para facilitar suplantación.
Auditoría en cuatro pasadas
| Pasada | Revisa | Señal de alerta |
|---|---|---|
| Identidad | Nombre, RFC, fecha, domicilios | Alias o dirección que nunca usaste |
| Cuentas | Otorgante, número parcial, apertura, tipo | Crédito que no reconoces |
| Comportamiento | Saldo, pago, atraso, cierre y actualización | Pagado que sigue vencido o saldo imposible |
| Consultas | Quién consultó y cuándo | Solicitud reciente que no hiciste |
Clasifica cada hallazgo como correcto, desactualizado, incorrecto o desconocido. No mezcles en una sola reclamación narrativa una dirección vieja, un saldo mal aplicado y una cuenta fraudulenta: cada registro necesita hechos, petición y evidencia claros.
Expediente por registro impugnado
- Reporte completo y página donde aparece el registro.
- Identificación y comprobante de domicilio vigente.
- Contrato, estado, transferencia, carta finiquito o folio del otorgante.
- Cronología de apertura, pagos, cierre y aclaraciones previas.
- Petición concreta: corregir saldo, fecha, estatus, identidad o eliminar cuenta no contratada.
- Si sospechas identidad, evidencia de que desconociste el producto y protegiste accesos.
Cómo presentar la reclamación
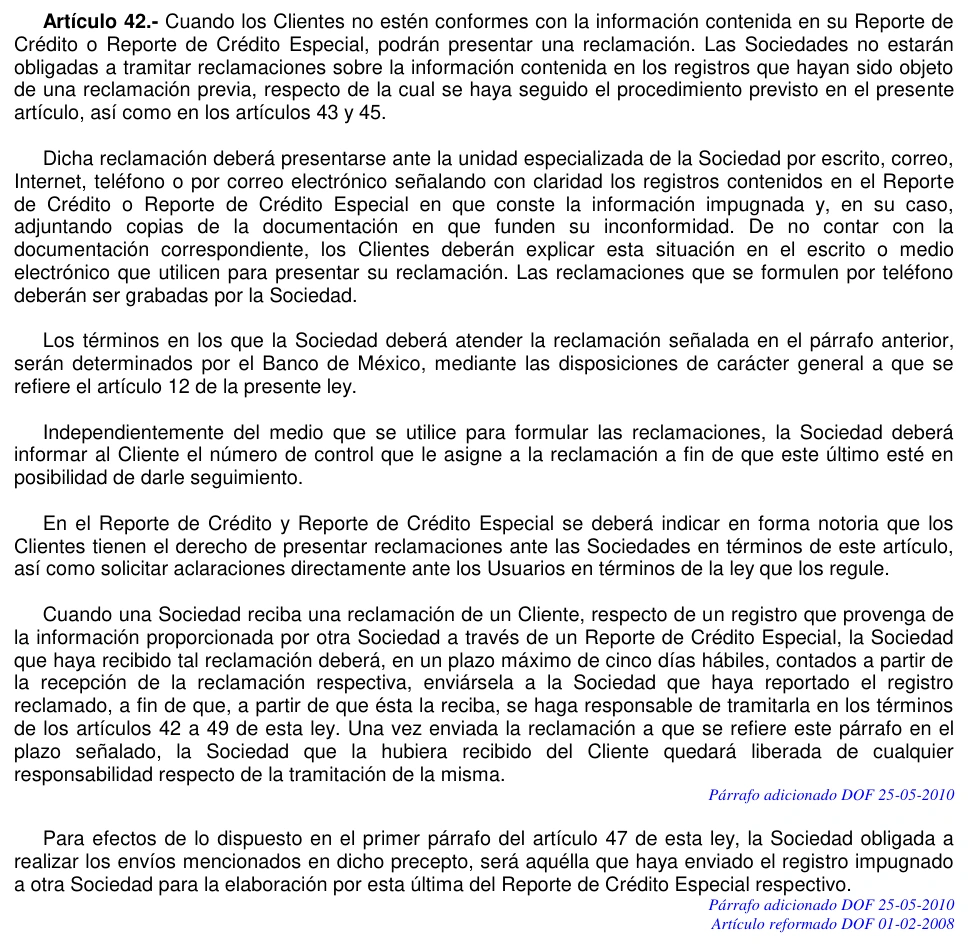
La Ley para Regular las Sociedades de Información Crediticia permite reclamar ante la unidad especializada de la sociedad por escrito, internet, teléfono, correo o correo electrónico. Debes identificar con claridad los registros impugnados y adjuntar documentos; si no los tienes, explica por qué.
| Campo | Redacción útil | Evita |
|---|---|---|
| Registro | Otorgante, cuenta parcial y página | “Todo mi Buró está mal” |
| Hecho | Qué dato aparece y cuál debe aparecer | Opiniones sin fecha |
| Evidencia | Documento y parte que prueba el cambio | Archivos sin relación |
| Petición | Corrección exacta solicitada | Pedir sólo “subir score” |
| Contacto | Correo y teléfono bajo tu control | Canal ajeno o inseguro |
CONDUSEF señala que la respuesta a una aclaración del historial debe darse en 29 días hábiles. Conserva folio y versión del reporte. Si el otorgante es una institución financiera y la controversia no se resuelve, primero obtén su folio de aclaración y consulta la ruta vigente de queja ante CONDUSEF.
Una reclamación no borra una deuda válida
Corrige información incorrecta o no reconocida. Si la cuenta y el atraso son reales, la ruta es pagar, negociar o documentar el acuerdo; presentar una reclamación sin sustento no convierte el dato en error.
Si la cuenta no es tuya
- Congela nuevas solicitudes y cambia accesos del correo y banca relacionados.
- Contacta al otorgante por número oficial y desconoce el producto por escrito.
- Pregunta qué identidad, canal, domicilio y cuenta de depósito se usaron.
- Reclama el registro ante la sociedad con el folio del otorgante.
- Revisa el otro reporte autorizado y nuevas consultas.
- Evalúa denuncia y apoyo institucional según la evidencia y naturaleza del fraude.
Qué significa que un registro se elimine por tiempo
Los plazos de conservación dependen del monto en UDIS y de condiciones legales. CONDUSEF resume periodos de uno, dos, cuatro o seis años para ciertos rangos, con excepciones por monto, juicio o fraude. La eliminación del historial no equivale automáticamente a prescripción civil, condonación, carta finiquito ni imposibilidad de cobro.
Quita, reestructura y pago total dejan historias distintas
| Salida | Qué documentar | Lectura futura |
|---|---|---|
| Pago total | Saldo cero y carta finiquito | Cumplimiento del acuerdo original |
| Reestructura | Nuevo convenio, calendario y aplicación | Obligación modificada |
| Quita | Carta convenio antes y finiquito después | Pago menor con quebranto reportable |
| Cuenta no reconocida | Folios, reclamación y resolución | Corrección por identidad o error |
No deposites una quita sólo por una llamada de cobranza. Verifica titular de la cuenta receptora, convenio, monto, fecha, efecto sobre saldo y entrega de finiquito. Una promesa de “limpiar el Buró” sin participación del otorgante es una señal de fraude.
Calendario antes de pedir crédito
| Momento | Acción |
|---|---|
| 45–60 días antes | Obtener reportes y clasificar diferencias |
| Mismo día | Desconocer cuentas o consultas urgentes |
| Semana 1 | Presentar reclamaciones separadas con evidencia |
| Durante respuesta | No hacer solicitudes múltiples innecesarias |
| Al resolver | Descargar reporte actualizado y verificar todos los campos |
| Antes de solicitar | Comparar producto y capacidad, no sólo score |
Preguntas frecuentes
¿Estar en Buró significa estar vetado?
No. Un historial registra créditos y comportamiento. Cada otorgante aplica sus políticas y analiza más información que la mera existencia del reporte.
¿Pagar actualiza de inmediato?
El otorgante debe reportar la actualización según el ciclo aplicable. Conserva pago y finiquito; revisa el siguiente reporte y reclama si persiste un dato incorrecto.
¿Consultar mi reporte baja mi score?
Solicitar tu propio Reporte de Crédito Especial es una consulta de control. Distingue esa consulta de solicitudes de crédito hechas por otorgantes.
¿Una reparadora puede borrar datos correctos?
No debería prometerlo. Sólo el otorgante y la sociedad, mediante actualización o resolución de reclamación, pueden modificar el registro conforme a la ley.
Fuentes oficiales
Consulta la guía de CONDUSEF sobre historial, la diferencia con el Buró de Entidades, la ley de sociedades de información crediticia y la ruta de reclamación financiera.