Lectura guiada
Preparando lectura con voz…
Para entender la situación fiscal de un negocio conviene separar tres preguntas: ¿cómo está registrado?, ¿qué resultado arroja su cumplimiento? y ¿qué créditos fiscales debe revisar? La constancia de situación fiscal, la opinión de cumplimiento y la consulta de adeudos responden preguntas distintas. Una constancia con datos correctos no sustituye la opinión; una opinión positiva tampoco equivale a una auditoría completa. El registro y el cumplimiento tienen marcos diferentes en los artículos 27 y 32-D del Código Fiscal de la Federación.
Qué responde cada documento
Publicación de InstagramMostrarOcultar
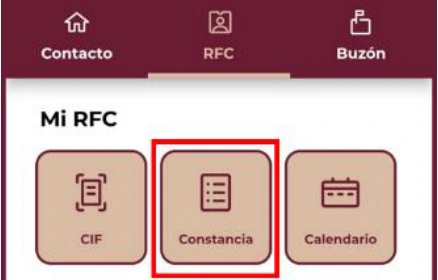
Publicación original de Fintax sobre documentos para conocer la situación fiscal del negocio.
La constancia emitida por el SAT permite verificar información del contribuyente, como RFC, inscripción, actividad, régimen y obligaciones. Su función es identificar datos fiscales, no comprobar que no existen créditos. Consulta la descripción oficial de la constancia de situación fiscal. Para los otros dos componentes, utiliza la regla 2.1.36 de la RMF 2026 y el portal de adeudos fiscales del SAT.
| Documento o consulta | Pregunta que responde | Qué no acredita | Cruce siguiente |
|---|---|---|---|
| Constancia de situación fiscal | ¿Qué datos, régimen y obligaciones registra el SAT? | Ausencia de créditos o revisión integral | Comparar con la actividad real del negocio |
| Opinión de cumplimiento | ¿Qué resultado arrojan los criterios revisados al consultar? | Corrección de todos los cálculos y montos declarados o pagados | Leer resultado y motivos; cotejar declaraciones y acuses |
| Consulta de adeudos fiscales | ¿Qué créditos identificados requieren revisión? | Ausencia de cualquier riesgo por no ver un adeudo | Revisar resolución, periodo, notificación, saldo y pagos |
Qué responde cada documento: 3 elementos que deben revisarse
- Constancia de situación fiscal
- Opinión de cumplimiento
- Consulta de adeudos fiscales
| Constancia de situación fiscal | Incluido |
|---|---|
| Opinión de cumplimiento | Incluido |
| Consulta de adeudos fiscales | Incluido |
Los alcances legales y los controles recomendados
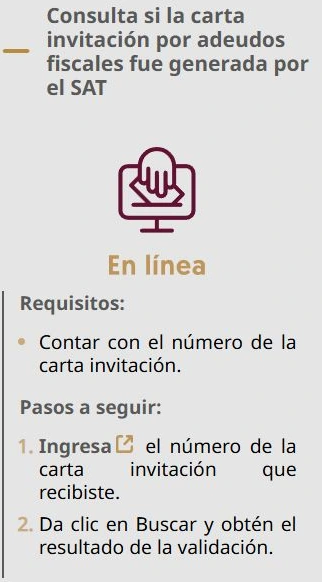
La regla 2.1.36 contempla resultados positiva, negativa, suspensión e inscrito sin obligaciones. La revisión utiliza información de sistemas institucionales al momento de consultar; no es una resolución favorable sobre los cálculos ni los montos de impuestos declarados o pagados. Además, ciertos créditos pueden considerarse al corriente bajo las condiciones aplicables, por ejemplo, con pagos a plazos autorizados cuya autorización no haya sido revocada. Por eso, una opinión positiva y un crédito con esa autorización pueden coexistir sin contradicción automática. Véanse la regla 2.1.36 y el artículo 32-D.
Como control recomendado, reúne consultas cercanas en fecha, registra cuándo obtuviste cada documento y confirma que todos correspondan al mismo RFC. No presentes ese expediente como certificado de ausencia de riesgo. Descarga desde cuentas autorizadas, conserva los archivos emitidos y comparte únicamente los necesarios, nunca contraseñas. Estas medidas organizan la revisión; no son requisitos adicionales establecidos por los documentos citados.
Cómo decidir el siguiente paso
- Compara la constancia con la actividad real. Identifica diferencias de datos, régimen u obligaciones sin asumir que existe un régimen universal para todos los negocios.
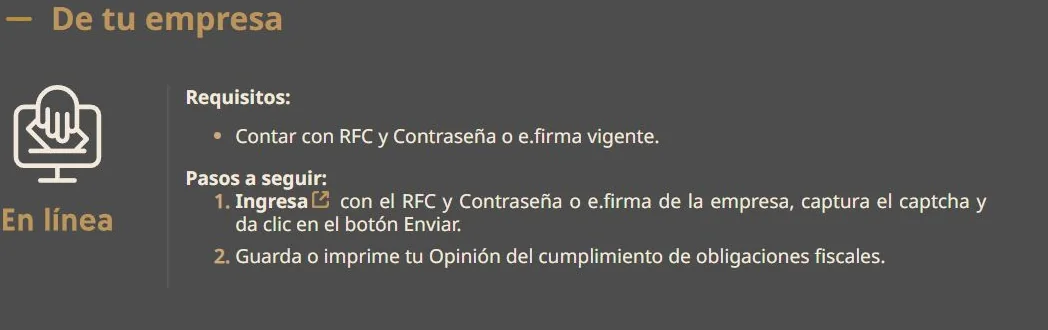
- Obtén la opinión y lee su motivo concreto. La ficha 26/CFF prevé su obtención en línea con RFC y contraseña o e.firma; no deduzcas un impuesto faltante a partir del resultado general.
- Si el motivo señala una omisión real, atiéndela por la vía aplicable. Si tienes evidencia de una declaración presentada, verifica primero su correspondencia antes de aclarar.
- Para cada crédito identificado, revisa resolución, periodo, concepto, notificaciones, situación jurídica, saldo y comprobantes. Verifica cómo se aplicaron los pagos antes de pagar otra vez.
La obtención de la opinión y la aclaración tienen procedimientos separados: fichas 26/CFF y 27/CFF del Anexo 2 de la RMF 2026. Los créditos requieren su propia revisión en el servicio de adeudos fiscales.
Ejemplo: una declaración presentada que aparece como faltante
Supongamos que una persona dueña de un negocio tiene una constancia actual con actividades correctas. Su opinión negativa señala una presunta declaración de IVA de junio de 2026 faltante. Conserva un acuse de presentación de ese periodo y un comprobante bancario que parece corresponder al pago. Es un caso hipotético: esos archivos justifican una revisión, pero todavía no demuestran que el señalamiento del SAT sea incorrecto.
- Identificación: cotejar el RFC de la opinión, el acuse y el pago.
- Declaración: confirmar impuesto, periodo y si es normal o complementaria.
- Presentación: verificar folio, fecha y aceptación en el acuse; un borrador no prueba presentación.
- Pago: comprobar referencia, periodo e importe y que el pago corresponda a esa declaración.
Si después del cotejo persiste una diferencia documentada, presenta la aclaración de la ficha 27/CFF con los documentos y avisos pertinentes. Conserva el folio, da seguimiento a la respuesta y solicita una nueva opinión una vez solventadas las inconsistencias. No presupongas un resultado ni un plazo garantizado. Esta ruta está descrita en el Anexo 2 y la regla 2.1.36.
Cierra la revisión con una hoja de hallazgos: documento y fecha, dato cotejado, coincidencia o diferencia, evidencia, acción pendiente y responsable. En el ejemplo, la acción podría ser aclarar el señalamiento con sus soportes, no volver a presentar o pagar sin verificar.
Preguntas frecuentes
¿Puedo tener constancia correcta y opinión negativa?
Sí. La constancia identifica datos; la opinión revisa criterios de cumplimiento. Que coincidan las actividades no resuelve por sí mismo el motivo negativo, conforme a los alcances del SAT y la regla 2.1.36.
¿Una opinión positiva significa que todo fue auditado?
No. No valida todos los cálculos o montos declarados y pagados. Conserva la revisión ordinaria de declaraciones y créditos; el alcance está delimitado en la regla 2.1.36.
¿La opinión negativa implica una multa automática?
No equivale por sí misma a una multa específica. Identifica el motivo y la evidencia correspondiente; el resultado de la opinión se rige por la regla 2.1.36.