Lectura guiada
Preparando lectura con voz…
Si conservas tu empleo y empiezas a prestar servicios por cuenta propia, la primera decisión administrativa es comprobar tu situación actual. Tener RFC por salarios no significa que los nuevos servicios ya estén incorporados. Si el RFC existe, corresponde actualizar actividades y obligaciones, no obtener otro. La inscripción inicial y la actualización son trámites distintos en las fichas 1/CFF y 28/CFF del Anexo 2 de la RMF 2026.
Elige el trámite según tu punto de partida
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre alta fiscal al comenzar a prestar servicios independientes.
Antes de reservar una cita, consulta tu registro actual. Como control recomendado, reúne evidencia de qué servicio prestarás, cuándo comenzó y cuáles son tus fuentes de ingreso. Esto permite contestar el cuestionario con hechos y detectar una actividad faltante. La ruta legal depende de si ya estás inscrito; los documentos adicionales para una inscripción dependen de tus circunstancias, conforme a las fichas 1/CFF y 28/CFF del Anexo 2.
| Situación actual | Trámite | Antes de presentar | Evidencia de cierre |
|---|---|---|---|
| RFC por salarios; comienzas servicios | Actualización, ficha 28/CFF | Fecha real, actividad y fuentes de ingreso | Aviso y acuse del movimiento; revisar obligaciones |
| No tienes RFC | Inscripción inicial, ficha 1/CFF | Cita y documentos aplicables | Acuse de inscripción; revisar datos registrados |
| Tienes RFC, pero desconoces tus actividades | Consultar el registro y determinar la actualización necesaria | Comparar registro con trabajo e ingresos reales | Registro revisado y, si hubo cambio, acuse del movimiento |
Elige el trámite según tu punto de partida: 3 elementos que deben revisarse
- RFC por salarios; comienzas servicios
- No tienes RFC
- Tienes RFC, pero desconoces tus actividades
| RFC por salarios; comienzas servicios | Incluido |
|---|---|
| No tienes RFC | Incluido |
| Tienes RFC, pero desconoces tus actividades | Incluido |
Actualiza con datos reales y revisa antes de confirmar
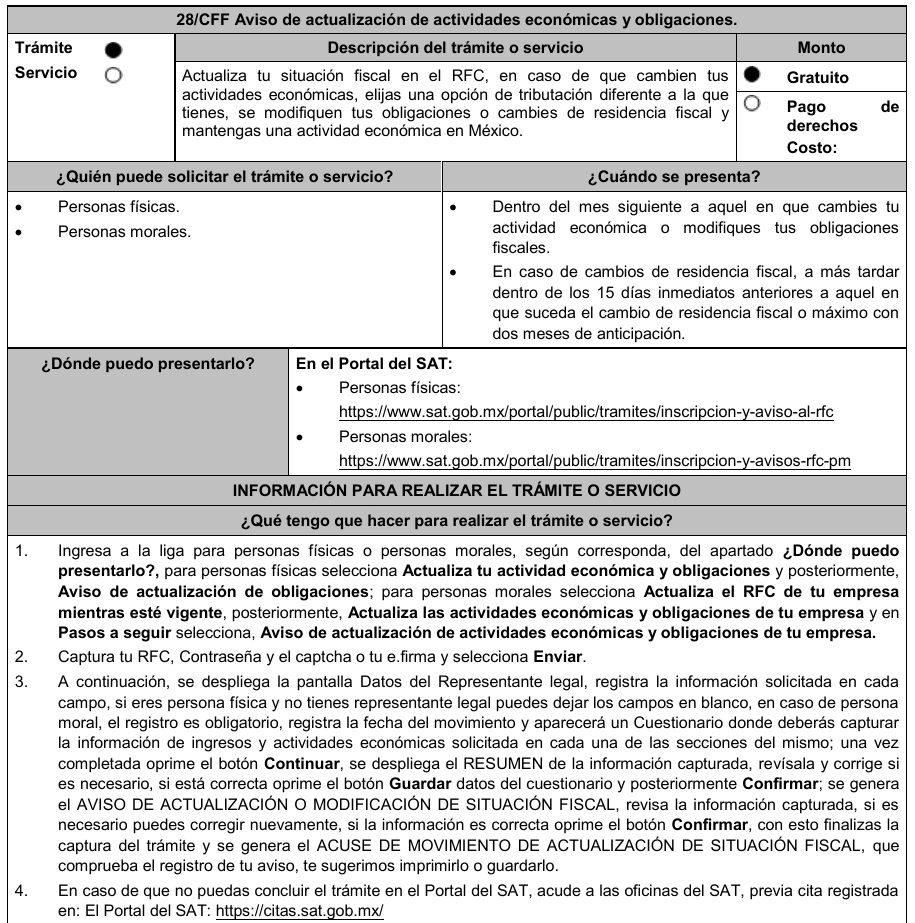
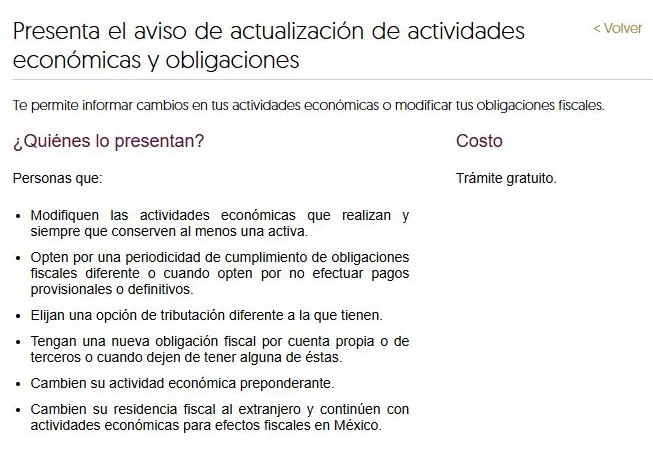
La ficha 28/CFF permite presentar la actualización en línea con RFC y Contraseña o e.firma. El aviso debe presentarse dentro del mes siguiente a aquel en que cambien las actividades o se modifiquen las obligaciones. El procedimiento incluye un cuestionario, revisión de la información y confirmación para obtener el aviso y el acuse del movimiento. Estos son requisitos del trámite, no recomendaciones opcionales: ficha 28/CFF.
- Identifica la fecha real de inicio y describe el servicio efectivamente prestado. Si ya cobraste, incorpora esos antecedentes a tu revisión.
- Contesta el cuestionario con tus actividades y fuentes de ingreso reales, incluyendo el empleo que conservas.
- Revisa el resumen antes de confirmar: RFC, fecha, actividad, régimen y obligaciones deben corresponder a tu situación.
- Guarda el aviso y el acuse. Como control recomendado, compara el resultado con el resumen revisado y registra las próximas fechas de cumplimiento según las obligaciones efectivas.
Prestar servicios independientes no te asigna automáticamente a RESICO. Su elegibilidad depende de las condiciones del artículo 113-E, incluidos el límite de ingresos, la compatibilidad de otros ingresos y las exclusiones aplicables. Conservar un salario exige considerarlo en esa revisión; no basta elegir un régimen porque resulta atractivo. Verifica el régimen de ISR pertinente antes de confirmar, conforme a la Ley del ISR, artículo 113-E.
Ejemplo: Mariana conserva su empleo
Supongamos que Mariana ya tiene RFC por salarios, mantiene su empleo y comienza servicios independientes de traducción el 5 de septiembre de 2026. Esa es su fecha real de inicio. Su decisión administrativa es actualizar el RFC mediante la ficha 28/CFF, no inscribirse nuevamente. Antes de presentar, revisa la actividad de traducción y la elegibilidad del régimen considerando también sus salarios. El plazo general corresponde al mes siguiente al cambio: ficha 28/CFF.
Mariana descarga el acuse y verifica que refleje los servicios y su situación salarial. Si ya recibió un pago, conserva fecha, cliente, concepto e importe como control de sus operaciones; no sustituye el inicio real por una fecha futura. Después organiza los cobros y las obligaciones resultantes. El control busca mantener correspondencia entre la actividad efectiva, el registro y la facturación, conforme a los artículos 27, 29 y 29-A del CFF.
Si no tienes RFC, prepara la inscripción
Raúl, en cambio, no tiene RFC. La ficha 1/CFF contempla inscripción presencial con cita, comprobante de domicilio original e identificación oficial vigente; debe revisar la condición relativa a CURP y los documentos adicionales aplicables. Puede solicitar cita en el portal oficial del SAT. La inscripción virtual de la ficha 3/CFF está limitada a supuestos específicos, como salarios exclusivamente o ausencia de obligaciones; no es la vía general para servicios independientes. Consulta las fichas 1/CFF y 3/CFF.
Cierra el trámite y prepara un CFDI real
Contraseña y e.firma tienen procedimientos propios, fichas 12/CFF y 14/CFF; no se expiden automáticamente por obtener RFC. Si solicitas e.firma durante la misma visita de inscripción, prepara la memoria USB y los requisitos de la ficha 14/CFF. Verifica también qué credencial y, en su caso, certificado de sello digital requiere la herramienta de facturación elegida: no son intercambiables. Fuente: Anexo 2.
Para el primer CFDI, usa una operación real y verifica los datos del emisor y del receptor. Del receptor, prepara RFC, nombre, código postal, régimen fiscal y uso del CFDI según los datos requeridos por el SAT. Como controles recomendados, protege los archivos de credenciales con cifrado, no publiques claves y conserva juntos acuse, comprobantes y registro de cobros.
Preguntas frecuentes
¿Necesito otro RFC si ya soy asalariado?
No. Debes actualizar el registro existente para reflejar los servicios y las obligaciones correspondientes, mediante la ficha 28/CFF.
¿Tener RFC significa que ya terminé?
No. Revisa que el registro corresponda a tu actividad y prepara los medios para emitir CFDI. Guardar un PDF sin verificar sus datos no sustituye esa revisión: CFF, artículos 27, 29 y 29-A.