Lectura guiada
Preparando lectura con voz…
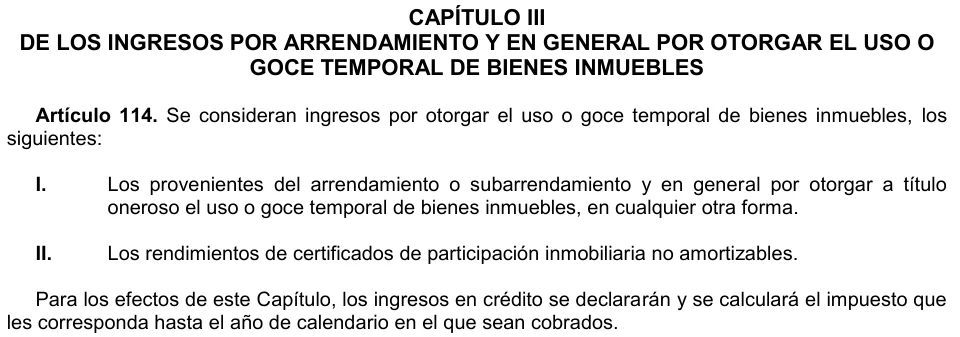
Si llevas meses cobrando renta sin declararla, el primer paso es reconstruir lo ocurrido. Agregar hoy el arrendamiento al RFC atiende tu registro, pero no resuelve declaraciones anteriores. El artículo 114 de la Ley del ISR identifica como ingresos por arrendamiento los derivados del uso o goce temporal de inmuebles y establece que los ingresos en crédito se declaran hasta que se cobran. Esa distinción permite ordenar el pasado sin confundir lo pactado con lo recibido.
Dos tareas distintas: registro e historial
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre alta fiscal de propietarios que reciben rentas.
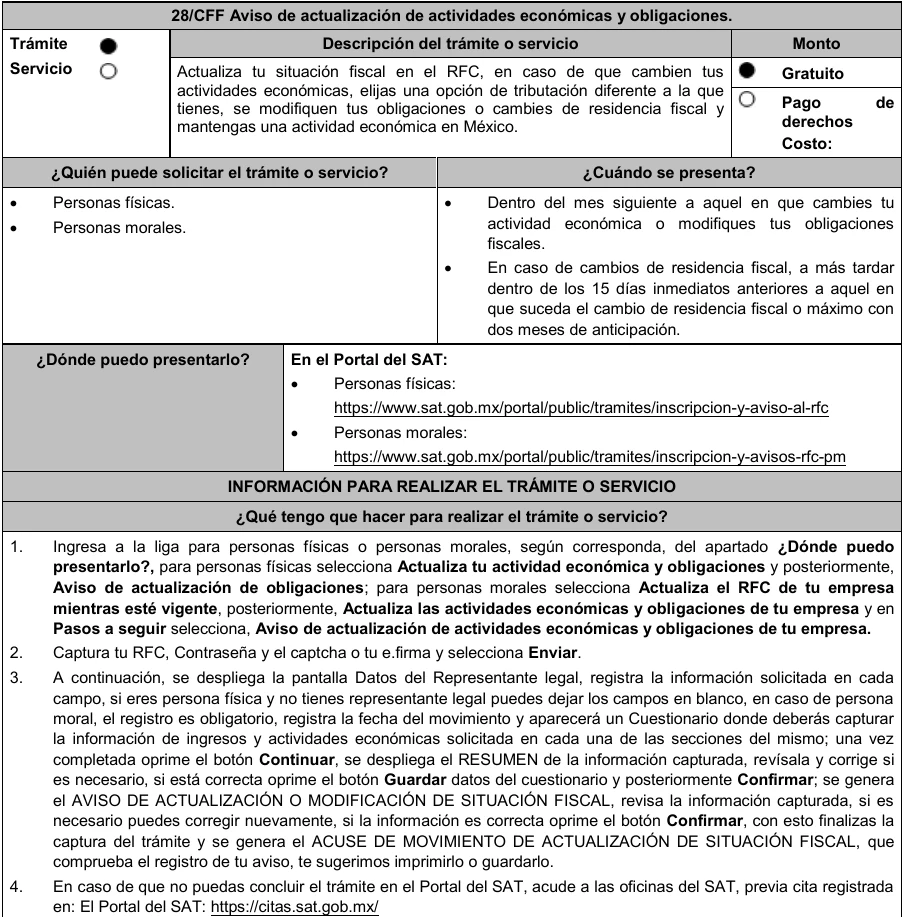
Si ya tienes RFC por salarios, necesitas revisar la actualización de actividades y obligaciones, no tratar el caso como una primera inscripción. La ficha 28/CFF del Anexo 2 de la RMF 2026, páginas 76 y 77, contempla el cuestionario, la fecha efectiva del movimiento y la generación del aviso y acuse. Esa fecha debe corresponder a lo sucedido, no elegirse para ocultar meses previos.
El aviso y el acuse documentan la actualización. No sustituyen las declaraciones ni acreditan el pago de impuestos anteriores. Asimismo, los artículos 114 a 118 de la Ley del ISR no establecen una exención automática por haber cobrado sin registrar la actividad. Las deducciones tienen condiciones: reunir gastos no equivale a que todos sean deducibles.
Reconstruye una cronología comprobable
Como control recomendado, empieza por identificar al propietario o a la persona legalmente facultada para recibir el ingreso. Si hay copropiedad o dudas sobre quién debe declararlo, resuélvelas con asesoría antes de asignar todos los cobros a un RFC. Después reúne contrato, modificaciones, estados de cuenta, recibos de efectivo, CFDI disponibles y declaraciones presentadas. Conserva los originales y trabaja con copias.
| Dato por periodo | Evidencia a cotejar | Control recomendado |
|---|---|---|
| Renta pactada y fecha de cobro | Contrato, estado de cuenta o recibo | Separar importe exigible de importe recibido |
| Depósito o garantía | Cláusula contractual y movimiento bancario | Revisar su naturaleza antes de clasificarlo como renta |
| CFDI existente | Archivo y datos del comprobante | Relacionarlo con contrato y cobro; marcar diferencias |
| Declaración y pago | Acuse y comprobante de pago | Distinguir ausencia de declaración, error y saldo pendiente |
| Movimiento en el RFC | Aviso y acuse | Contrastar la fecha registrada con la cronología real |
Un abono bancario no debe etiquetarse automáticamente como renta: podría corresponder a una garantía reembolsable u otro concepto. Documenta su naturaleza y cualquier aplicación posterior. La matriz debe separar renta pactada, cobro, CFDI, declaración y pago. Esta separación es un control de trabajo; la regla legal sobre ingresos en crédito está en el artículo 114 de la Ley del ISR.
Reconstruye una cronología comprobable: 5 elementos que deben revisarse
- Renta pactada y fecha de cobro
- Depósito o garantía
- CFDI existente
- Declaración y pago
- Movimiento en el RFC
| Renta pactada y fecha de cobro | Incluido |
|---|---|
| Depósito o garantía | Incluido |
| CFDI existente | Incluido |
| Declaración y pago | Incluido |
| Movimiento en el RFC | Incluido |
Ejemplo: cuatro cobros antes de actualizar el RFC
Supongamos que una propietaria ya tiene RFC por salarios, arrienda una casa desde enero y recibe un pago mensual de enero a abril. En mayo, junio y julio no cobra las rentas pactadas. En agosto agrega la actividad de arrendamiento. El contrato y los estados de cuenta respaldan esas fechas; todavía no se ha determinado el impuesto.
Su expediente debe mostrar cuatro cobros, cada uno en su periodo, y tres meses con renta pendiente de cobro. Conforme al artículo 114 de la Ley del ISR, los ingresos en crédito se declaran cuando se cobran. El movimiento de agosto no borra enero a abril. Con esa cronología, puede revisarse qué declaraciones corresponden y qué información debe corregirse, sin tomar agosto como inicio ficticio.
Orden práctico para regularizar
- Revisa primero si existe un aviso, requerimiento o actuación de la autoridad. Conserva el documento y pide que se evalúe antes de presentar.
- Completa la matriz por periodo y resuelve diferencias entre contrato, cobros y comprobantes.
- Confirma si corresponde inscripción inicial o actualización del RFC y utiliza la fecha real del movimiento.
- Determina las declaraciones pendientes y las correcciones necesarias. Revisa la emisión correctiva legal de CFDI; no fabriques comprobantes con fechas falsas.
- Presenta lo que proceda y conserva acuses y pagos vinculados a cada periodo.
Cumplimiento espontáneo no significa deuda cancelada
Los artículos 17-A y 21 del CFF contemplan actualización y recargos por contribuciones pagadas tarde. El artículo 32 regula declaraciones complementarias bajo condiciones específicas. El artículo 73 prevé alivio de multas por cumplimiento espontáneo, con excepciones; no elimina el impuesto ni garantiza ese tratamiento si la autoridad ya intervino.
Estas consecuencias deben revisarse con el expediente concreto y el Código Fiscal de la Federación, artículos 17-A, 21, 32 y 73. Por eso conviene revisar cualquier comunicación existente antes de decidir cómo presentar.
Preguntas frecuentes
¿El acuse de actualización demuestra que ya regularicé todo?
No. Documenta el movimiento del RFC conforme a la ficha 28/CFF. Verifica por separado declaraciones y pagos de cada periodo anterior.
¿Qué hago si faltan recibos de efectivo?
Reconstruye los cobros con contrato, mensajes, registros contemporáneos y confirmaciones del arrendatario. Señala qué está comprobado y qué requiere aclaración. No inventes recibos antiguos: lleva las diferencias a revisión antes de declarar.