Tener RFC no equivale a deber declaraciones
Desde 2022, las personas físicas mayores de edad deben solicitar su inscripción. Si no realizan actividades económicas, pueden quedar bajo el rubro sin actividad económica: esa inscripción no crea por sí sola declaraciones, pagos ni la sanción específica por no solicitarla.
Lectura guiada
Preparando lectura con voz…
La pregunta correcta no es únicamente cuándo darte de alta ante el SAT. Hay tres movimientos distintos: obtener una clave de RFC, registrar la actividad real que comenzarás y actualizar obligaciones cuando cambia la forma en que ganas dinero. Confundirlos puede dejarte con una constancia que existe, pero con un régimen que no corresponde a tus operaciones.
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre el momento en que una persona necesita darse de alta ante el SAT.
La respuesta legal en 30 segundos
El artículo 27 del Código Fiscal de la Federación vigente señala que las personas físicas mayores de edad deben solicitar su inscripción en el RFC. Para quienes no tienen actividad económica crea una categoría separada: no adquieren obligación de declarar o pagar contribuciones y tampoco les aplica la sanción del artículo 80, fracción I, por esa inscripción.
Cuando sí existe una actividad que obliga a presentar declaraciones, pagos, informativas o a expedir CFDI, la ficha de inscripción de personas físicas del SAT fija como referencia el mes siguiente al inicio. Esperar a la primera declaración suele ser una mala secuencia: antes de cobrar o facturar conviene tener correctos actividad, régimen, obligaciones, domicilio y medios de acceso.
Mapa de decisión: qué movimiento corresponde
| Situación | Movimiento en RFC | Momento operativo |
|---|---|---|
| Cumpliste 18 años y no generas ingresos | Inscripción sin actividad económica | Obtén tu RFC; no inventes una actividad |
| Entrarás a tu primer empleo | Inscripción o validación en sueldos y salarios | Antes del timbrado de nómina |
| Cobrarás honorarios o servicios independientes | Alta de actividad y obligaciones | Antes del primer CFDI y cobro |
| Venderás productos de forma habitual | Alta de actividad empresarial | Antes de iniciar operaciones documentadas |
| Rentarás un inmueble | Alta en arrendamiento y obligaciones aplicables | Antes de la primera renta exigible |
| Venderás, prestarás servicios u hospedarás por plataforma | Alta o actualización para plataforma | Antes de operar y recibir retenciones |
| Ya tienes RFC por nómina y comienzas a facturar | Actualización, no un segundo RFC | Antes del nuevo ingreso |
| Dejas una actividad, pero conservas otra | Disminución o actualización | Dentro del mes siguiente al cambio |
Nunca tramites un segundo RFC
La clave identifica a la persona, no a cada negocio. Si ya apareces en nómina, tu camino es actualizar actividades y obligaciones sobre el mismo RFC. Una duplicidad de claves requiere aclaración y puede trabar CFDI, devoluciones y declaraciones.
Mapa de decisión: qué movimiento corresponde: 8 elementos que deben revisarse
- Cumpliste 18 años y no generas ingresos
- Entrarás a tu primer empleo
- Cobrarás honorarios o servicios independientes
- Venderás productos de forma habitual
- Rentarás un inmueble
- Venderás, prestarás servicios u hospedarás por plataforma
- Ya tienes RFC por nómina y comienzas a facturar
- Dejas una actividad, pero conservas otra
| Cumpliste 18 años y no generas ingresos | Incluido |
|---|---|
| Entrarás a tu primer empleo | Incluido |
| Cobrarás honorarios o servicios independientes | Incluido |
| Venderás productos de forma habitual | Incluido |
| Rentarás un inmueble | Incluido |
| Venderás, prestarás servicios u hospedarás por plataforma | Incluido |
| Ya tienes RFC por nómina y comienzas a facturar | Incluido |
| Dejas una actividad, pero conservas otra | Incluido |
Inscripción, activación y actualización no son sinónimos
| Movimiento | Qué cambia | Comprobante que debes guardar |
|---|---|---|
| Inscripción | Crea la clave y datos de identidad | Acuse único y cédula de identificación fiscal |
| Inicio de actividad | Agrega actividad, régimen y obligaciones | Acuse de inscripción o movimiento con fecha efectiva |
| Actualización | Modifica actividades, proporción, régimen u obligaciones | Acuse de movimientos de actualización |
| Suspensión | Informa que cesan todas las actividades | Acuse de suspensión; no borra pendientes |
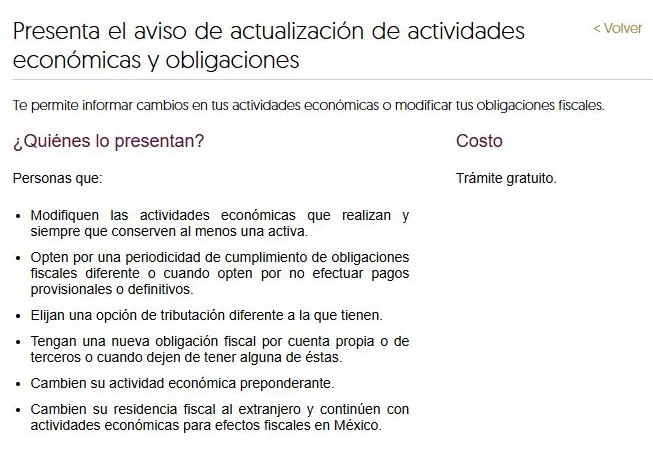
El aviso de actualización de actividades y obligaciones aplica, entre otros supuestos, cuando agregas o eliminas una actividad, cambia la preponderante, eliges otra opción de tributación o nace una obligación propia o de terceros. El SAT indica presentarlo dentro del mes siguiente al hecho que lo motiva y permite hacerlo con Contraseña o e.firma.
Caso 1: primer empleo
Si no cuentas con RFC, el patrón puede tener que registrarte. El SAT ofrece un trámite específico para que los empleadores inscriban a dos o más trabajadores que aún no estén en el padrón. Si ya tienes clave, entrega esa misma; puedes verificar nombre, código postal y régimen antes del primer recibo. Consulta la inscripción de trabajadores por el patrón.
- No confundas una constancia descargada con una nueva inscripción.
- Compara el nombre exactamente como aparece en el RFC, no como lo abrevia recursos humanos.
- Verifica el código postal fiscal usado para el CFDI de nómina.
- Si además tienes ingresos independientes, agrega la actividad correspondiente al mismo RFC.
Caso 2: freelance o prestador de servicios
El detonante no es abrir una cuenta de redes sociales ni imprimir tarjetas de presentación. Es comenzar una actividad económica que generará cobros, CFDI y declaraciones. Antes del primer servicio define quién es el cliente, si habrá retenciones, si los precios incluyen IVA, qué fecha tendrá el primer ingreso y qué régimen admite tu combinación de actividades.
| Pregunta previa | Por qué cambia el alta |
|---|---|
| ¿Cliente persona física o moral? | Puede cambiar retenciones y datos del CFDI |
| ¿Servicio, comercio o uso de bienes? | Cambia la actividad y las obligaciones |
| ¿Cobro nacional o del extranjero? | Puede cambiar IVA y documentación |
| ¿Hay empleo simultáneo? | Deben convivir ambos capítulos en el RFC |
| ¿El régimen deseado admite tus ingresos? | La elegibilidad debe probarse antes de seleccionarlo |
Caso 3: vender o prestar servicios mediante una plataforma
La regla 12.3.1 del SAT exige RFC a personas que enajenan bienes, prestan servicios, conceden hospedaje o el uso temporal de bienes mediante plataformas. El alta debe coincidir con la actividad y con la información entregada a la plataforma para que retenciones, CFDI y depósitos puedan conciliarse.
Una retención no sustituye el diagnóstico
Que la plataforma retenga ISR o IVA no demuestra que tu régimen esté bien configurado ni que no existan declaraciones. Revisa tipo de ingreso, opción de pagos, otras actividades y constancia antes de aceptar una respuesta genérica.
Expediente mínimo antes de responder el cuestionario del SAT
- Fecha real de inicio y primer contrato, pedido, reserva o servicio.
- Descripción simple de cada actividad y porcentaje estimado de ingresos.
- Tipo de clientes y lugar donde se presta o entrega.
- Forma de cobro, moneda, anticipos y calendario.
- Gastos indispensables y activos que se usarán.
- Ingresos simultáneos: salario, renta, intereses, plataforma u otros.
- Domicilio fiscal y medios de contacto que permanecerán disponibles.
El cuestionario no debe contestarse con la actividad que suena más conveniente. Debe describir lo que realmente ocurre. Guarda una captura o cédula interna con las respuestas, porque el acuse muestra el resultado fiscal, pero no siempre conserva el razonamiento comercial que llevó a esa selección.
Secuencia recomendada para iniciar
- Busca tu RFC antes de iniciar otra inscripción; revisa recibos de nómina o una constancia anterior.
- Define fecha, actividad, clientes, forma de cobro e ingresos coexistentes.
- Simula las actividades y obligaciones; valida elegibilidad del régimen con hechos, no sólo con una tasa atractiva.
- Presenta inscripción o actualización y descarga todos los acuses.
- Obtén o prueba Contraseña y e.firma antes de necesitar emitir, cancelar o declarar.
- Configura facturación y bancos con los mismos datos fiscales.
- Emite una Constancia de Situación Fiscal y confirma actividades, regímenes, obligaciones y fechas.
- Agenda las primeras declaraciones desde la fecha efectiva, aunque todavía no haya utilidad.
Errores que aparecen después
| Error | Síntoma posterior | Corrección |
|---|---|---|
| Alta sólo en salarios cuando ya facturas | CFDI y obligaciones no coinciden | Actualizar antes de seguir emitiendo |
| Fecha de inicio posterior al primer cobro | Depósitos previos sin periodo fiscal claro | Reconstruir hechos y corregir con soporte |
| Actividad demasiado genérica | Régimen o porcentajes incoherentes | Reclasificar con contratos y ventas reales |
| Creer que cero ingresos elimina declaraciones | Opinión de cumplimiento negativa | Revisar obligaciones del acuse, no el saldo bancario |
| Suspender con declaraciones pendientes | Los requerimientos continúan | Cumplir periodos previos; suspensión no los borra |
Preguntas frecuentes
¿Cumplir 18 años me obliga a pagar impuestos?
No. El RFC identifica. El propio artículo 27 separa la inscripción sin actividad económica y aclara que no crea declaraciones ni pagos por sí sola.
¿Puedo facturar antes de actualizar mis actividades?
La secuencia prudente es actualizar primero. El CFDI debe representar una actividad real y una configuración fiscal vigente; corregir después puede afectar declaraciones y retenciones.
¿Mi patrón me da un RFC diferente?
No debería. Una persona conserva una sola clave. El patrón puede inscribir a quien no exista en el padrón, pero si ya tienes RFC debe utilizarse el mismo.
¿La Constancia de Situación Fiscal prueba que ya cumplí todo?
No. Muestra identidad, domicilio, actividades, regímenes y obligaciones registradas. No confirma por sí sola que las declaraciones estén presentadas o que el registro describa correctamente tu operación.
Fuentes oficiales
Revisa el Código Fiscal vigente, la ficha 39/CFF de inscripción, el aviso de actualización para personas físicas y la Constancia de Situación Fiscal. Las fechas y obligaciones deben decidirse con los hechos concretos del contribuyente.