Lectura guiada
Preparando lectura con voz…
Conservar RESICO como persona física requiere revisar ingresos, cumplimiento mensual y cambios personales por separado. Una proyección alta no demuestra que ya rebasaste el límite; una declaración enviada tampoco acredita por sí misma el pago. Un expediente mensual permite detectar diferencias y decidir qué debe atenderse antes de que una revisión tardía complique el diagnóstico.
Qué determina la permanencia
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre conservar el régimen RESICO.
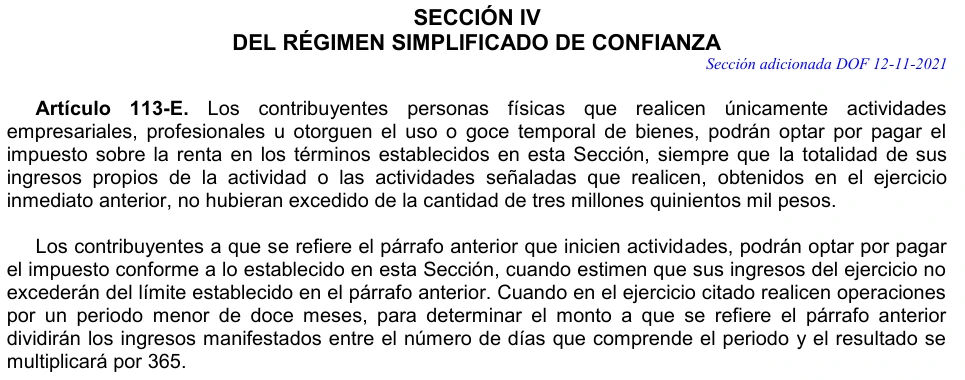
El artículo 113-E contempla actividades empresariales, profesionales y de arrendamiento para personas físicas, con un límite de ingresos del ejercicio anterior de 3.5 millones de pesos. También permite ingresos por salarios e intereses bajo condiciones de elegibilidad conjunta. Por eso, revisa tanto el ejercicio anterior como los ingresos efectivamente observados durante el actual, clasificados por su naturaleza. LISR, artículo 113-E.
La calidad de socio o accionista merece revisión específica: existen exclusiones legales y excepciones limitadas en la RMF, no un permiso general para cualquier participación. Conserva documentos de adquisición, transmisión o cambios de participación y pide un criterio escrito sobre su efecto. LISR, artículo 113-E; RMF 2026, regla 3.13.9.
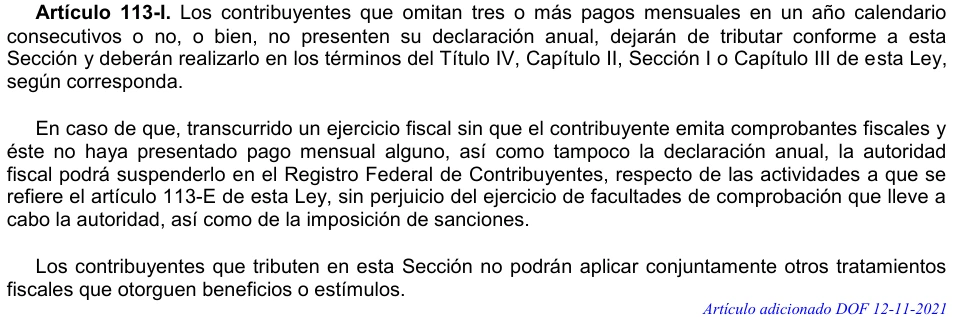
El artículo 113-I establece la salida por omitir tres o más pagos mensuales en un año calendario, consecutivos o no. No reinicies el conteo después de un mes cumplido. Para evaluar esa causal, identifica por separado declaraciones presentadas y pagos efectuados. LISR, artículo 113-I.
Un expediente que permita decidir
La siguiente organización es un control recomendado, no un formato legal obligatorio. Cada registro debe permitir reconstruir qué ocurrió, cuándo y con qué evidencia.
| Asunto | Evidencia para revisar | Acción práctica |
|---|---|---|
| Ingresos y límite | Control de cobros, clasificación y total del ejercicio anterior | Separar lo observado de lo proyectado y revisar el agregado aplicable |
| Omisiones mensuales | Relación enero-diciembre de declaraciones y pagos | Contar omisiones consecutivas y no consecutivas |
| Presentación frente a pago | Acuse de declaración y comprobante bancario separados | Investigar cualquier diferencia entre ambos |
| Cambios personales | Situación del RFC y documentos de participación societaria | Solicitar criterio escrito sobre elegibilidad |
| Preparación de credenciales | Vigencia de e.firma y confirmaciones del buzón tributario | Organizar la preparación para el requisito aplicable desde 2027 |
Un expediente que permita decidir: 5 elementos que deben revisarse
- Ingresos y límite
- Omisiones mensuales
- Presentación frente a pago
- Cambios personales
- Preparación de credenciales
| Ingresos y límite | Incluido |
|---|---|
| Omisiones mensuales | Incluido |
| Presentación frente a pago | Incluido |
| Cambios personales | Incluido |
| Preparación de credenciales | Incluido |
Ejemplo: una alerta de ingresos y otra de omisiones
Supongamos que una consultora ya inscrita en RESICO registra 2.8 millones de pesos de ingresos elegibles acumulados de enero a septiembre y espera cobrar 0.9 millones entre octubre y diciembre. Su proyección es de 3.7 millones. Los importes corresponden a su actividad profesional y el expediente todavía requiere confirmar si existen otros ingresos relevantes para la elegibilidad.
Los 3.7 millones proyectados justifican seguimiento cercano, pero no significan que ya haya cobrado esa cantidad. Debe actualizar los cobros reales y verificar su clasificación frente al límite aplicable. La fecha de cada cobro ayuda a identificar cuándo surge un posible incumplimiento, en lugar de tratar una expectativa comercial como un hecho consumado. LISR, artículo 113-E.
Además, faltan las declaraciones de febrero, mayo y agosto; suponemos que la revisión confirma también la omisión de los pagos mensuales correspondientes. Son tres omisiones no consecutivas dentro del mismo año calendario. Debe escalar el caso inmediatamente, sin esperar una cuarta. Presentar después lo omitido no garantiza permanencia retroactiva. LISR, artículo 113-I.
Qué cambia con las facilidades de 2026
La RMF 2026 establece pagos mensuales definitivos y releva de la declaración anual por los ingresos de RESICO de personas físicas. El alcance es ese ingreso: salarios e intereses pueden generar obligaciones anuales independientes cuando corresponda. Determinados supuestos de copropiedad permiten optar por la anual; deben revisarse específicamente. RMF 2026, reglas 3.13.7 y 3.13.8.
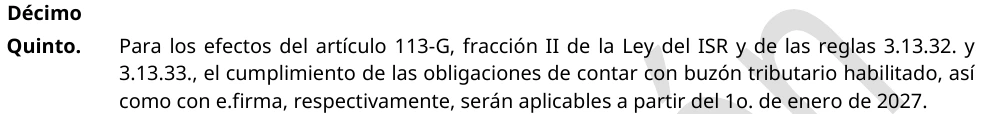
El Transitorio Décimo Quinto fija el 1 de enero de 2027 para la aplicación del requisito de buzón tributario y e.firma previsto en el artículo 113-G, fracción II, y las reglas 3.13.32 y 3.13.33. No es una exención general para todos los contribuyentes ni fundamento para afirmar expulsión inmediata en 2026 por esa carencia. Organizar las credenciales ahora es una preparación recomendada. RMF 2026, Transitorio Décimo Quinto.
Cómo cerrar la revisión mensual
- Actualiza el registro de cobros y conserva el soporte de cada clasificación.
- Archiva por mes el acuse y el comprobante de pago, sin sustituir uno por otro.
- Registra cambios del RFC o participaciones societarias, con su fecha efectiva.
- Ante una incidencia, verifica fechas y notificaciones de la autoridad; pide por escrito la regla aplicable, la ruta correctiva y sus efectos, sin asumir un recálculo universal de todo el año.
Preguntas frecuentes
¿Debo presentar anual por mis ingresos RESICO de 2026?
La facilidad releva de esa anual, con los supuestos específicos de copropiedad señalados. Revisa separadamente otras fuentes de ingreso. RMF 2026, reglas 3.13.7 y 3.13.8.
¿Dos omisiones significan que estoy a salvo?
No. No alcanzan por sí mismas la causal de tres pagos omitidos, pero deben atenderse; tampoco descartan incumplimientos distintos. LISR, artículos 113-E y 113-I.