Lectura guiada
Preparando lectura con voz…
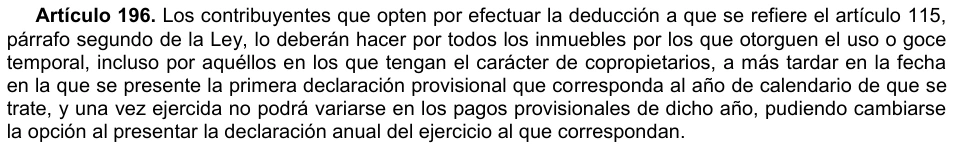
Cuando tienes varios inmuebles en renta, comparar el 35% contra los gastos de cada uno puede llevarte a una combinación incorrecta. La decisión debe reunir tu cartera completa: propiedades propias y participaciones en copropiedad. El artículo 196 del Reglamento de la LISR establece que la opción comprende todos los inmuebles arrendados por el contribuyente, incluso aquellos de los que sea copropietario.
Qué estás comparando realmente
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre elegir deducción de arrendamiento para toda la cartera.
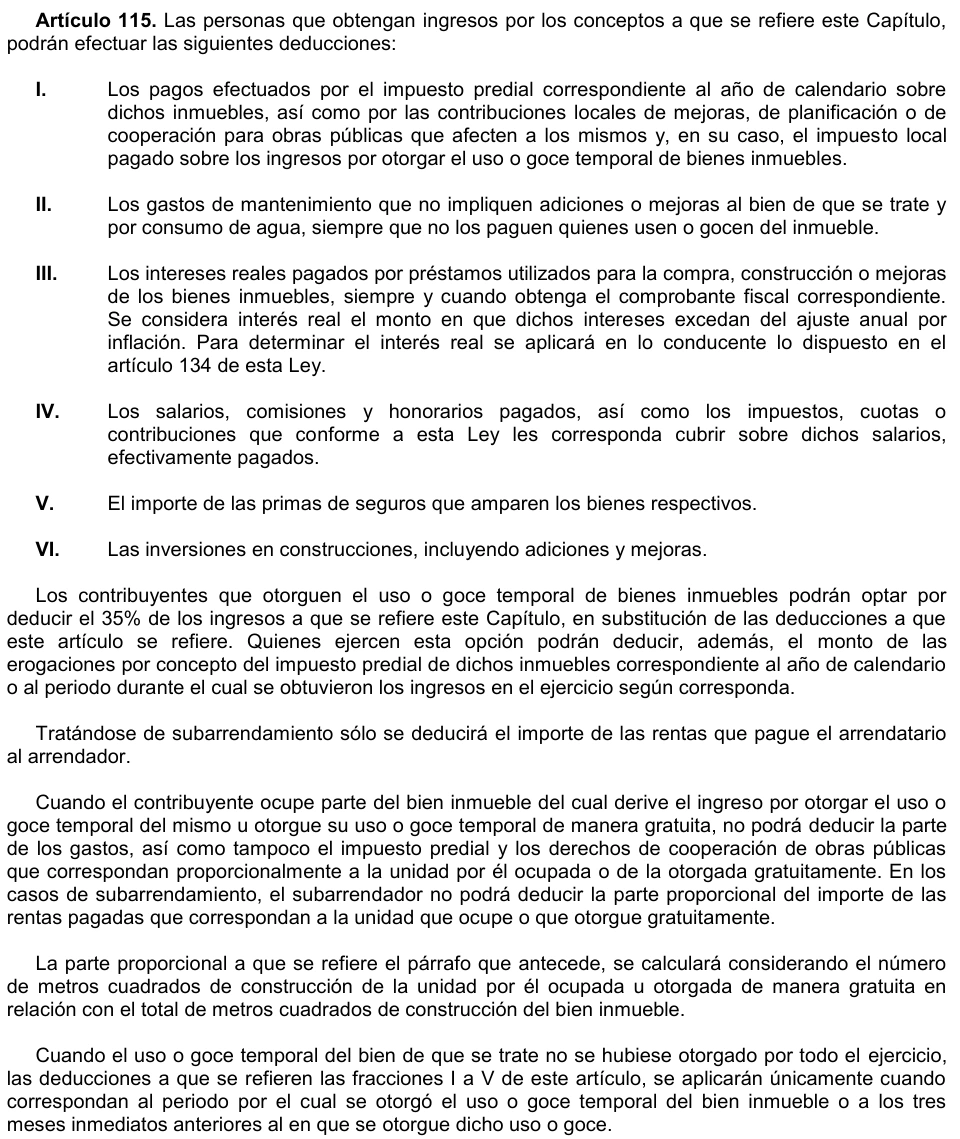
Este análisis corresponde al arrendamiento ordinario de personas físicas del Título IV, capítulo III de la LISR, no a RESICO ni a servicios de hospedaje. El artículo 115 permite optar por deducir el 35% de los ingresos en sustitución de las deducciones del propio artículo y, adicionalmente, el predial correspondiente. Es una deducción de ingresos, no un crédito fiscal equivalente al 35% del impuesto. La alternativa es utilizar las deducciones procedentes conforme a ese artículo, con su soporte y requisitos (LISR, artículos 114 y 115).
La elección debe realizarse a más tardar en la primera declaración provisional del año. No puede variarse en las declaraciones provisionales de ese mismo año; al presentar la anual sí puede cambiarse. Por eso conviene preparar una proyección antes de elegir, sin confundirla con el cálculo del periodo que se declarará (Reglamento, artículo 196).
Dos inmuebles, una decisión para Lucía
Supongamos un año completo: Lucía posee el 100% del inmueble A y el 50% del B con su hermano. B genera $240,000 de ingresos y $132,000 de gastos deducibles totales, incluidos $12,000 de predial. Suponemos que todos los gastos son procedentes, están verificados y completan las deducciones del ejercicio; no queda una deducción de inversión pendiente de calcular. Los importes siguientes son pesos mexicanos y corresponden a Lucía.
| Inmueble | Participación | Ingresos de Lucía | Deducciones verificadas, incluido predial | Predial de Lucía |
|---|---|---|---|---|
| A | 100% | $120,000 | $28,000 | $8,000 |
| B | 50% | $120,000 | $66,000 | $6,000 |
| Total de su cartera | A completo y mitad de B | $240,000 | $94,000 | $14,000 |
Con gastos comprobados, Lucía resta $28,000 + $66,000 = $94,000. Con la opción, calcula $240,000 × 35% = $84,000 y agrega $14,000 de predial: deduce $98,000. El predial ya está incluido en los $94,000 de la primera ruta; sumarlo otra vez duplicaría la deducción. La comparación aplica la mecánica del artículo 115 de la LISR.
| Ruta válida para toda la cartera | Deducción anual | Ingreso menos deducciones |
|---|---|---|
| Gastos comprobados | $94,000 | $146,000 |
| 35% más predial | $98,000 | $142,000 |
La diferencia no es ahorro de ISR
Los $4,000 son una diferencia entre ingresos menos deducciones, no $4,000 de impuesto ahorrado. Este ejemplo anual sirve para planear la elección; no representa un cálculo mensual ni determina el ISR final.
No sería válido usar el 35% más predial en A y gastos comprobados en B para obtener una deducción de $116,000. Esa mezcla rompe la elección por cartera del artículo 196 del Reglamento. En este escenario gana el 35% más predial por deducción total, pero ese resultado no es universal.
Dos inmuebles, una decisión para Lucía: participación
| A | 100 % |
|---|---|
| B | 50 % |
Copropiedad: cobrar no cambia tu proporción
Que Lucía reciba el depósito completo de B no convierte los $240,000 en ingreso personal suyo. Cada copropietario presenta sus declaraciones provisionales y anual por la parte proporcional de ingresos y deducciones. El hermano tiene $120,000 de ingresos y $66,000 de deducciones comprobadas en este supuesto; debe evaluar su propia cartera, sin adoptar automáticamente la opción de Lucía (Reglamento, artículos 145 y 196).
La copropiedad requiere un representante común para las obligaciones previstas en el artículo 92, entre ellas llevar libros, expedir comprobantes y recabar documentación; existe responsabilidad solidaria por su incumplimiento. El artículo 199 atribuye al representante común la expedición de CFDI. Coordinar esos comprobantes evita que cada propietario documente versiones incompatibles del mismo cobro (LISR, artículo 92; Reglamento, artículo 199).
Controles recomendados antes de elegir
- Confirma titularidad y porcentajes con los documentos de propiedad; prepara un estado de distribución de ingresos, gastos y predial.
- Concilia cobros brutos de renta sin IVA con CFDI y depósitos. Separa el dinero cobrado por cuenta del otro copropietario.
- Reúne evidencia de gastos y predial de todos los inmuebles. Entrega copia a cada copropietario y revisa que el predial no esté duplicado.
- Compara ambas rutas con registros del periodo y una proyección anual separada. Una reparación importante no permite cambiar arbitrariamente la opción provisional.
- Conserva una hoja fechada con año, opción elegida y comparación. Mantén el registro de gastos comprobados para revisar la alternativa en la anual, sin borrar el expediente previo.
Estos controles son recomendaciones operativas, no un formato legal obligatorio. Las reglas de alcance, oportunidad y permanencia de la opción provienen del artículo 196 del Reglamento.
Preguntas frecuentes
¿Todos los copropietarios deben elegir lo mismo?
La copropiedad por sí sola no impone una opción global idéntica: cada persona evalúa todos sus inmuebles y su participación (Reglamento, artículos 145 y 196).
¿Puedo cambiar después de una reparación costosa?
No en los provisionales del mismo año. Puedes revisar y cambiar la opción al presentar la anual, conservando el soporte de la comparación (Reglamento, artículo 196).