Lectura guiada
Preparando lectura con voz…
Al abrir un negocio, registrar movimientos no basta para saber si el mes quedó cerrado. Debes poder reconstruir qué se vendió, cuánto se cobró, qué sigue pendiente y qué se declaró. Un plan de 90 días permite instalar esa secuencia, repetirla y entregarla a quien llevará la contabilidad, sin depender de la memoria del dueño.
Los 90 días son una recomendación operativa
No son un periodo de gracia fiscal. Las obligaciones y los plazos dependen de las actividades, el régimen y el periodo correspondiente. Cualquier vencimiento real tiene prioridad sobre este calendario interno.
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre errores contables al iniciar un negocio.
Qué exige la ley y qué conviene controlar
El Código Fiscal de la Federación regula las obligaciones del RFC en el artículo 27, la contabilidad en el 28, los comprobantes fiscales en el 29 y 29-A, y la presentación de declaraciones en el 31. Su aplicación debe revisarse para el negocio concreto. Asignar responsables, conciliar efectivo y banco, o hacer una prueba de trazabilidad son controles recomendados para cumplir y comprobar esas obligaciones, no nuevos requisitos legales.
Días 1 a 15: construir el expediente de cada operación
- Elabora el calendario con las obligaciones reales del RFC y los plazos aplicables. Asigna quién prepara, quién revisa y quién presenta.
- Abre carpetas separadas para XML emitidos y recibidos. Vincula cada operación con su soporte de entrega, cobro o pago.
- Registra el efectivo por separado del banco: fecha, importe, concepto y operación relacionada. Identifica también transferencias del dueño.
- Define accesos autorizados, sin compartir contraseñas indiscriminadamente. Asigna la revisión del Buzón Tributario y un responsable para atender avisos.
Al facturar, valida RFC, nombre, código postal, régimen fiscal y uso del CFDI del receptor conforme a la información del SAT sobre CFDI 4.0. La constancia de situación fiscal no es obligatoria para emitir una factura. Conserva el XML, además de cualquier PDF usado para consulta.
Las notificaciones no deben esperar al cierre mensual ni al día 90. El Buzón Tributario del SAT requiere una atención separada: consulta el documento oficial autenticado y conserva su acuse para identificar qué debe atenderse y cuándo.
Días 16 a 30: comprobar el primer cierre
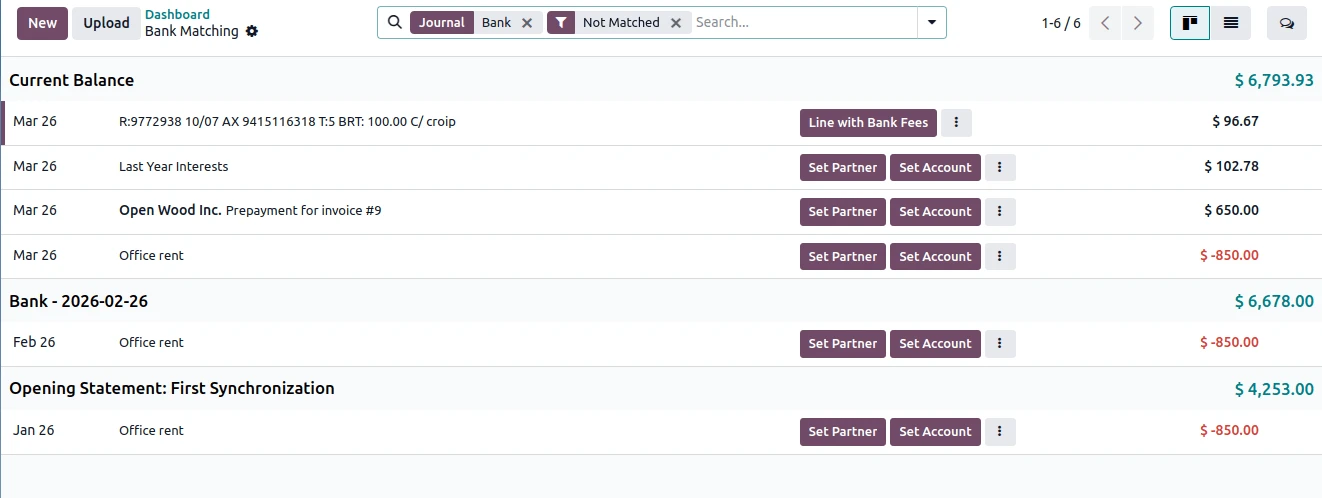
Supongamos que un taller abre el 1 de octubre y sus actividades fiscales ya están registradas. Para comparar los movimientos, los importes del ejemplo se expresan sin IVA. Durante octubre factura $16,000, recibe $12,000 de clientes por banco y $2,000 en efectivo; quedan $2,000 pendientes. El dueño también transfiere $8,000 desde otra cuenta propia, con soporte que identifica el origen.
| Movimiento de octubre | Importe | Tratamiento en el control |
|---|---|---|
| Ventas facturadas | $16,000 | Relacionar CFDI con venta y cobros |
| Cobros de clientes por banco | $12,000 | Conciliar con movimientos bancarios |
| Cobros de clientes en efectivo | $2,000 | Conciliar con registro de caja |
| Saldo pendiente de clientes | $2,000 | Mantener en cuentas por cobrar |
| Transferencia del dueño | $8,000 | Documentar separadamente; no clasificar como venta |
Los cobros de clientes suman $14,000. Revisar únicamente el banco dejaría fuera $2,000 de efectivo. La diferencia entre $16,000 facturados y $14,000 cobrados tampoco demuestra automáticamente ingresos omitidos: aquí corresponde al saldo pendiente. Revisa que el CFDI refleje correctamente la operación, incluido el método PPD cuando corresponda. La transferencia propia requiere evidencia; identificarla así no resuelve por sí mismo su tratamiento fiscal.
- Reúne todos los canales de cobro y pago; concilia banco, caja y cuentas pendientes.
- Investiga diferencias y errores de CFDI. Editar un PDF no corrige el XML; cualquier cancelación o sustitución debe seguir las reglas aplicables.
- Aplica el momento fiscal correspondiente al régimen, conservando las fechas de cobro y los soportes.
- Prepara y revisa la declaración; presenta y paga cuando corresponda. Verifica el acuse y que el pago se haya aplicado al periodo correcto.
Días 16 a 30: comprobar el primer cierre: importe
| Ventas facturadas | $16,000 |
|---|---|
| Cobros de clientes por banco | $12,000 |
| Transferencia del dueño | $8,000 |
| Cobros de clientes en efectivo | $2,000 |
| Saldo pendiente de clientes | $2,000 |
Días 31 a 90: repetir y entregar sin perder evidencia
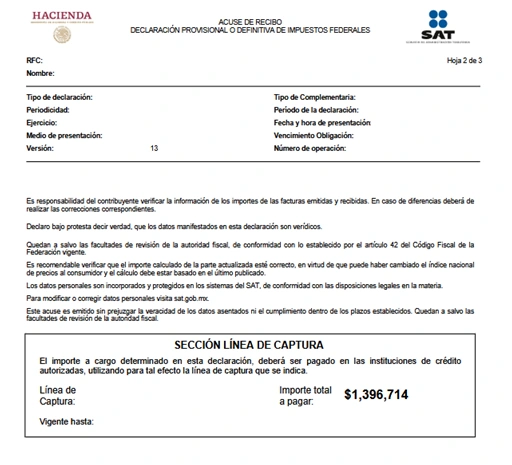
Durante el segundo mes, el taller incorpora un registro diario de caja y lo concilia al cierre: fecha, recibo, cliente, importe y CFDI relacionado. Entre los días 60 y 90, respalda el expediente y prueba una operación completa, desde su soporte hasta la declaración y, si hubo impuesto a pagar, el comprobante bancario correspondiente.
La entrega debe incluir XML emitidos y recibidos, soportes de operaciones, caja, banco, declaraciones, acuses y pagos aplicables, identificados por fecha y periodo. Añade una lista de pendientes con responsable y siguiente acción. Si falta un documento, solicítalo al emisor, cliente o banco correspondiente y verifica que coincida con la operación antes de archivarlo.
Preguntas frecuentes
¿Sin actividad puedo omitir declaraciones?
No lo supongas. Revisa las obligaciones aplicables al RFC, régimen y periodo; la falta de operaciones no acredita una exención automática. La presentación se rige por el artículo 31 del CFF.
¿Los PDF bastan para el expediente?
No sustituyen los XML de los CFDI. Conserva ambos si el PDF facilita la consulta, pero vincula el XML con su operación y soporte de pago.
¿Una declaración preparada demuestra cumplimiento?
Un borrador no acredita presentación. El acuse acredita el envío, pero no sustituye el comprobante bancario del impuesto pagado. Cuando corresponda pagar, conserva ambas evidencias y comprueba su periodo y aplicación.