Lectura guiada
Preparando lectura con voz…
Un requerimiento, una factura que no puede emitirse y un depósito sin explicación pueden aparecer la misma mañana. Atender primero lo que provoca más alarma puede dejar desprotegido el asunto con vencimiento real. La revisión urgente debe producir una cola de trabajo: qué está confirmado, qué falta comprobar, quién actuará y con qué evidencia se considerará resuelto.
Primero identifica el vencimiento y la pérdida operativa
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre señales de contabilidad que necesita revisión urgente.
Si existe un acto de autoridad, revisa su emisor, contenido completo, anexos y constancia de notificación con el contador o abogado responsable. Los artículos 38, 134 y 135 del Código Fiscal de la Federación (CFF) regulan requisitos del acto, notificación y sus efectos. La fecha de un correo de aviso no sustituye esa revisión. Registra la fecha legal aplicable al acto concreto; no asignes un plazo genérico.
Después identifica qué impide operar: emitir facturas, documentar ventas o conciliar cobros. Una falla de emisión requiere conocer el mensaje técnico y el estado del certificado. No confirma por sí misma una restricción temporal del certificado de sello digital (CSD). Esa restricción tiene causas y procedimiento específicos en el artículo 17-H Bis del CFF; una diferencia bancaria tampoco la produce automáticamente.
Ejemplo: tres asuntos detectados la misma mañana
Supongamos que una pyme tiene un requerimiento autenticado, con fecha de respuesta confirmada y todavía pendiente; una falla que impide emitir una factura, sin causa oficial de restricción del CSD confirmada; y un depósito bancario de 15,000 pesos cuyo origen desconoce. El siguiente orden es una recomendación para este caso, no una jerarquía legal universal. Puede cambiar si se verifica otro vencimiento o un impacto operativo mayor.
| Prioridad | Hecho confirmado | Información faltante | Acción inmediata | Responsable y cierre |
|---|---|---|---|---|
| 1. Requerimiento | Acto autenticado; respuesta pendiente | Documentos necesarios para contestar | Revisar alcance, reunir anexos y preparar respuesta antes de la fecha confirmada | Contador y abogado: acuse de presentación y seguimiento documentado |
| 2. Facturación | La emisión falla | Mensaje técnico y estado del CSD | Guardar el error, consultar el estado y distinguir problema técnico de acto oficial | Facturación y contador: emisión validada o vía de atención documentada |
| 3. Depósito | Ingreso bancario de 15,000 pesos | Ordenante, concepto y soporte | Buscar transferencia, préstamo o cobro de cliente; relacionar contrato y CFDI cuando corresponda | Tesorería y contador: origen sustentado y registro conciliado |
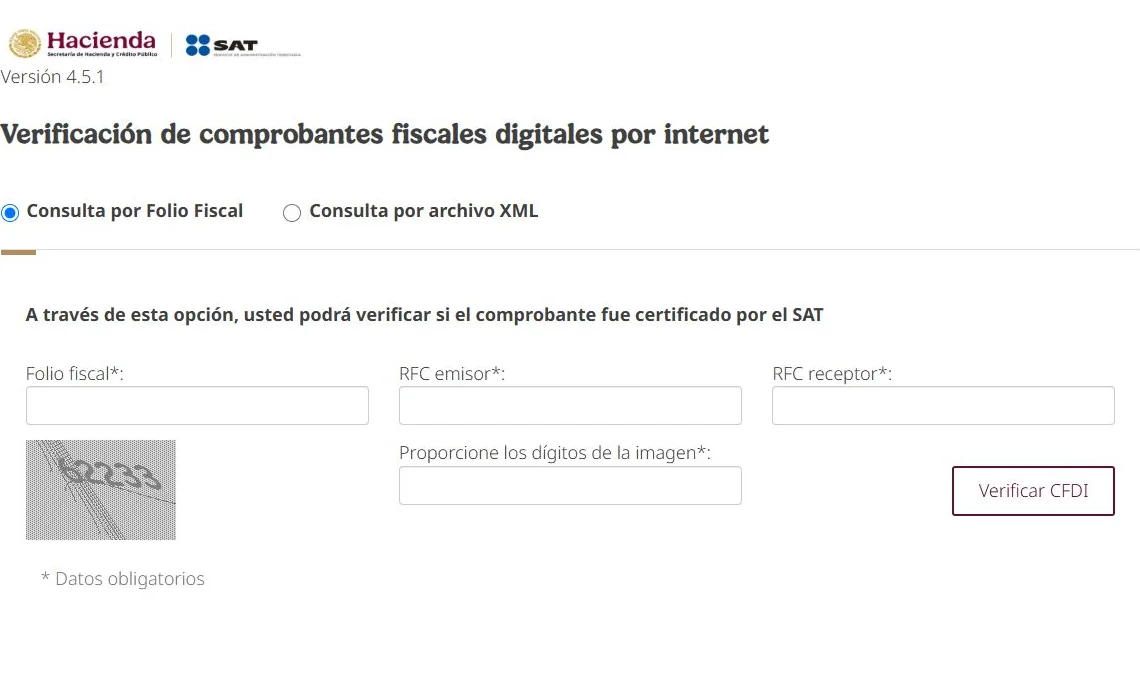
El depósito no se clasifica como ingreso omitido por estar sin identificar. Tesorería puede localizar al ordenante y el comprobante de transferencia; el contador contrasta esa información con contrato, cuenta por cobrar o documentación del préstamo. Si aparece un CFDI, la herramienta de verificación del SAT permite comprobarlo con UUID y RFC del emisor y receptor, o mediante el XML. La certificación no acredita por sí sola pago, deducibilidad ni prestación efectiva del servicio.
Ejemplo: tres asuntos detectados la misma mañana: 3 elementos que deben revisarse
- 1. Requerimiento
- 2. Facturación
- 3. Depósito
| 1. Requerimiento | Incluido |
|---|---|
| 2. Facturación | Incluido |
| 3. Depósito | Incluido |
Prepara un expediente pequeño que permita actuar
El CFF establece obligaciones sobre contabilidad, expedición de CFDI y conservación de documentación en sus artículos 28, 29 y 30. Esas obligaciones deben distinguirse de los controles organizativos recomendados aquí: preservar originales, exportar los registros actuales y separar los archivos por asunto facilita la revisión, pero este formato de expediente no es una exigencia legal específica. Consulta el texto del CFF.
- Conserva originales y respaldos. No alteres documentos ni borres versiones antes de aclarar las diferencias.
- Para el requerimiento, reúne acto completo, anexos, constancia de notificación y evidencia que responda a lo solicitado.
- Para facturación y bancos, incluye XML, mensajes de error, movimientos del periodo afectado, auxiliares contables y contratos relacionados.
- Agrega declaraciones, acuses, referencias y comprobantes de pago pertinentes. Entrega primero lo vinculado con cada problema, no todo el archivo histórico.
Controla el avance sin precipitar correcciones
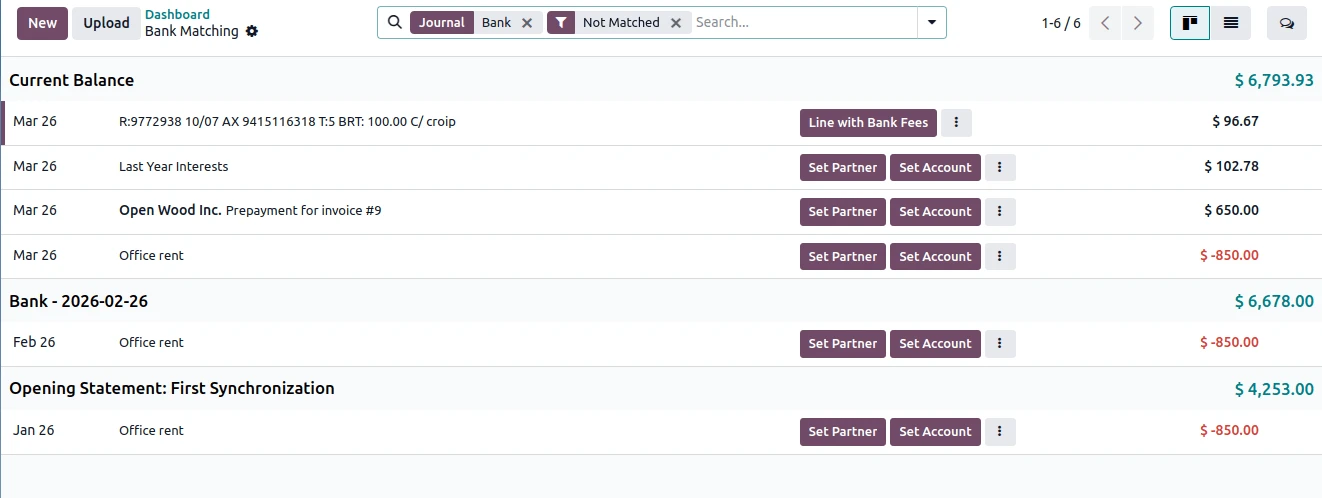
Abre una ficha por asunto con hecho confirmado, hipótesis, siguiente evidencia, responsable y criterio de cierre. Por ejemplo: 'Depósito recibido' es un hecho; 'venta no registrada' es una hipótesis hasta contrastar documentos. Mantén las tareas fiscales en curso y revisa los hallazgos antes de modificar registros o presentar correcciones. Una respuesta al requerimiento no implica necesariamente que todo el asunto haya terminado: conserva el acuse y documenta el seguimiento pendiente.
Solicita hallazgos escritos que indiquen documentos revisados, método utilizado, grado de certeza y pendientes. Para la falla técnica, guarda el resultado de la validación; para el depósito, la conciliación y su soporte. El cierre debe corresponder al problema concreto, no a un mensaje de 'ya quedó'.
Preguntas frecuentes
¿Una diferencia bancaria prueba que debo impuestos?
No por sí sola. Primero identifica la operación y contrástala con la contabilidad y sus documentos. En el ejemplo, los 15,000 pesos son un movimiento pendiente de explicar, no un diagnóstico fiscal.
¿Puedo cerrar el caso con una confirmación verbal?
Como control recomendado, no. Pide evidencia acorde con el asunto: acuse y seguimiento del requerimiento, validación de facturación o conciliación sustentada. Una confirmación verbal puede informar del avance, pero no reemplaza esos soportes.