Lectura guiada
Preparando lectura con voz…
Una empresa te pide una cotización y pregunta si puedes facturar. Antes de responder, ordena cinco elementos: quién vende, qué incluye el precio, a quién se factura, cómo se cobra y qué acredita la entrega. Poder emitir un CFDI resuelve una parte de la operación; la aceptación del pedido, el pago y la entrega necesitan su propia evidencia.
Define quién vende antes de comprometerte
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre emprender y poder facturar a los primeros clientes.
El nombre comercial puede aparecer en tu cotización, pero no sustituye la identidad fiscal del proveedor. Si vendes como persona física, el emisor debe corresponder a tu nombre y RFC; si vende una persona moral, corresponde su identidad fiscal. El CFF regula las obligaciones del RFC y la expedición de comprobantes, incluidos los datos del emisor. Revisa que tu actividad y situación fiscal correspondan a lo que realmente vendes antes de aceptar el pedido. CFF, artículos 27, 29 y 29-A, fracción I.
No uses un emisor ajeno
No pidas a una amistad que facture una venta que tú realizaste ni prestes tu RFC para ventas ajenas. El comprobante debe corresponder al proveedor real y a la operación efectivamente realizada. CFF, artículos 29 y 29-A.
Ejemplo: un primer pedido de papelería: importe
| Pago del cliente | $1,740 |
|---|---|
| Base acordada | $1,500 |
| Costo de mercancía | $1,000 |
| Margen comercial | $500 |
| IVA trasladado | $240 |
Cotiza un precio que ambas partes entiendan
Como control comercial recomendado, especifica artículos, cantidades, precio, condiciones de pago y entrega. Cuando corresponda IVA, distingue la base, el impuesto y el total. Para una venta nacional ordinaria de bienes gravados, la tasa es 16%; el IVA se traslada por separado y no forma parte de su propia base. Eso no significa que todas las actividades empresariales lleven ese tratamiento. LIVA, artículo 1.
Ejemplo: un primer pedido de papelería
Supongamos que vendes artículos ordinarios de oficina gravados a una empresa en México. Es una venta nacional al 16%, sin tratamiento fronterizo, exención, tasa cero ni retención de IVA en este ejemplo. El cliente paga el pedido completo en una sola exhibición. Acuerdan $1,500 antes de IVA y el costo de la mercancía es $1,000 sin IVA. El impuesto de la venta es $1,500 × 16% = $240; el total es $1,740. LIVA, artículo 1.
| Concepto | Importe | Qué significa | Evidencia que conviene conservar |
|---|---|---|---|
| Base acordada | $1,500 | Precio de la mercancía antes de IVA | Cotización aceptada con artículos y cantidades |
| IVA trasladado | $240 | Impuesto de esta venta; no equivale al IVA final por pagar | CFDI con el impuesto separado |
| Pago del cliente | $1,740 | Cobro total; no es utilidad | Registro del abono conciliado con el pedido |
| Costo de mercancía | $1,000 sin IVA | Costo supuesto para comparar compra y venta | Comprobante de compra y registro de mercancía |
| Margen comercial | $500 | $1,500 menos $1,000, antes de otros gastos e ISR | Comparación del precio y costo de este pedido |
Los $500 son una diferencia comercial, no una base gravable automática para ISR. Tampoco los $240 son necesariamente el IVA final a enterar: pueden intervenir acreditamientos aplicables. Además, para IVA importa el cobro efectivo; emitir la factura no demuestra por sí mismo que recibiste el dinero. LIVA, artículos 1 y 1-B. Si el cliente propone descontar alguna cantidad, aclara su concepto antes de aceptar y concilia el importe recibido con el acordado.
De la aceptación a la entrega: cinco controles
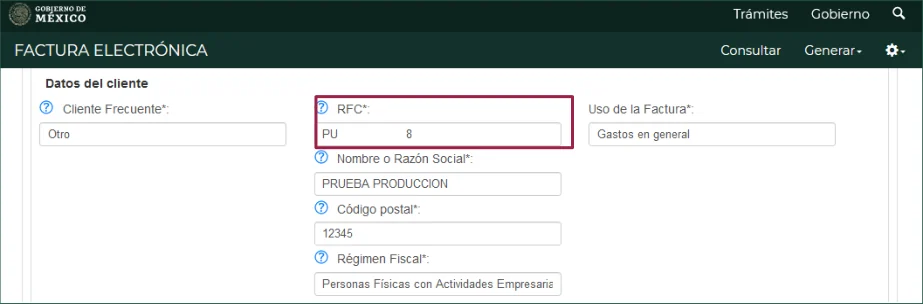
Confirma los datos del receptor antes de emitir el CFDI: RFC, nombre o razón social, código postal del domicilio fiscal, régimen fiscal y uso del comprobante. El SAT detalla los datos para facturar y aclara que no puedes condicionar la factura a entregar la Constancia de Situación Fiscal. Puedes solicitar los datos necesarios sin exigir ese documento. Los siguientes pasos son controles recomendados; una cotización aceptada o una constancia de entrega no son formatos legales universales.
- Antes de aceptar: verifica quién será el proveedor y que pueda emitir legalmente el CFDI de esa venta.
- Al confirmar: conserva la aceptación de artículos, cantidades, precio, IVA, pago y entrega. Asigna un identificador al pedido.
- Antes de facturar: confirma los datos fiscales del receptor y explica quién emitirá el comprobante correspondiente a la venta.
- Al cobrar: vincula el abono con el mismo identificador. Una factura pendiente de pago sigue siendo un cobro pendiente.
- Al entregar: conserva fecha, artículos y confirmación de recepción. Guarda aceptación, XML, registro del pago y evidencia de entrega juntos.
Evita cerrar el expediente porque ya enviaste un PDF. Conserva también el XML y comprueba que los datos correspondan al pedido. Si detectas un receptor equivocado, atiende la corrección antes de considerar completo el expediente. Mantén separados tres estados: facturado, cobrado y entregado. Así puedes identificar qué falta sin confundir una emisión con una venta terminada.
Preguntas frecuentes
¿Necesito constituir una persona moral?
No por el solo hecho de venderle a una empresa. El CFF contempla obligaciones de personas físicas y morales. La decisión debe corresponder a tu operación, no a la idea de que únicamente una sociedad puede facturar. CFF, artículos 27 y 29.
¿Poder facturar garantiza clientes empresariales?
No. Tampoco garantiza contratos, crédito o mejores precios. Puedes comunicar con claridad tu capacidad de documentar la venta, pero todavía necesitas acordar el pedido y cumplir lo ofrecido.
¿La factura acredita que ya me pagaron?
Por sí sola, no. Verifica el abono y relaciónalo con la operación. La distinción importa porque la LIVA considera cuándo las contraprestaciones se cobran efectivamente. LIVA, artículo 1-B.