Lectura guiada
Preparando lectura con voz…
La mayoría de los problemas de impuestos no aparecen el día de pago. Se construyen semanas antes, cuando el negocio cobra tarde, paga gastos sin CFDI, no separa IVA, mezcla cuentas o no estima cuotas y declaraciones.
Si ya existen adeudos o diferencias, el SAT mantiene información de regularización fiscal. Pero para un negocio sano, la primera estrategia debería ser anticipar montos, fechas y evidencia.
Qué debe incluir una proyección fiscal simple
| Elemento | Por qué importa |
|---|---|
| Impuestos estimados | Evita descubrir el monto cuando ya no hay caja. |
| Cuotas y nómina | Separa compromisos laborales y de seguridad social. |
| IVA por cobrar y por pagar | Muestra si el flujo real coincide con el impuesto. |
| Adeudos o regularizaciones | Define si se requiere plan de pagos o corrección. |
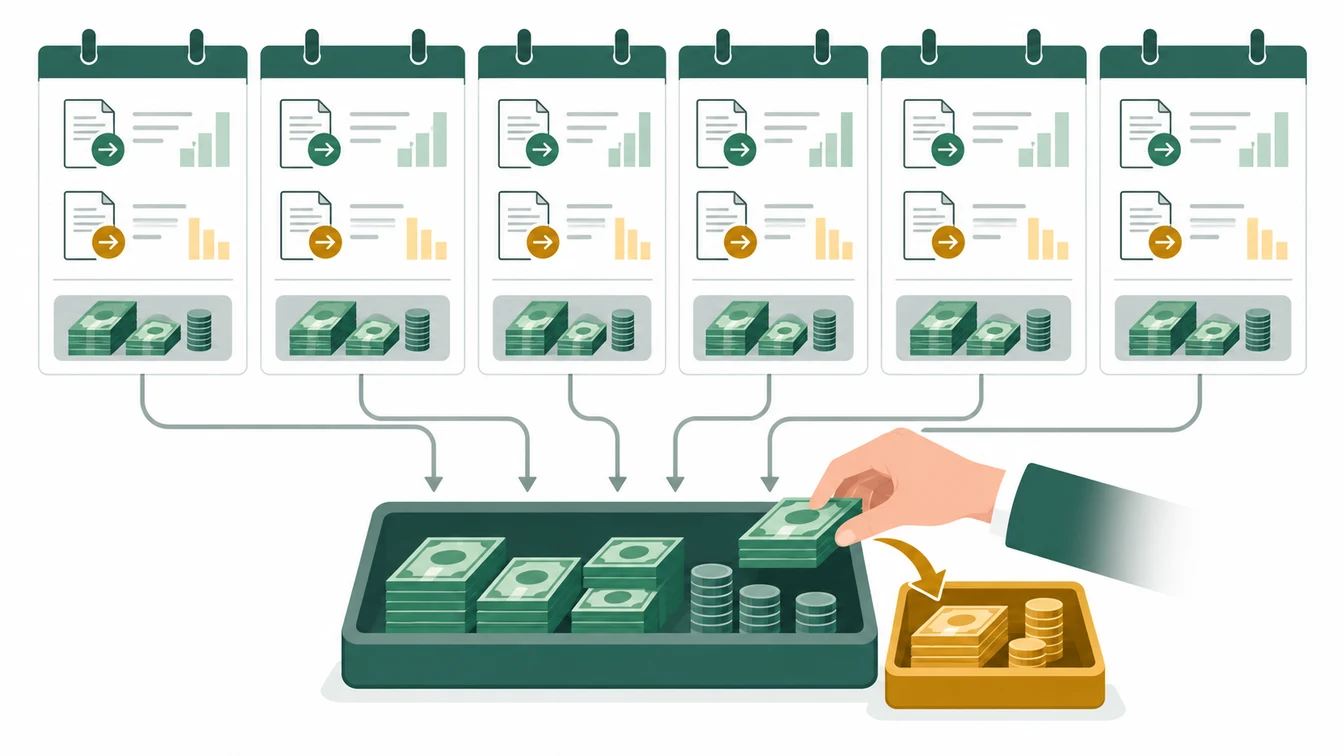
Una obligación de $180,000 enfrenta un faltante de $40,000
| Obligaciones de agosto: Efectivo reservado | $140,000 |
|---|---|
| Obligaciones de agosto: Faltante antes del vencimiento | $40,000 |
Rutina mensual recomendada
- Cerrar bancos y CFDI antes de estimar impuestos.
- Separar cobros recibidos de facturas emitidas no cobradas.
- Revisar gastos sin soporte antes de considerarlos deducibles.
- Estimar pagos SAT, IMSS y nómina antes de comprometer nuevas compras.
- Guardar acuses y comprobantes para validar el flujo real contra lo proyectado.
Antes de sumar un proyecto a la previsión de cobros, acuerda las entregas, quién las aprobará y cuándo vence cada pago. La guía de Playzii para preparar una propuesta B2B explica cómo ordenar esos hitos. Usa las fechas y condiciones aceptadas para el escenario previsto; conserva las oportunidades todavía sin confirmar en un escenario separado.
Señales de flujo fiscal débil
- Se usa el saldo bancario completo sin apartar impuestos.
- Los impuestos se pagan con retraso porque clientes no han pagado.
- Se confunde utilidad contable con efectivo disponible.
- No existe una lista actualizada de adeudos, saldos o líneas de captura.
Preguntas para dirección
- ¿Cuánto impuesto estimado se reserva cada semana?
- ¿Qué clientes concentran el riesgo de cobranza y afectan impuestos?
- ¿Qué gastos recurrentes no están documentados a tiempo?
- ¿Qué adeudos o diferencias pueden crecer si no se corrigen?
Cómo puede ayudar Fintax
Fintax puede ayudarte a convertir impuestos en una proyección de flujo: fechas, estimados, evidencia, riesgos y acciones. Así el negocio no decide a ciegas cuando llega una línea de captura.
Separa obligación, provisión y fecha de pago
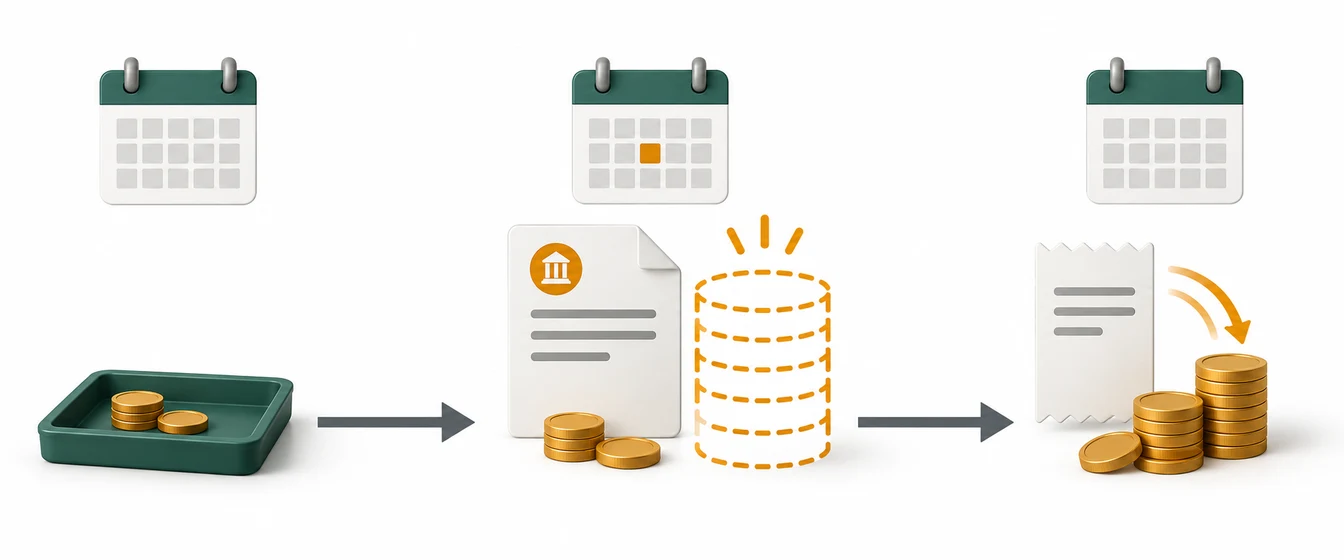
En el flujo proyectado muestra por separado el impuesto causado, el importe provisionado y la fecha en que saldrá del banco. Si una cifra depende de una conciliación pendiente, márcala como estimación. Esta separación evita tratar la caja disponible como si todas las obligaciones ya estuvieran cubiertas.