Lectura guiada
Preparando lectura con voz…
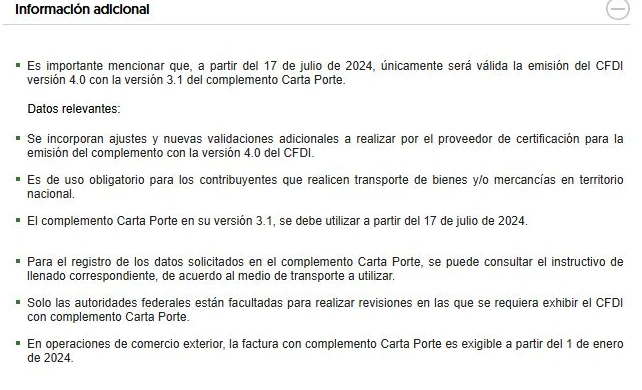
El arranque de julio de 2026 es buen momento para revisar Carta Porte si tu negocio mueve mercancías, inventario, equipos, materia prima o producto terminado. No es solo un dato adicional del CFDI: conecta facturación, logística, operador, ruta, vehículo, cliente y evidencia de que el traslado corresponde a una operación real.
El SAT mantiene una sección específica del Complemento Carta Porte y la RMF 2026 conserva reglas relacionadas con CFDI de traslado, ingreso y operaciones de transporte. Para la empresa, la pregunta práctica es si cada viaje queda respaldado antes de que la mercancía salga, no cuando ya hubo una revisión o diferencia.
Punto crítico
Si ventas, almacén, logística y contabilidad capturan datos separados, Carta Porte puede fallar aunque la factura parezca correcta.
Cuándo conviene revisar Carta Porte
| Caso | Qué confirmar | Evidencia mínima |
|---|---|---|
| Mercancía propia | Origen, destino, bienes transportados y responsable del traslado. | CFDI, orden interna, salida de almacén y ruta. |
| Flete contratado | Datos del transportista, unidad, operador y servicio facturado. | CFDI de ingreso, contrato u orden de servicio. |
| Entrega a cliente | Relación entre pedido, factura, remisión y mercancía entregada. | Pedido, CFDI, acuse de entrega y soporte logístico. |
| Traspaso entre sucursales | Propiedad de los bienes y motivo del movimiento. | Documento interno, inventario y evidencia de recepción. |
Carta Porte: valida 5 bloques de datos antes de timbrar
- Ubicaciones y ruta
- Mercancías
- Unidad de transporte
- Operador
- Permisos y documentos
| Ubicaciones y ruta | Incluido |
|---|---|
| Mercancías | Incluido |
| Unidad de transporte | Incluido |
| Operador | Incluido |
| Permisos y documentos | Incluido |
Riesgos que aparecen en revisiones
Los problemas suelen aparecer cuando el XML no coincide con la operación física: rutas genéricas, mercancías mal descritas, operadores sin datos completos, unidades distintas a las usadas, CFDI sin relación clara con pedido o remisión, o transportistas que timbran sin que la empresa tenga soporte interno.
Checklist para el segundo semestre
- Separar traslados propios, fletes contratados, entregas a cliente y movimientos internos.
- Confirmar quién captura datos de mercancía, ruta, operador, unidad y permisos cuando apliquen.
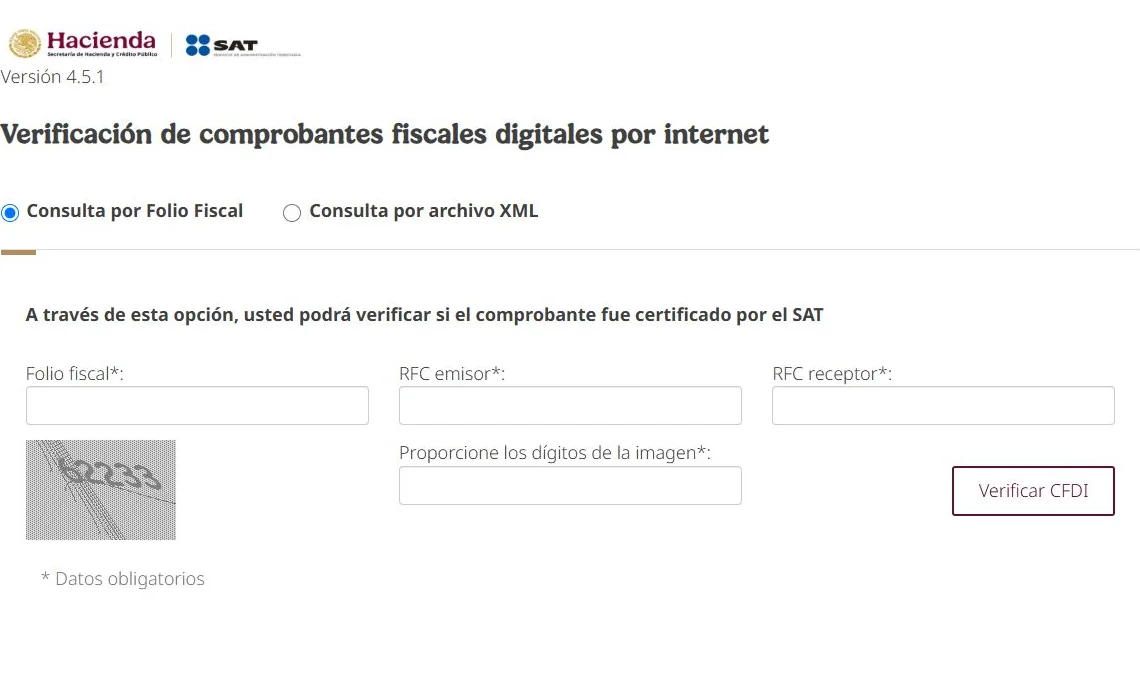
- Cruzar CFDI Carta Porte contra pedidos, remisiones, salidas de almacén y acuses de entrega.
- Revisar que cancelaciones o sustituciones de CFDI no rompan la trazabilidad del viaje.
- Guardar expediente por traslado con XML, PDF, orden logística y evidencia de recepción.
Señales de revisión urgente
- El equipo de logística modifica rutas o unidades sin avisar a facturación.
- El transportista entrega CFDI después del viaje y nadie valida datos.
- Almacén usa remisiones internas que no coinciden con el XML.
- Hay devoluciones, reexpediciones o sustituciones sin expediente completo.
Carta Porte funciona mejor cuando se trata como control operativo, no como trámite de último minuto en facturación.
— Fintax
Cómo puede ayudar Fintax
Fintax puede ayudarte a revisar el flujo entre ventas, almacén, transporte y contabilidad para que cada traslado tenga CFDI, evidencia y responsables claros. La meta es reducir errores antes de que se conviertan en cancelaciones, diferencias fiscales o entregas difíciles de comprobar.
Valida antes de que salga la mercancía
Concentra origen, destino, bienes, vehículo, operador y documento comercial en una revisión previa. Si un dato depende de otra área, define quién lo confirma. Corregir la información después del traslado deja menos margen y puede romper la relación entre logística y CFDI.