Respuesta rápida
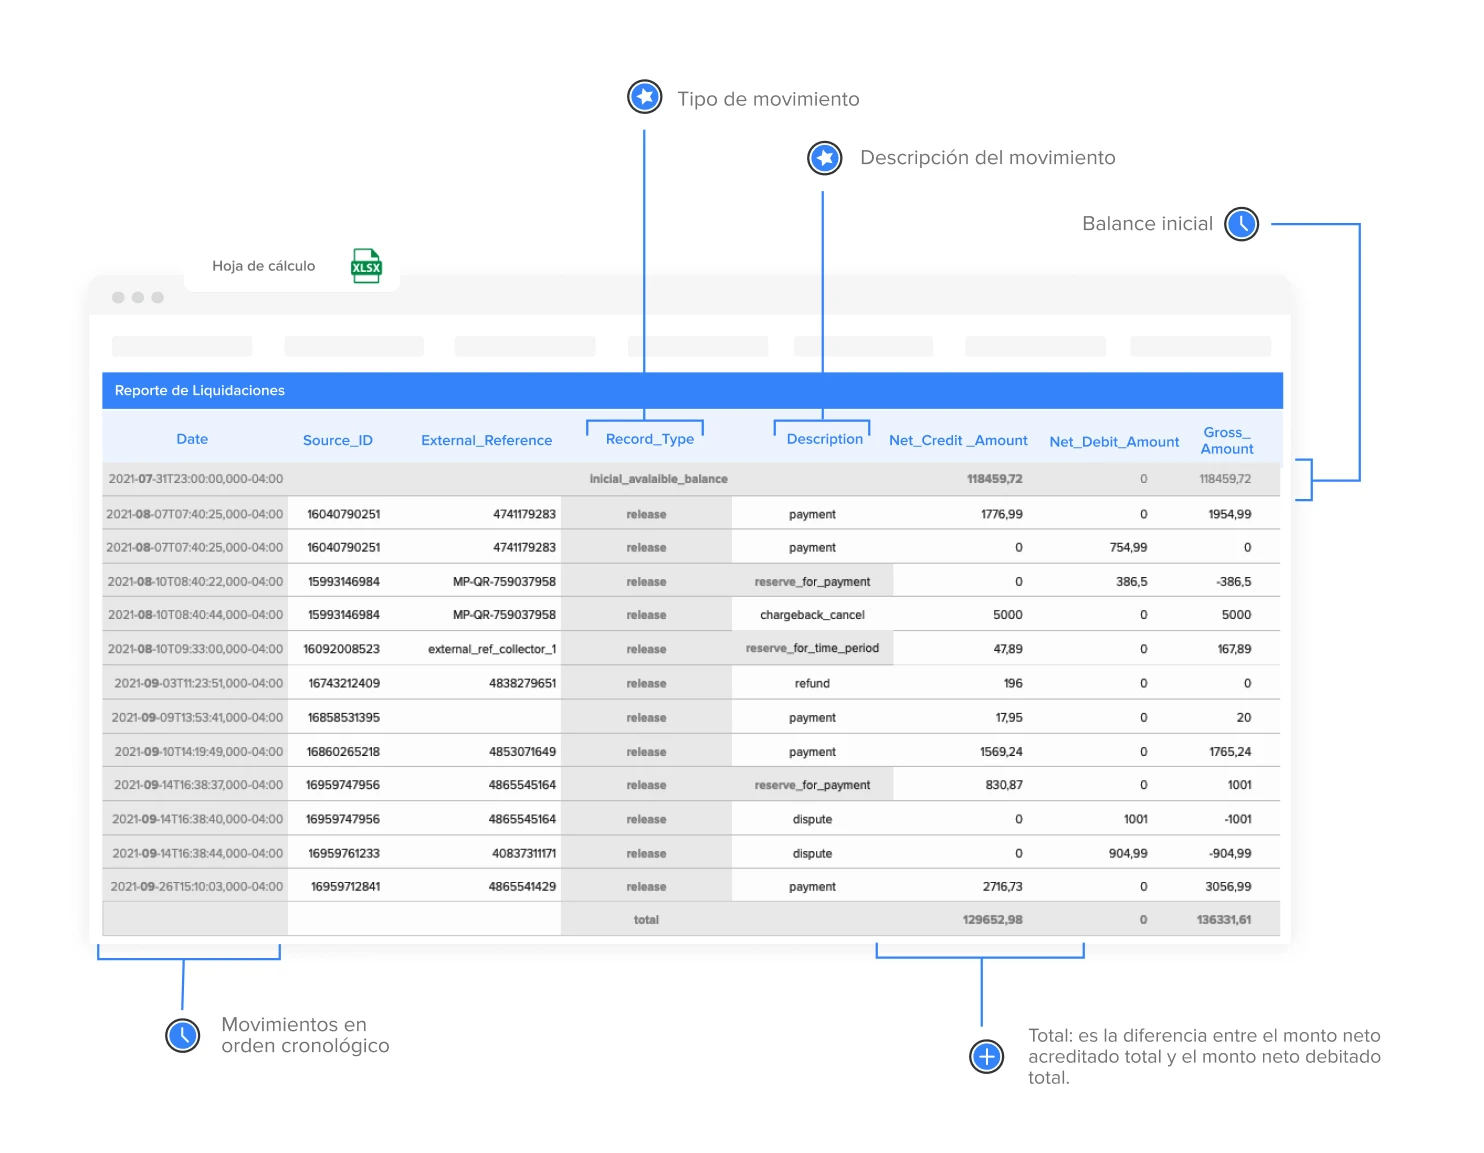
El cierre e-commerce debe reconstruir cada venta bruta y separar comisión, IVA, retención, devolución, descuento, contracargo y depósito. Conecta pedido, transacción, CFDI y banco mediante una llave única; el depósito neto no es la venta.
Lectura guiada
Preparando lectura con voz…
Reconstruye venta bruta, comisiones, devoluciones, contracargos y depósitos por pedido para cerrar el e-commerce sin diferencias.
No concilies solo totales
Dos errores pueden compensarse y ocultarse en un total. Conserva el detalle por pedido y transacción.
Caso: la pasarela deposita menos
Una tienda vende 250,000 pesos, devuelve 12,000 y paga comisiones y contracargos. La pasarela deposita 228,500. El cierre reconstruye el bruto por pedido, vincula CFDI, separa descuentos y compara cada liquidación con banco.
El neto es el resultado de varias transacciones; contabilizarlo como venta borra el margen y dificulta impuestos.
— Fintax
Cierre por transacción
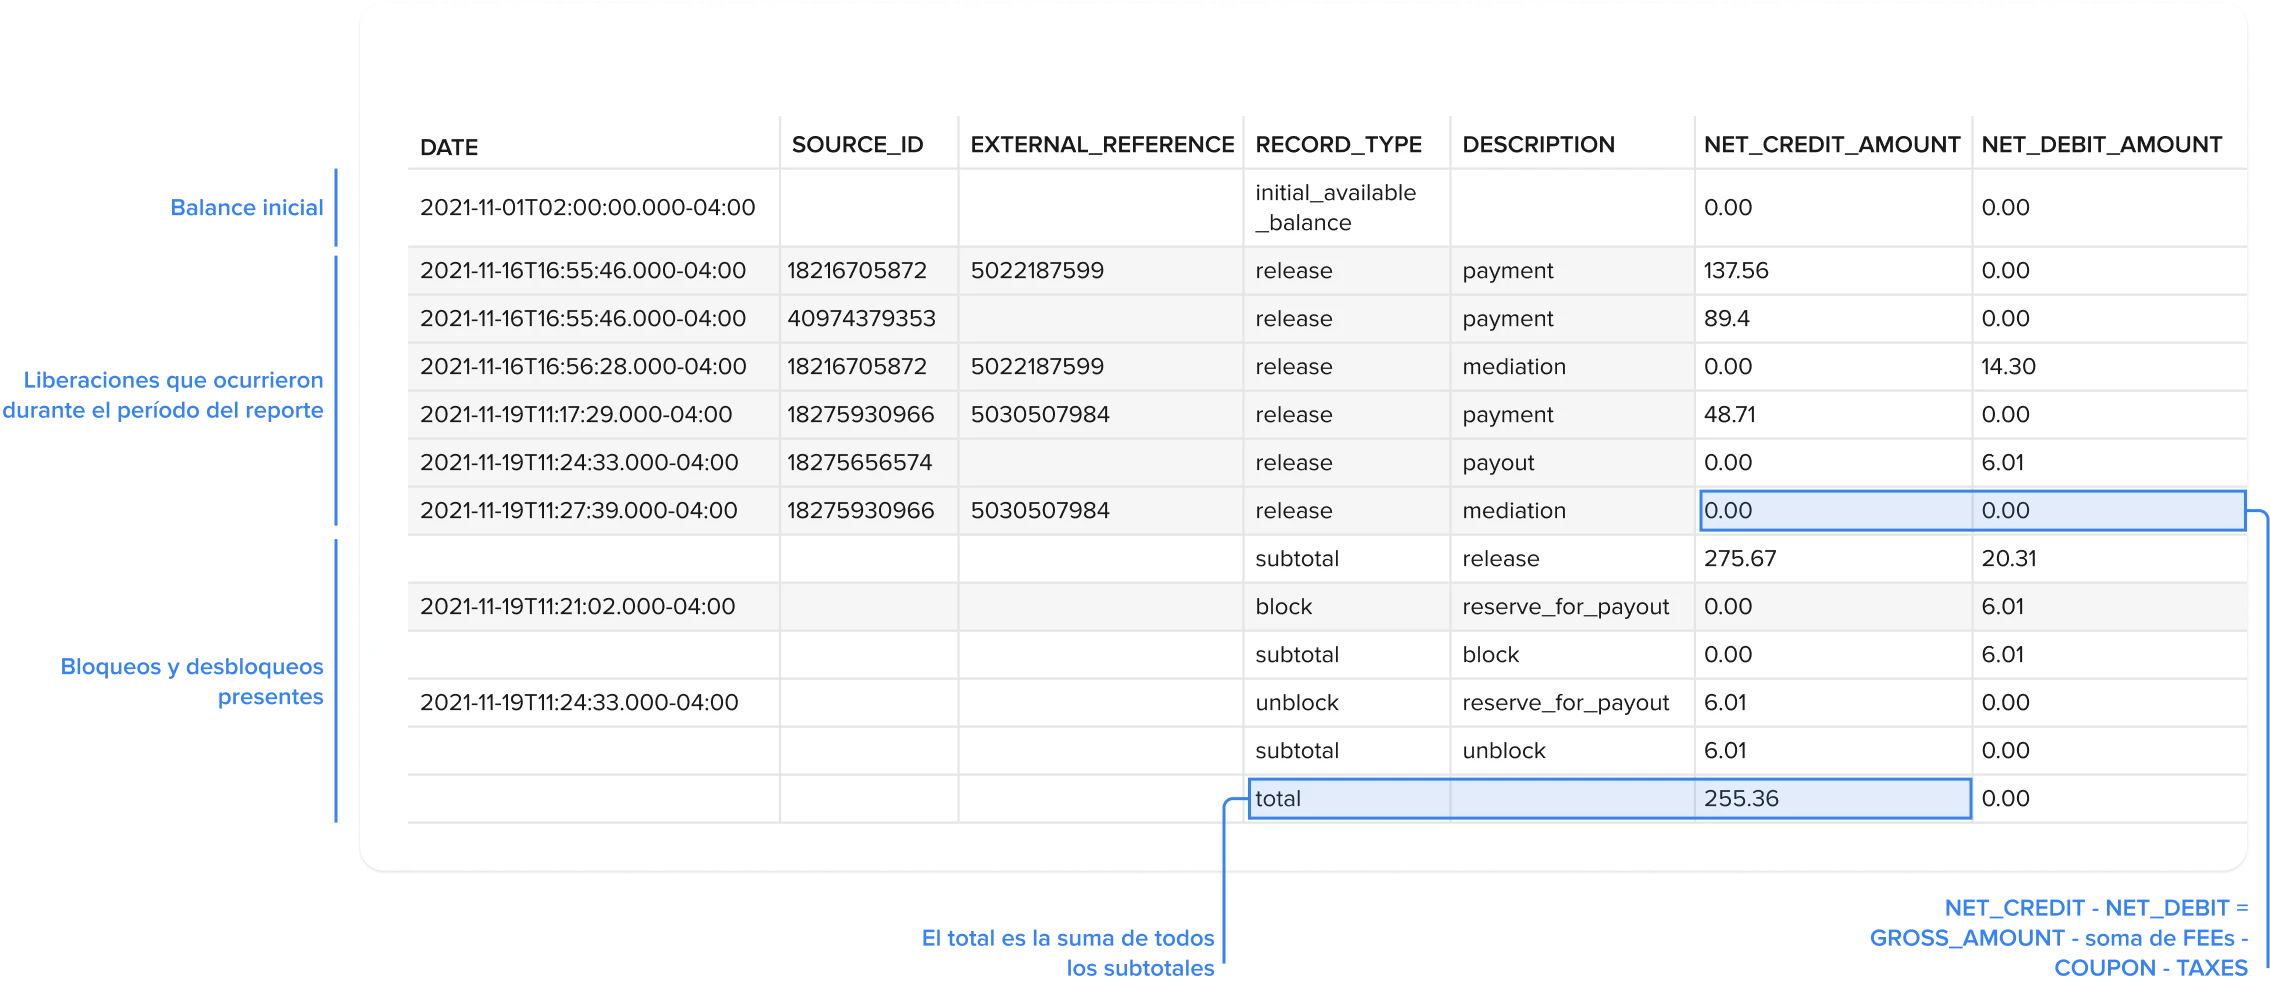
- Exporta pedidos y transacciones.
- Relaciona CFDI y notas.
- Separa comisiones y ajustes.
- Conciliación liquidaciones con banco.
- Resuelve diferencias por pedido.
Paquete de cierre e-commerce
- Pedidos y ventas brutas.
- CFDI, notas y cancelaciones.
- Comisiones e impuestos.
- Devoluciones y contracargos.
- Liquidaciones y depósitos bancarios.
Mapa entre sistemas
| Fuente | Dato | Llave |
|---|---|---|
| Tienda | Pedido y bruto | Pedido |
| Pasarela | Cobro y comisión | Transacción |
| SAT | CFDI y estatus | UUID |
| Banco | Depósito neto | Liquidación |
| Logística | Entrega o devolución | Pedido |
Mapa entre sistemas: 5 elementos que deben revisarse
- Tienda
- Pasarela
- SAT
- Banco
- Logística
| Tienda | Incluido |
|---|---|
| Pasarela | Incluido |
| SAT | Incluido |
| Banco | Incluido |
| Logística | Incluido |
Cinco sistemas, una sola venta
Una tienda digital genera datos en comercio, pasarela, facturación, logística y banco. Ninguna fuente contiene por sí sola la historia completa.
La llave de conciliación puede ser pedido, transacción y UUID. Sin una llave consistente, las diferencias se investigan manualmente cada mes.
Los pedidos digitales personalizados también necesitan evidencia de entrega. La comparación de costos de Regala una Canción señala aspectos como versiones, revisiones y derechos de uso que conviene acordar al comprar una canción. Si vendes un encargo de este tipo, conserva el alcance aceptado, el archivo final y la confirmación del cliente bajo el mismo número de pedido que el cobro.
Preguntas frecuentes
¿El depósito neto es el ingreso?
No debe asumirse. Reconstruye venta bruta y descuentos.
¿Cómo trato un contracargo?
Vincula pedido, cobro, disputa, devolución y ajuste del CFDI.
¿Qué llave uso?
Pedido más transacción y UUID, con una tabla que conecte sistemas.
Diferencias típicas de pasarela
- Usar el neto como venta.
- No registrar comisiones por separado.
- Devolver dinero sin ajustar pedido y CFDI.
- Conciliar por total sin detalle de transacción.
Fuentes y lecturas para continuar
Consulta las fuentes oficiales: información SAT de plataformas, requisitos de factura, verificador CFDI.
Para completar el proceso dentro de Fintax, revisa: guía de CFDI, controles de cierre, conciliación de IVA y DIOT.
Qué hacer ahora
Convierte esta revisión en un expediente con responsable, fecha, fuente y evidencia. Si hay una diferencia material, una obligación vencida o una decisión que cambie el cálculo, valida el caso con la persona responsable de tu contabilidad antes de presentar, cancelar o pagar.