La plupart des problèmes fiscaux ne naissent pas le jour du paiement. Ils s'accumulent des semaines avant, lorsque l'entreprise encaisse en retard, paie des dépenses sans CFDI, ne sépare pas l'IVA, mélange ses comptes ou n'estime pas les cotisations et déclarations.
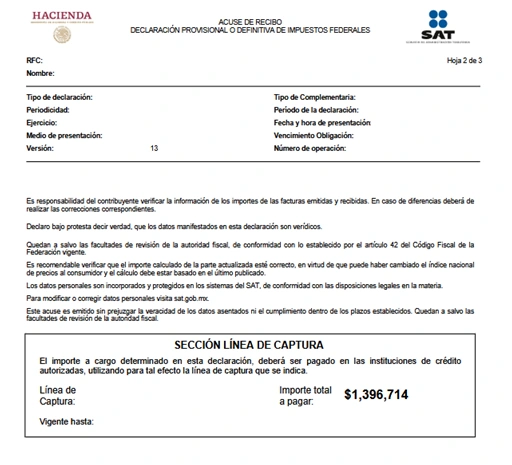
Si des dettes ou des écarts existent déjà, le SAT publie des informations sur la régularisation fiscale. Pour une entreprise saine, la première démarche consiste toutefois à anticiper montants, dates et justificatifs.
Que doit contenir une prévision fiscale simple ?
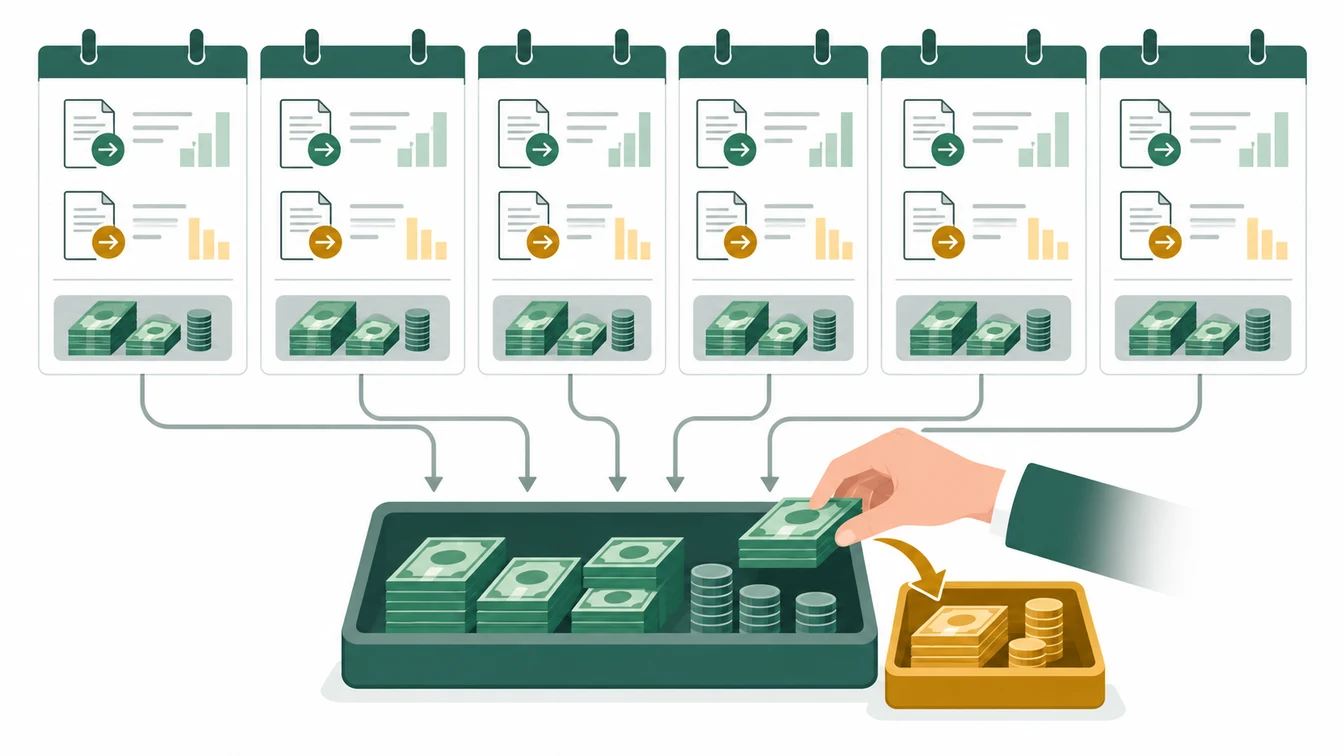
| Élément | Utilité |
|---|---|
| Impôts estimés | Évite de découvrir le montant dû lorsque la trésorerie manque déjà. |
| Cotisations et paie | Distingue les obligations salariales et de sécurité sociale. |
| IVA à recevoir et à payer | Montre si la trésorerie réelle correspond à la charge fiscale. |
| Dettes ou ajustements | Aide à déterminer si un échéancier ou une correction est nécessaire. |
Routine mensuelle conseillée
- Rapprocher comptes bancaires et CFDI avant d'estimer les impôts.
- Séparer les encaissements reçus des factures émises mais non encaissées.
- Examiner les dépenses sans justificatifs suffisants avant de les considérer comme déductibles.
- Estimer les paiements SAT, IMSS et de paie avant de s'engager sur de nouveaux achats.
- Conserver reçus et justificatifs pour comparer la trésorerie réelle aux prévisions.
Signes d'une trésorerie fiscale fragile
- Utiliser tout le solde bancaire sans réserver les impôts.
- Les impôts sont payés en retard faute de règlement des clients.
- Confondre bénéfice comptable et trésorerie disponible.
- Aucune liste à jour des dettes, soldes et références de paiement.
Questions à poser à la direction
- Quelle somme est réservée chaque semaine pour les impôts estimés ?
- Quels clients concentrent le risque d'encaissement et affectent les impôts ?
- Quelles dépenses récurrentes ne sont pas documentées à temps ?
- Quelles dettes ou anomalies risquent d'augmenter sans correction ?
Comment Fintax peut vous aider
Fintax peut intégrer les impôts à une prévision de trésorerie : dates, estimations, pièces, risques et actions. Ainsi, l'entreprise n'a pas à décider à l'aveugle lorsqu'une référence de paiement arrive.