Lectura guiada
Preparando lectura con voz…
Te piden corregir una factura, pero no sabes si debes cancelarla o emitir un complemento de pago. Antes de hacer cambios, identifica el error. No requiere la misma revisión un código postal incorrecto que una factura a crédito que tu cliente acaba de pagar.
Parte de la operación, no del botón del portal
Antes de cancelar, sustituir o complementar, deja por escrito qué ocurrió: si la operación existió, qué dato fue incorrecto, si hubo cobro y qué comprobante debe quedar relacionado. Esta pausa evita que una corrección técnicamente válida genere otra diferencia en contabilidad o cuentas por cobrar.
Ten a la mano el XML y comprueba si el CFDI sigue vigente en el SAT. Después revisa si ya se cobró, se registró en la contabilidad o se incluyó en una declaración. Esa información permite corregir la factura y revisar los registros que también puedan necesitar un ajuste.
Qué revisar antes de cambiar la factura
Valida el XML y su estado en el SAT. Después ubica el dato incorrecto, confirma la fecha y forma de pago, revisa si existe un CFDI relacionado y verifica si el comprobante ya afectó una declaración. Con eso puedes distinguir entre documentar, emitir un complemento o sustituir el CFDI.
| Problema detectado | Revisión inicial |
|---|---|
| Dato fiscal obligatorio incorrecto | Comparar el XML con la constancia y determinar si debe sustituirse |
| Factura PPD ya cobrada | Comprobar fecha, monto, saldo y complemento de pago |
| CFDI cancelado contabilizado | Revertir registro y guardar acuse |
| Diferencia con banco o declaración | Conciliar antes de presentar una corrección |
Prioridad según impacto fiscal
| Impacto | Qué atender primero |
|---|---|
| Deducción o IVA acreditable | Validez del XML, requisitos fiscales y estado SAT |
| Ingreso cobrado | Método de pago, complemento y conciliación bancaria |
| Cancelación solicitada por cliente | Motivo, necesidad de aceptación y UUID sustituto cuando corresponda |
| Cierre mensual | CFDI vigentes, cancelados, sustituidos y pendientes de pago |
Qué revisar antes de cambiar la factura: 4 elementos que deben revisarse
- Dato fiscal obligatorio incorrecto
- Factura PPD ya cobrada
- CFDI cancelado contabilizado
- Diferencia con banco o declaración
| Dato fiscal obligatorio incorrecto | Incluido |
|---|---|
| Factura PPD ya cobrada | Incluido |
| CFDI cancelado contabilizado | Incluido |
| Diferencia con banco o declaración | Incluido |
Primero confirma si el CFDI existe y está vigente
Confirma primero que estás viendo el comprobante correcto. La herramienta del SAT para verificar facturas electrónicas permite consultar el estado con el folio fiscal y los RFC del emisor y receptor, sin iniciar sesión.
No trabajes únicamente con el PDF. El comprobante fiscal es el XML timbrado. El PDF facilita la lectura, pero no demuestra por sí mismo que el CFDI esté vigente ni que sus datos coincidan con el archivo fiscal.
Si el CFDI no aparece en los controles del SAT, no lo uses para deducir, acreditar IVA o cerrar una conciliación. Primero pide el XML correcto, revisa si hubo cancelación o confirma si el proveedor realmente timbró la operación.
Identifica el dato que falló
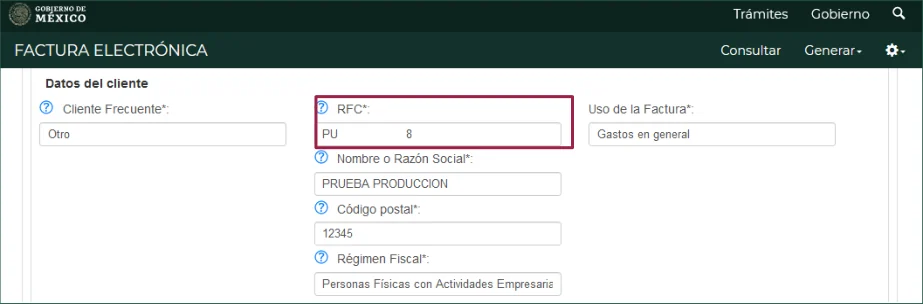
En el CFDI 4.0 deben ser coherentes el RFC, nombre o razón social, código postal del domicilio fiscal, régimen fiscal y uso del comprobante. El SAT resume estos requisitos en su infografía de datos del receptor en CFDI 4.0.
Separa los errores por tipo:
- Datos fiscales del receptor mal capturados.
- Uso de CFDI incompatible con el régimen fiscal.
- Método de pago incorrecto: PUE cuando en realidad se cobró después, o PPD sin seguimiento.
- Forma de pago que no coincide con la evidencia bancaria.
- Impuestos, retenciones o traslados capturados de forma distinta a la operación.
- CFDI cancelado, sustituido o duplicado sin relación clara.
El artículo 29-A del CFF establece que las cantidades amparadas por comprobantes que incumplan requisitos, o cuyos datos no sigan las disposiciones fiscales, no podrán deducirse ni acreditarse. Una nota interna no corrige un dato obligatorio del XML.
Decide entre corregir, complementar o documentar
No todos los problemas se resuelven con una cancelación. Antes de actuar, clasifica el caso.
| Situación | Movimiento probable | Evidencia mínima |
|---|---|---|
| El CFDI tiene datos fiscales del receptor incorrectos | Emitir el sustituto y cancelar el original, si corresponde | Constancia fiscal, XML original, nuevo UUID y acuse de cancelación |
| La factura fue PPD y ya se cobró | Emitir o pedir complemento de pago | Estado de cuenta, fecha de cobro, UUID relacionado y saldo |
| El pago fue dentro del mismo mes y se timbró PUE correctamente | Documentar y conciliar | Comprobante de pago, XML, póliza o registro contable |
| El CFDI está cancelado pero se contabilizó como vigente | Revertir registro y pedir soporte | Estatus SAT, acuse de cancelación y comunicación del proveedor |
| Hay diferencia entre banco, CFDI y declaración | Conciliar antes de presentar o corregir | Auxiliar, estados de cuenta, CFDI emitidos/recibidos y acuses |
Guarda el motivo y el acuse de cada cancelación. Si sustituyes una factura, conserva ambos XML e identifica el folio fiscal o UUID de cada uno. Para un complemento de pago, compara el monto, la fecha, la parcialidad y el saldo con el movimiento bancario. Así podrás explicar la corrección si el cliente o el contador la revisan después.
Cuándo entra el complemento de pago
El complemento de pago registra cuándo y cómo se cobró una factura emitida con pago diferido o en parcialidades. El SAT reúne las reglas de operación y preguntas frecuentes en su página del complemento de recepción de pagos.
Revisa el método de pago y lo que ocurrió en el banco:
- Si se emitió como PPD, el emisor debe generar el CFDI de pago por los cobros recibidos.
- Si hubo parcialidades, cada complemento debe identificar número de parcialidad, saldo anterior, importe pagado y saldo insoluto.
- Si se usó PUE bajo la opción de la regla 2.7.1.39, el pago total debe recibirse a más tardar el último día del mes de emisión.
- Si ese pago total no llega dentro del mes, la RMF 2026 exige cancelar el CFDI y emitir uno nuevo con método PPD, además de los complementos que correspondan.
Un PPD cobrado sin su complemento deja sin documentar la fecha, el monto y el saldo del pago. Esa ausencia puede afectar conciliaciones y revisiones de declaraciones prellenadas.
Si vas a cancelar, hazlo con motivo y soporte
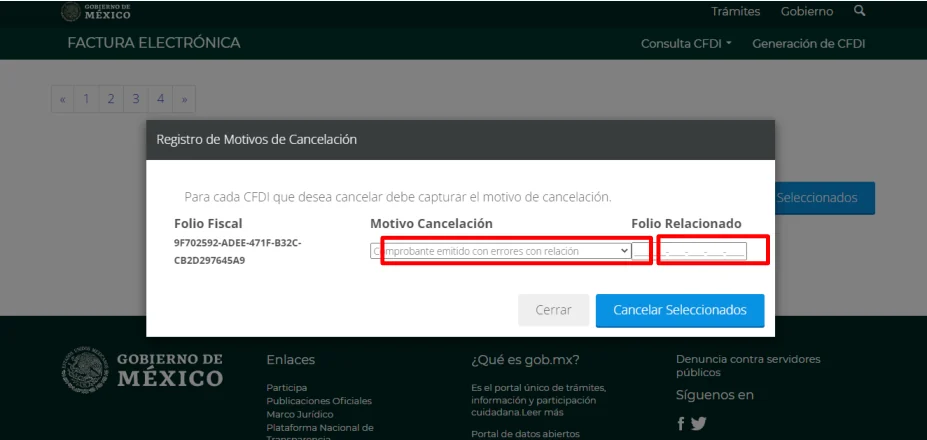
La cancelación exige indicar un motivo. Cuando la operación subsiste y se corrige con otro comprobante, el SAT señala que primero se emita el sustituto y después se solicite la cancelación del original con el motivo 01 y el folio fiscal relacionado. El proceso de cancelación también explica cuándo se requiere aceptación del receptor.
Antes de solicitarla, revisa:
- Si el comprobante ya fue usado por el receptor.
- Si la operación subsiste y requiere un CFDI sustituto.
- Qué clave describe el motivo real de la cancelación.
- Si hace falta la aceptación del receptor y cuándo vence el plazo.
El artículo 29-A del CFF también exige justificar y soportar documentalmente la cancelación de CFDI de ingreso. Revisa el efecto en declaraciones, complementos y registros contables antes de enviar la solicitud.
Documentos para pedir la corrección
Antes de pedirle algo al cliente, al proveedor o al contador, reúne esto:
- XML vigente y PDF, si existe.
- Resultado de verificación en el SAT.
- Constancia de situación fiscal del receptor cuando el error sea de datos.
- Estado de cuenta o comprobante de pago.
- Contrato, pedido, cotización o evidencia de la operación.
- Acuse de cancelación, si ya se canceló.
- UUID del CFDI sustituto, si aplica.
- Declaración o acuse donde el CFDI ya pudo haber impactado.
Al enviar la solicitud, indica qué dato está mal y cuál debería aparecer. Incluye el folio fiscal para evitar que se corrija otra factura del mismo cliente. Si el comprobante ya se usó en una declaración, avisa también al contador para que revise el efecto del cambio.
Fuentes útiles
- SAT: verifica tus facturas electrónicas
- SAT: proceso de cancelación de CFDI
- SAT: acepta o rechaza solicitudes de cancelación
- SAT: complemento de recepción de pagos
Control mensual para empresas y personas físicas
Un CFDI incorrecto puede afectar IVA acreditable, deducciones, ingresos prellenados, retenciones y cuentas por cobrar. El costo crece cuando el mismo error se repite en muchos comprobantes o pasa a una declaración.
Incluye cuatro tareas en el cierre: validar los CFDI relevantes, conciliar cobros contra XML, revisar cancelaciones y guardar acuses por periodo. El servicio contable de Fintax incorpora esas evidencias al expediente mensual y a la preparación de declaraciones.
Preguntas frecuentes
¿Qué hago si un CFDI 4.0 tiene mal el código postal del receptor?
Si el dato fiscal obligatorio no coincide con la constancia del receptor, revisa si corresponde cancelar y sustituir. Conserva la constancia, el XML original, el acuse de cancelación y el nuevo CFDI relacionado.
¿Puedo deducir una factura que no aparece al verificarla en el SAT?
No la uses como soporte fiscal hasta aclarar el estado. Pide el XML timbrado correcto o confirma si fue cancelada, sustituida o nunca se timbró.
¿Cuándo necesito complemento de pago?
Cuando la factura se emitió con método PPD y se recibe el pago total o una parcialidad. El complemento debe identificar el CFDI relacionado y coincidir con la fecha, el monto y el saldo del pago.
¿Cancelar siempre es la mejor forma de corregir?
No. Puede corresponder una sustitución, un complemento de pago o una conciliación sin cambiar el XML. La respuesta depende del dato incorrecto, el estado del CFDI, el pago y su efecto en declaraciones.
Enlaces oficiales para resolverlo
Abre los servicios oficiales en una pestaña nueva, confirma contribuyente y periodo, y guarda el acuse o evidencia resultante junto con el caso.