Lectura guiada
Preparando lectura con voz…
Antes de regularizar un impuesto federal vencido, necesitas saber qué integra el saldo y qué documentos acreditarán su pago. Impuesto principal, actualización, recargos y multas son conceptos distintos. Una cifra total sin desglose dificulta comprobar el cálculo y detectar si estás pagando nuevamente un principal ya cubierto. Los artículos 17-A, 21 y 73 del Código Fiscal de la Federación (CFF) permiten separar esas preguntas.
Cuatro conceptos que no deben confundirse
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre el costo de pagar impuestos fuera de plazo.
El principal es el impuesto pendiente. La actualización aplica al monto el factor INPC del mes anterior al pago dividido entre el del mes anterior al vencimiento. No se actualiza por fracciones de mes; si el último índice no está publicado, se utiliza el último mensual publicado. El factor se calcula hasta el diezmilésimo y, si resulta menor que uno, se aplica uno: la disminución del índice no reduce la deuda. Así lo establece el artículo 17-A del CFF.
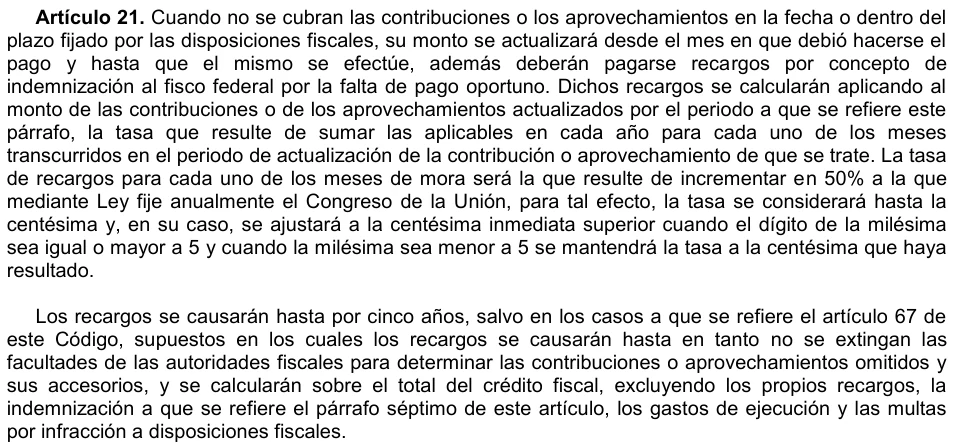
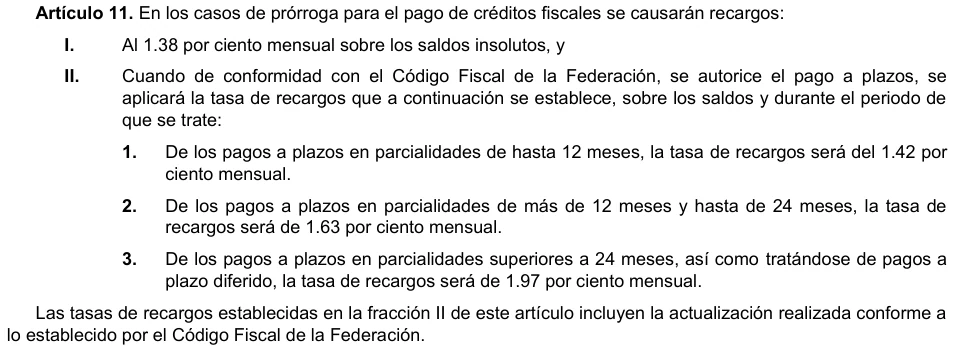
Los recargos por mora se calculan por cada mes o fracción desde el vencimiento hasta el pago, sobre el principal actualizado, sin incluir recargos, multas, gastos de ejecución ni la indemnización por cheque. Para 2026, la tasa mensual de prórroga es 1.38%; el aumento de 50% previsto para mora produce 2.07% mensual. Las bases son el artículo 21 del CFF y el artículo 11, fracción I, de la Ley de Ingresos de 2026. Las tasas de parcialidades autorizadas de la fracción II no corresponden a este cálculo.
Las multas tienen un análisis separado. El artículo 73 del CFF contempla el cumplimiento espontáneo sin multa, pero contiene excepciones, entre ellas que la autoridad haya descubierto la omisión o notificado actuaciones relevantes. Esa regla no elimina actualización ni recargos. Tampoco significa que nazca una multa nueva automáticamente cada mes.
Ejemplo histórico: un saldo de $10,000
Supongamos un impuesto federal autodeterminado de $10,000 MXN, con fecha límite ya verificada del 18 de mayo de 2026 y pago total el 20 de julio de 2026. No hay abonos previos; el cálculo no incorpora multa ni gastos de ejecución. La fecha del 18 es un supuesto del caso, no un vencimiento general. La posible multa todavía requiere revisar las circunstancias del cumplimiento espontáneo.
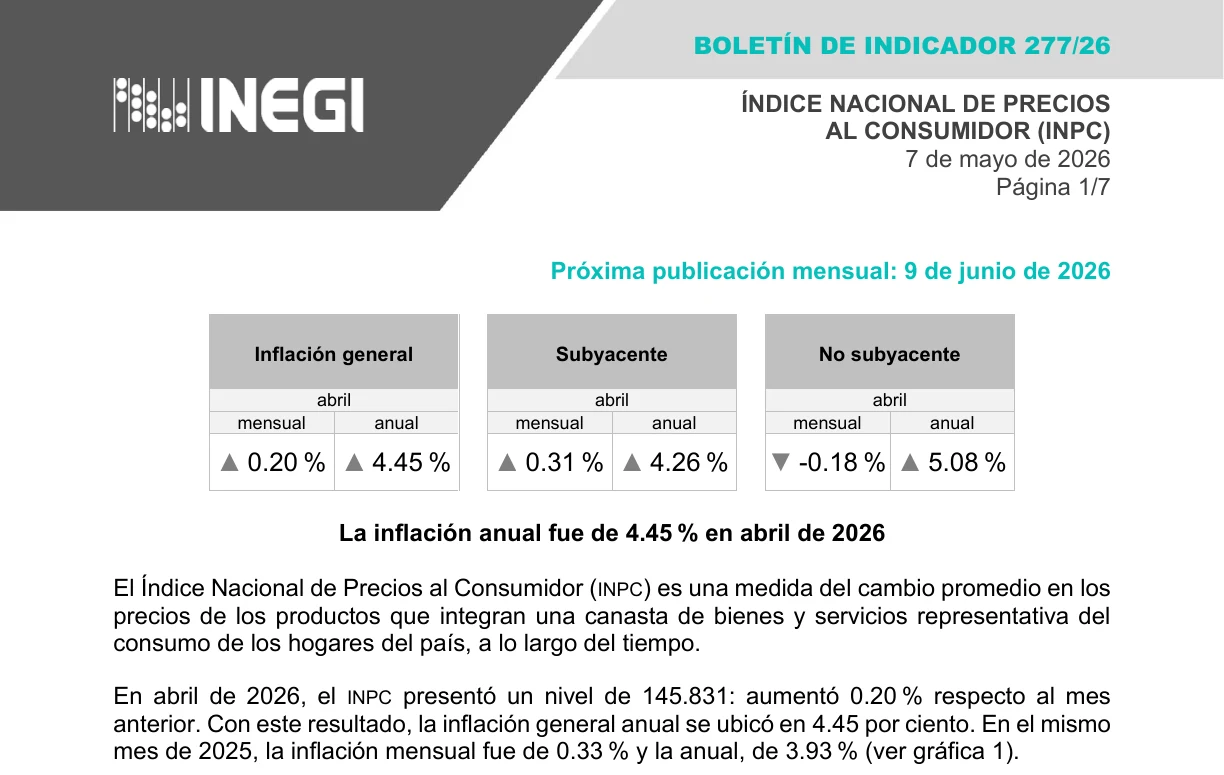
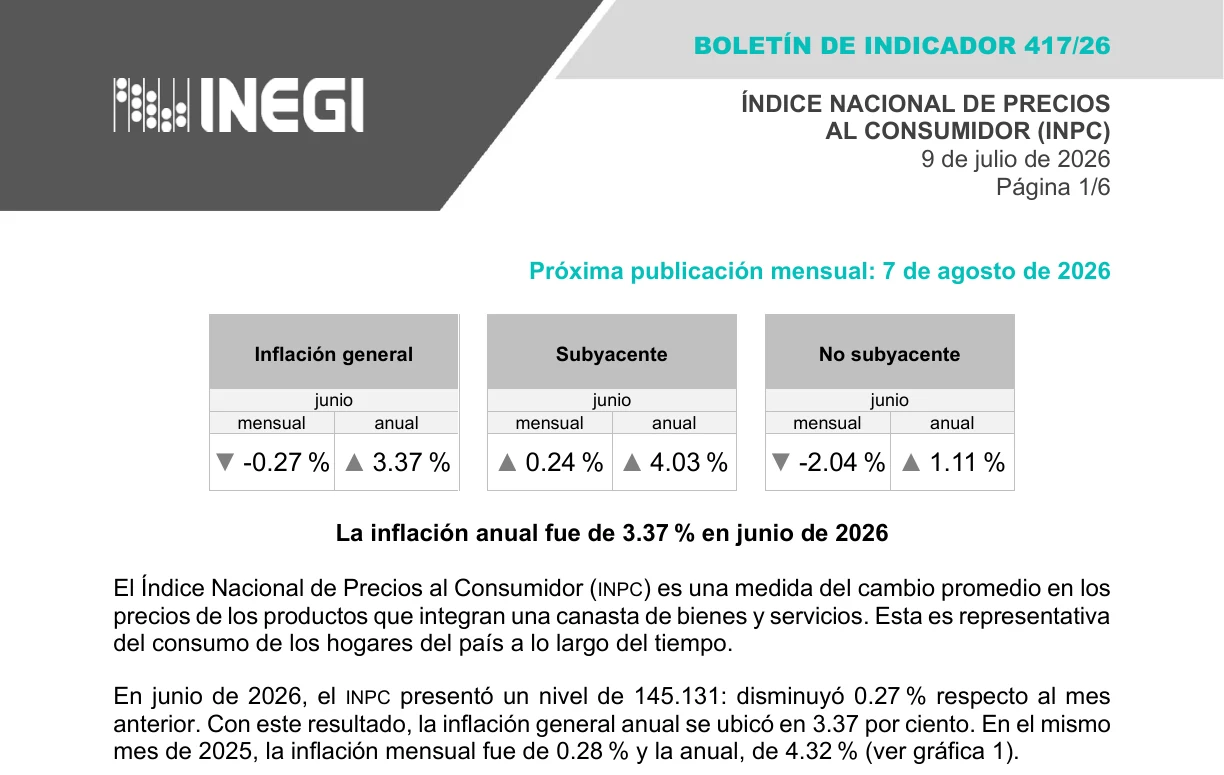
El INPC mensual de abril fue 145.831, según el boletín 277/26 de INEGI; el de junio fue 145.131, conforme al boletín 417/26. Se usan esos meses porque preceden al vencimiento y al pago, respectivamente. Deben tomarse los índices mensuales, no los quincenales.
| Concepto | Operación o criterio | Resultado |
|---|---|---|
| Principal pendiente | Impuesto autodeterminado sin abonos | $10,000.00 MXN |
| Factor calculado | 145.131 ÷ 145.831 | Aproximadamente 0.9952 |
| Factor aplicable | El factor menor que uno se sustituye por uno | 1.0000 |
| Actualización | $10,000 × (1.0000 − 1) | $0.00 MXN |
| Periodos de mora | 18 mayo-18 junio; 18 junio-18 julio; 18-20 julio | Dos meses y una fracción: tres periodos |
| Recargos | $10,000 × (3 × 2.07%) | $621.00 MXN |
| Total del ejemplo | $10,000 + $0 + $621 | $10,621.00 MXN |
La suma de tasas es 6.21%. Aunque el INPC disminuyó entre ambos meses, el principal permanece en $10,000 y genera $621 de recargos. El total mostrado es anterior a cualquier otro concepto que proceda. El tercer periodo es una fracción, pero cuenta para recargos: no se prorratea como interés diario ni se limita a días hábiles, conforme al artículo 21 del CFF.
Ejemplo histórico: un saldo de $10,000: resultado
| Total del ejemplo | $10,621 |
|---|---|
| Principal pendiente | $10,000 |
| Recargos | $621 |
| Actualización | $0 |
Controles para regularizar sin duplicar el principal
Los siguientes pasos son controles recomendados para preparar y comprobar el pago; no sustituyen las reglas legales del cálculo. El servicio de adeudos fiscales del SAT es una referencia oficial para la regularización. Confirma la ruta de declaración y referencia que corresponde a tu régimen y periodo.
- Identifica RFC, impuesto, régimen y periodo. Verifica el vencimiento real y cualquier extensión aplicable; no presupongas que siempre es el día 17.
- Determina si ya existe una declaración presentada o si falta presentarla. Reúne acuses y pagos anteriores antes de generar otra declaración o referencia.
- Fija la fecha prevista de pago. Compara el desglose oficial con los INPC históricos, las tasas aplicables y los meses o fracciones transcurridos.
- Si la línea venció, actualízala por la ruta oficial y confirma su vigencia. Comprueba que el principal no incluya nuevamente importes ya pagados.
- Conserva declaración, acuse, referencia y comprobante bancario. Verifica que referencia e importe coincidan y que el cargo bancario se haya concretado. Añade recordatorios al calendario.
Preguntas frecuentes
¿Un día de atraso genera recargos?
Sí: un día constituye una fracción de mes para recargos. Si vencimiento y pago ocurren en el mismo mes calendario, el factor de actualización es uno, pero eso no elimina los recargos. Son mecanismos distintos bajo los artículos 17-A y 21 del CFF.
¿Pagar tarde siempre implica multa?
No. Debe revisarse si el cumplimiento es espontáneo y si opera alguna excepción del artículo 73 del CFF. No confundas una posible ausencia de multa con la eliminación de recargos o actualización.
¿Puedo usar 2.07% si el atraso cruza a otro año?
No automáticamente. El artículo 21 del CFF exige sumar las tasas aplicables a los meses de cada ejercicio. Verifica la ley de ingresos correspondiente y los índices mensuales publicados; no prolongues la tasa de 2026 ni anticipes índices futuros.