Lectura guiada
Preparando lectura con voz…
Una resolución del SAT que determina un adeudo requiere una decisión más precisa que pagar todo o discutir todo. Puede haber conceptos reconocidos y otros con evidencia pendiente de revisar. El primer objetivo es construir un expediente que permita decidir por separado qué pagar, qué impugnar y cómo atender la garantía.
Leer el adeudo como partidas, no como un solo total
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre crédito fiscal o resolución del SAT.
Obtén la resolución completa, sus anexos y la constancia de notificación. Identifica autoridad emisora, motivos, fundamentos y partidas determinadas. El artículo 38 del Código Fiscal de la Federación (CFF) establece requisitos para los actos administrativos. Como control práctico, relaciona cada partida con su periodo, contribución, accesorios y evidencia; una diferencia en el total no explica por sí misma dónde está el problema.
- Reúne declaraciones, acuses, comprobantes bancarios y CFDI relacionados con los conceptos observados.
- Conserva los importes de la resolución separados de los importes reconstruidos por tu contador.
- Marca cada partida como reconocida, controvertida o pendiente de revisión. Esa clasificación de trabajo no sustituye la decisión jurídica.
Leer el adeudo como partidas, no como un solo total: 3 puntos de control
- Reúne declaraciones, acuses, comprobantes bancarios y CFDI
- Conserva los importes de la resolución separados de los im
- Marca cada partida como reconocida, controvertida o pendie
| Reúne declaraciones, acuses, comprobantes bancarios y CFDI | Incluido |
|---|---|
| Conserva los importes de la resolución separados de los im | Incluido |
| Marca cada partida como reconocida, controvertida o pendie | Incluido |
Ejemplo: dos conceptos con evidencia distinta
Supongamos una resolución definitiva del SAT con dos conceptos identificados por separado: ISR de 2024 por $100,000 MXN de contribución e IVA de 2024 por $40,000 MXN de contribución, cada uno con sus accesorios. El negocio tiene declaración y comprobante bancario del ISR que considera no reconocido. La conciliación del IVA confirma una omisión sobre operaciones efectivamente cobradas.
| Concepto | Evidencia disponible | Pregunta de revisión | Ruta propuesta |
|---|---|---|---|
| ISR 2024: $100,000 MXN más accesorios | Declaración, acuse y comprobante bancario | ¿El pago corresponde al concepto y periodo determinados y fue aplicado? | Verificar aplicación y evaluar defensa con abogado |
| IVA 2024: $40,000 MXN más accesorios | Conciliación de cobros y declaración presentada | ¿La omisión y los accesorios coinciden con la reconstrucción? | Evaluar pago o solicitud de autorización, si procede |
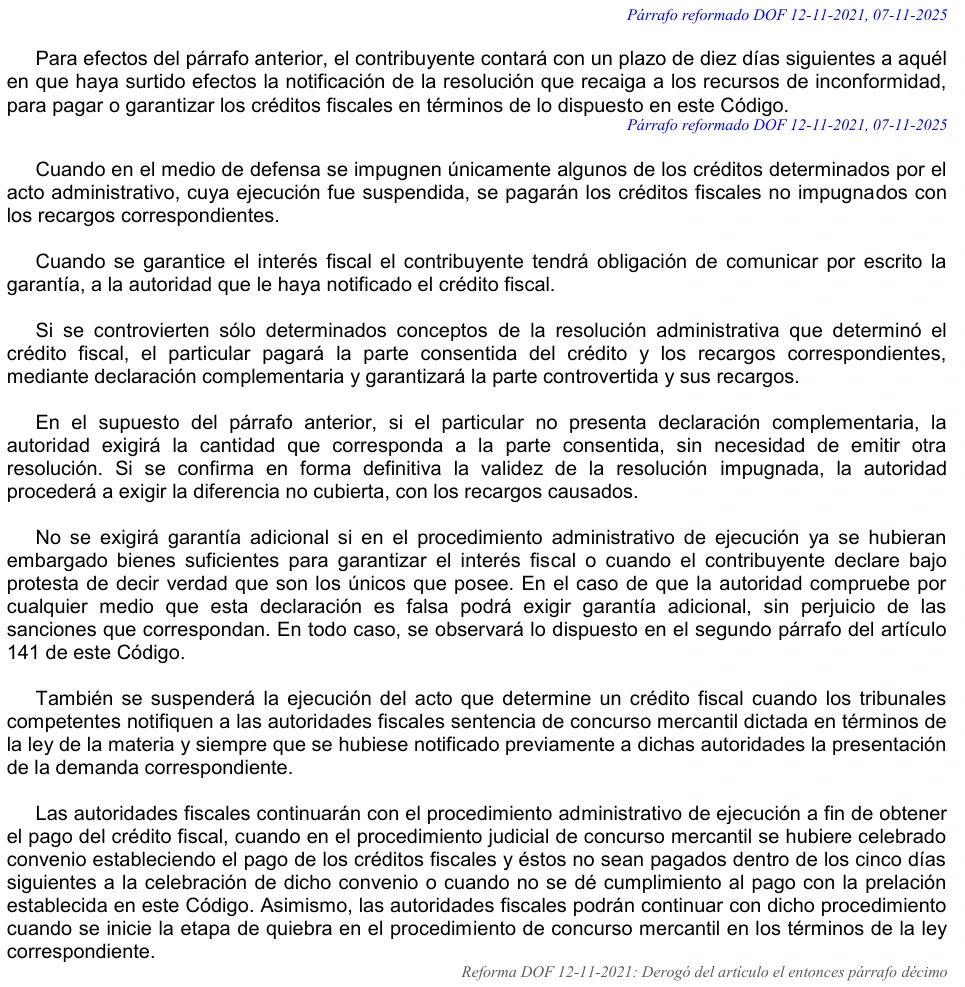
El comprobante del ISR no permite restar automáticamente $100,000 al adeudo: primero hay que verificar su correspondencia y aplicación. Tampoco basta para concluir que la resolución es inválida. Si se controvierte únicamente el ISR y se consiente el IVA, la decisión debe considerar el pago de la parte consentida con recargos y la garantía de la controvertida con recargos, conforme al artículo 144 del CFF.
Separar plazo, defensa y garantía
Son obligaciones con propósitos distintos. El artículo 65 establece, como regla general, 30 días siguientes a aquel en que surta efectos la notificación para pagar o garantizar el crédito y sus accesorios, con la excepción del artículo 41, fracción II. El artículo 121 establece 30 días para interponer recurso de revocación, salvo el supuesto del artículo 127. La procedencia del recurso debe verificarse conforme al artículo 117 del CFF.
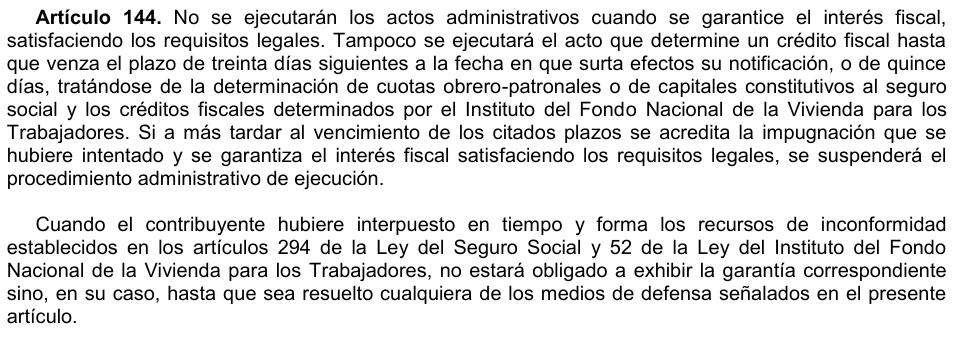
Impugnar no detiene automáticamente el cobro. El artículo 144 del CFF vigente en 2026 regula la garantía y la suspensión; no debe utilizarse la antigua exención de garantía asociada al recurso de revocación ante el SAT. La excepción vigente para ciertos recursos de inconformidad oportunos ante IMSS o Infonavit no equivale a una excepción para ese recurso del SAT.
Controles prácticos antes de ejecutar la decisión
- Encarga al contador reconstruir contribuciones y accesorios por concepto, dejando trazabilidad hasta declaraciones y comprobantes.
- Pide al abogado revisar procedencia, argumentos, plazo y requisitos de suspensión y garantía antes de presentar la defensa.
- Registra por separado las fechas de pago o garantía y de impugnación. Confirma el cómputo con la constancia de notificación y los artículos 12, 134 y 135 del CFF.
- Documenta qué conceptos se consienten y cuáles se controvierten, junto con la capacidad de pago y la disponibilidad de garantía.
- Asigna responsables para presentar, pagar, entregar documentos y verificar resultados. Conserva acuses y evidencia de cada actuación.
Pagar a plazos requiere autorización
El CFF permite solicitar pago diferido hasta por 12 meses o en parcialidades hasta por 36, con pago inicial de 20%, sujeto a autorización y a las condiciones y exclusiones de los artículos 66 y 66-A. El trámite del Anexo 2 de la RMF 2026 exige solicitud y documentación; empezar a depositar mensualmente no sustituye esa autorización.
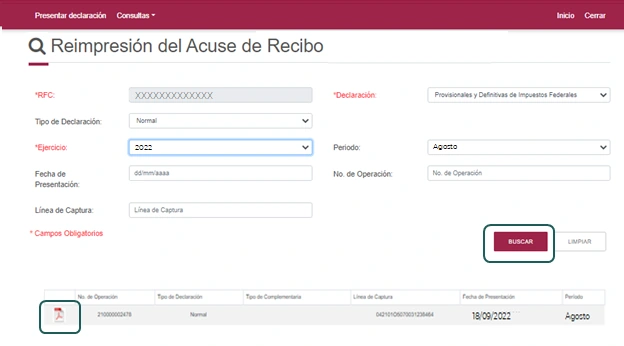
Como control recomendado, utiliza la referencia oficial vigente correspondiente al crédito que pagarás. Guarda el comprobante y el acuse, verifica la aplicación con la autoridad y confirma el cierre de la partida. Si existe defensa parcial, el abogado debe revisar previamente que el pago y la garantía correspondan a la separación acordada.
Preguntas frecuentes
¿Una aclaración detiene el plazo?
No debe tratarse como una pausa. Mantén el calendario de pago, garantía y defensa aunque entregues evidencia para aclarar una partida. Los plazos y la suspensión deben revisarse bajo los artículos 65, 121 y 144 del CFF.
¿Puedo pagar una parte y defender otra?
El artículo 144 del CFF contempla conceptos parcialmente controvertidos. Exige separar la parte consentida, que se paga con recargos, de la controvertida, que se garantiza con recargos y los requisitos aplicables. Un abono arbitrario al total no sustituye esa separación.