Meses sin intereses no significa compra barata
La promoción sólo divide el precio en pagos. Si el precio total es mayor, la mensualidad desplaza gastos esenciales o el acumulado ya no cabe en tu flujo, el letrero de 0% no convierte la decisión en conveniente.
Lectura guiada
Preparando lectura con voz…
La pregunta correcta no es si puedes pagar la primera mensualidad. Es si podrás cubrir todas las mensualidades pendientes, además del gasto corriente de la tarjeta, en cada fecha límite hasta terminar el plazo. Una compra pequeña puede ser manejable; siete promociones pequeñas pueden apropiarse de los próximos doce meses.
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre cuándo sí y cuándo no pagar a meses sin intereses.
Prueba de cinco filtros antes de aceptar la promoción
| Filtro | Pregunta | Señal de alto |
|---|---|---|
| Precio | ¿El total es igual al precio de contado? | El comercio infló el precio o eliminó un descuento por pagar a plazos |
| Duración | ¿Usarás el bien después de liquidarlo? | Seguirás pagando algo consumido o descartado meses antes |
| Flujo | ¿La mensualidad cabe también en un mes malo? | Depende de bono, comisión o ingreso todavía no cobrado |
| Acumulado | ¿Cuánto suman todos tus MSI vigentes? | Sólo evaluaste la nueva compra y olvidaste las anteriores |
| Respaldo | ¿Conservas ahorro para emergencias? | La compra agotaría el margen para renta, salud o una reparación |
Calcula capacidad con dinero disponible, no con el límite de crédito
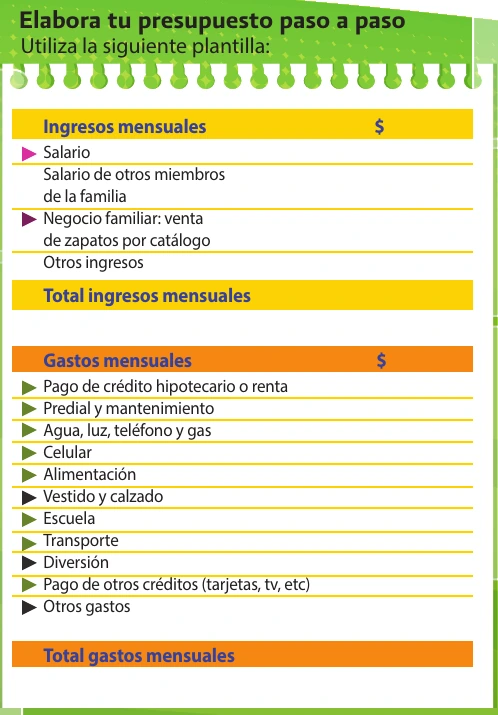
La CONDUSEF explica la capacidad de pago como el ingreso disponible después de restar los gastos. Para quien cobra comisiones, honorarios o ventas variables, una prueba prudente usa un mes bajo y excluye ingresos que aún no existen. El límite que muestra la tarjeta es una autorización del emisor, no una certificación de que la deuda cabe en tu presupuesto.
- Parte del ingreso neto conservador del mes.
- Resta vivienda, alimentación, transporte, salud, servicios y otras obligaciones inevitables.
- Aparta ahorro y un margen para gastos irregulares; no los trates como sobrante automático.
- Suma todas las mensualidades sin intereses, créditos y cargos domiciliados ya comprometidos.
- Agrega el gasto corriente que planeas liquidar en la misma tarjeta.
- Acepta la nueva compra sólo si el resultado sigue siendo positivo sin depender del pago mínimo.
No uses el 30% como permiso automático
Las referencias educativas sobre nivel de deuda son alertas generales, no una cuota que toda persona deba llenar. Si tus gastos fijos son altos, tus ingresos varían o no tienes fondo de emergencia, tu límite personal puede ser mucho menor.
Ejemplo: la mensualidad cabe, pero el conjunto no
Una diseñadora recibe $28,000 netos en un mes normal y $22,000 en un mes bajo. Sus gastos esenciales, ahorro comprometido y otros créditos suman $18,200. Ya paga $2,150 mensuales en tres promociones. Quiere comprar una computadora de $18,000 a 12 MSI: serían $1,500 al mes. Con el ingreso bajo quedaría un margen de sólo $150 antes de cualquier imprevisto. La operación no es sostenible aunque la mensualidad aislada parezca pequeña.
| Concepto | Importe mensual |
|---|---|
| Ingreso conservador | $22,000 |
| Gastos, ahorro y otros créditos | -$18,200 |
| MSI existentes | -$2,150 |
| Nueva compra | -$1,500 |
| Margen restante | $150 |
De $22,000 mensuales, los compromisos dejan solo $150 de margen
| Ingreso mensual conservador: Gastos, ahorro y otros créditos | $18,200 |
|---|---|
| Ingreso mensual conservador: MSI existentes | $2,150 |
| Ingreso mensual conservador: Nueva compra | $1,500 |
| Ingreso mensual conservador: Margen restante | $150 |
La vida útil debe ser mayor que la deuda
La recomendación de CONDUSEF para compras a MSI es considerar que la vida útil del producto sea mayor al plazo de la deuda. Una computadora necesaria para trabajar durante varios años puede justificar un plazo medido; despensa, una cena o un artículo de uso fugaz convierten consumo pasado en pagos futuros.
Duración no basta. Pregunta también qué ocurre si el artículo se pierde, se rompe, queda obsoleto o deja de producir el valor esperado. Si la respuesta es que seguirías pagando sin poder reemplazarlo, el plazo es demasiado largo para tu margen de riesgo.
Qué revisar en el estado de cuenta
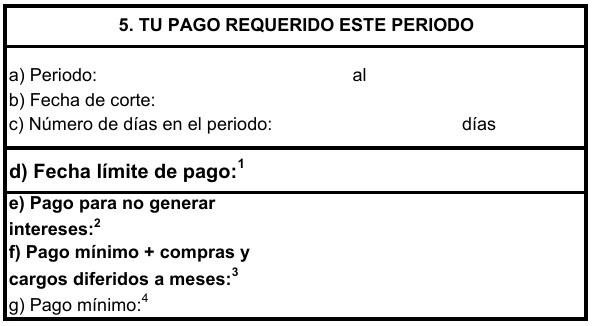
Banco de México distingue fecha de corte, fecha límite, pago mínimo y pago para no generar intereses. Los MSI aparecen dentro de ese sistema: no sustituyen la obligación de revisar el estado de cuenta ni protegen el resto del saldo revolvente. La fecha de corte organiza los cargos; la fecha límite marca cuándo debe acreditarse el pago.
| Dato | Control |
|---|---|
| Promoción | Comercio, fecha, total, plazo y mensualidad pactada |
| Mensualidades | Número cobrado, pendientes y fecha estimada de liberación |
| Pago para no generar intereses | Monto exacto del estado de cuenta, no una suma recordada |
| Pago acreditado | Fecha efectiva, referencia y banco de origen |
| Línea disponible | Efecto de la compra completa y recuperación conforme se amortiza |
| Cargos no reconocidos | Aclaración inmediata por canal del emisor |
Pagar el mínimo no conserva la promesa para todo tu saldo
El pago mínimo puede mantener la cuenta al corriente, pero deja saldo financiado y puede generar intereses. Para evitar sorpresas, toma como referencia el pago para no generar intereses del estado de cuenta y verifica cómo trata tu contrato un pago insuficiente o tardío.
MSI no es lo mismo que costo total cero
- Compara el precio total contra el precio de contado y contra otros comercios.
- Considera anualidad, seguros, envío, instalación o comisión ajena a la promoción.
- Confirma que el ticket y el estado de cuenta muestran el plazo ofrecido.
- No retires efectivo para pagar la compra: una disposición tiene condiciones distintas.
- Evita comprar para otra persona si tú quedarás como responsable frente al banco.
- Conserva comprobante y términos hasta que aparezca la primera mensualidad correcta.
Lleva un calendario de compromisos
La guía de créditos de Banco de México incluye una plantilla para seguir compras a meses sin intereses. Una hoja simple evita que el saldo total o la línea disponible oculten cuándo termina cada compromiso.
| Compra | Total | Pago mensual | Último cargo | Uso después de liquidar |
|---|---|---|---|---|
| Equipo de trabajo | $18,000 | $1,500 | septiembre 2027 | Sí |
| Teléfono | $12,000 | $1,000 | enero 2027 | Probable |
| Viaje | $9,000 | $750 | abril 2027 | No; revisar valor y margen |
Si ya acumulaste demasiadas mensualidades
- Detén nuevas compras a plazos y registra cada promoción vigente.
- Ordena fechas límite y configura recordatorios antes del día de pago.
- Separa el pago esperado al recibir ingresos, no al final del periodo.
- Reduce primero el gasto revolvente que sí genera intereses.
- Consulta al emisor antes de adelantar pagos: identifica cómo aplica abonos a promociones y saldo ordinario.
- Si no podrás cumplir, contacta a la institución antes del atraso y compara por escrito cualquier alternativa.
Preguntas frecuentes
¿Conviene elegir siempre el plazo más largo?
No. Una mensualidad menor conserva más flujo hoy, pero prolonga el compromiso y ocupa capacidad futura. Elige el plazo más corto que puedas sostener sin vaciar tu fondo de emergencia ni depender de ingresos inciertos.
¿Los MSI ocupan toda la línea de crédito?
Normalmente la compra reduce la línea por el importe total y la capacidad se libera conforme se registran pagos, aunque el contrato y el emisor determinan el detalle. Revisa la línea disponible después de la operación.
¿Puedo liquidar antes una compra a MSI?
Consulta el procedimiento de tu emisor antes de transferir. Un abono adicional puede aplicarse al saldo general y no necesariamente a la promoción específica si no solicitas la asignación correcta.
¿Qué hago si el comercio no aplicó la promoción?
Conserva ticket y publicidad, revisa el primer estado de cuenta y presenta la aclaración de inmediato ante comercio y emisor. No esperes varios cortes suponiendo que se corregirá sola.
Fuentes oficiales
Revisa las recomendaciones 2026 de CONDUSEF sobre acumulación de MSI, su explicación de capacidad de pago, los controles para tarjeta de crédito y los conceptos de estado de cuenta publicados por Banco de México. Las condiciones concretas de una promoción dependen del contrato, el emisor y el comercio.