Respuesta rápida
En actividades vulnerables, primero confirma el supuesto; después revisa identificación, acumulación, umbral de aviso, restricción de efectivo, beneficiario controlador y fecha. Los umbrales no son idénticos y deben actualizarse con fuentes oficiales.
Lectura guiada
Preparando lectura con voz…
Identifica actividad vulnerable, cliente, beneficiario, acumulación y umbrales antes de presentar avisos PLD y guardar acuses.
Verifica umbrales vigentes
La clasificación, acumulación y fecha dependen del supuesto. Usa el minisitio y la ley vigentes antes de presentar.
Cuatro controles diferentes
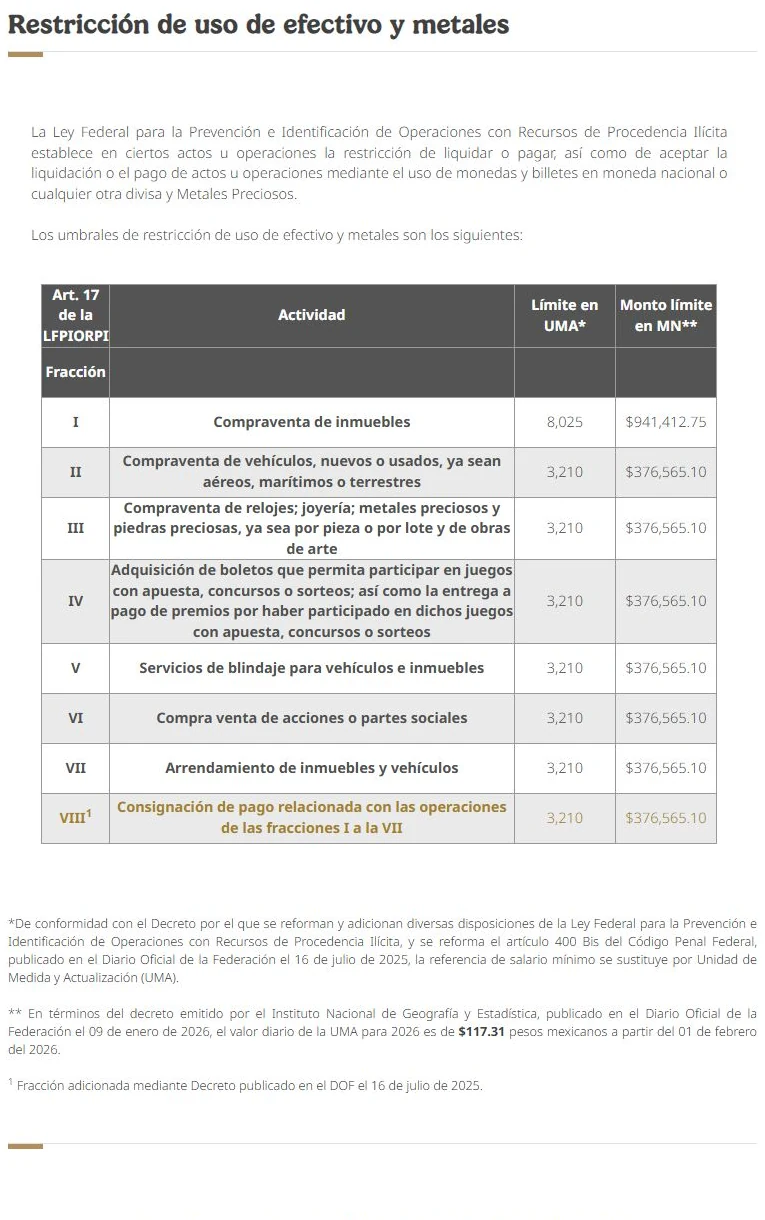
Las actividades vulnerables requieren primero confirmar si la operación encuadra en un supuesto. Después se distinguen obligaciones de identificación, expediente, restricción de efectivo y aviso.
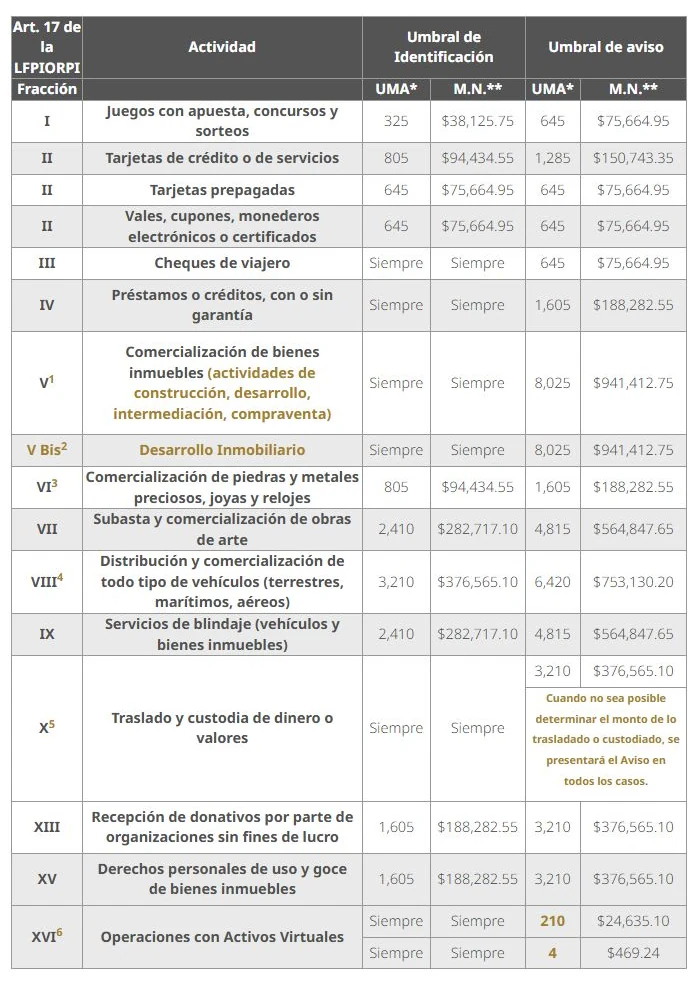
Los umbrales pueden expresarse en UMA y cambiar con el valor anual. Mantén una matriz versionada y no copies importes de años anteriores.
Matriz de decisión PLD
| Control | Pregunta | Salida |
|---|---|---|
| Actividad | ¿Encaja en supuesto? | Clasificación |
| Identificación | ¿Supera umbral? | Expediente |
| Acumulación | ¿Se suman operaciones? | Monitor |
| Aviso | ¿Supera umbral y fecha? | Acuse |
| Efectivo | ¿Existe restricción? | Forma permitida |
Matriz de decisión PLD: 5 elementos que deben revisarse
- Actividad
- Identificación
- Acumulación
- Aviso
- Efectivo
| Actividad | Incluido |
|---|---|
| Identificación | Incluido |
| Acumulación | Incluido |
| Aviso | Incluido |
| Efectivo | Incluido |
Expediente PLD por cliente
- Actividad y supuesto legal.
- Cliente y beneficiario controlador.
- Monto, fecha y forma de pago.
- Acumulación y umbral aplicable.
- Aviso, acuse y resguardo del expediente.
Preguntas frecuentes
¿Identificar significa presentar aviso?
No siempre. Son umbrales y obligaciones que deben analizarse por separado.
¿Debo acumular operaciones?
En los supuestos aplicables, sí; conserva una vista por cliente y periodo.
¿Qué es beneficiario controlador?
La persona que en última instancia obtiene beneficio o control; documenta el análisis correspondiente.
Motor de cumplimiento
- Clasifica actividad y operación.
- Identifica cliente y beneficiario.
- Actualiza UMA y umbrales.
- Acumula y decide aviso.
- Presenta y conserva expediente.
Caso: identificar no siempre significa avisar
Un negocio realiza varias operaciones con el mismo cliente durante seis meses. El oficial de cumplimiento no revisa cada transacción aislada: consolida conforme a reglas aplicables, verifica identidad y beneficiario controlador, y determina si debe presentar aviso.
El umbral de identificación y el umbral de aviso pueden ser distintos; la matriz debe conservar ambos y acumular operaciones cuando corresponda.
— Fintax
Fallos de una matriz PLD
- Usar umbrales de otro año.
- Revisar transacciones aisladas sin acumulación.
- Confundir cliente con beneficiario.
- Presentar aviso sin conservar acuse y expediente.
Fuentes y lecturas para continuar
Consulta las fuentes oficiales: minisitio de Actividades Vulnerables, LFPIORPI vigente, UMA 2026.
Para completar el proceso dentro de Fintax, revisa: opinión de cumplimiento, vigencia de e.firma, controles mensuales.
Qué hacer ahora
Convierte esta revisión en un expediente con responsable, fecha, fuente y evidencia. Si hay una diferencia material, una obligación vencida o una decisión que cambie el cálculo, valida el caso con la persona responsable de tu contabilidad antes de presentar, cancelar o pagar.