Lectura guiada
Preparando lectura con voz…
Si prestas servicios y además cobras rentas o recibes un salario, decidir sobre RESICO con la facturación de servicios puede dar una respuesta equivocada. La pregunta inicial es qué ingresos debes sumar para evaluar la entrada y qué actividades quedarían comprendidas en la opción. Conviene resolverlo antes de comparar cuánto pagarías: cumplir un límite de ingresos y determinar el impuesto son decisiones distintas.
El límite se revisa con las fuentes compatibles
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre elegir régimen fiscal para servicios con otros ingresos.
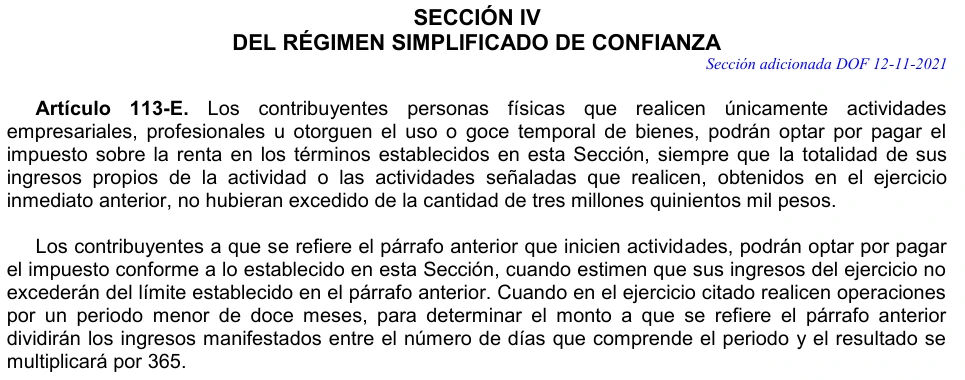
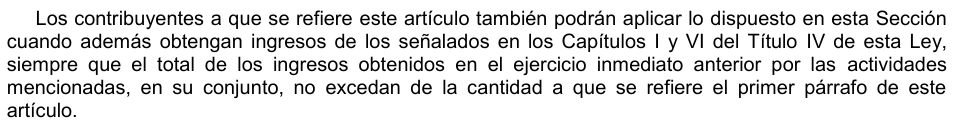
El artículo 113-E establece un límite de $3,500,000 para personas físicas con actividades empresariales, profesionales o de arrendamiento. Permite también ingresos por salarios e intereses, siempre que el conjunto de los ingresos del ejercicio inmediato anterior de esas actividades y capítulos no exceda ese monto y se cumplan las demás condiciones. Por eso, revisar únicamente los servicios deja incompleta la evaluación. La referencia es el artículo 113-E de la LISR.
Como control recomendado, prepara un inventario por fuente real, no por cuenta bancaria. Un depósito puede corresponder a un servicio, una renta, un préstamo o un traspaso propio; su etiqueta bancaria no determina su tratamiento fiscal. Para conciliarlo, reúne CFDI, estados de cuenta, contratos de arrendamiento, comprobantes de nómina y constancias de intereses, según corresponda.
- Vincula cada cobro con su comprobante y la actividad que lo originó.
- Identifica salarios e intereses aunque lleguen a una cuenta distinta de la del negocio.
- Si un movimiento es un préstamo o traspaso propio, conserva documentos que acrediten su origen y permitan sustentar que no es ingreso.
- No excluyas automáticamente depósitos por considerarlos extraordinarios: la regla 3.13.4 contempla supuestos específicos, no una exclusión general.
La revisión de ingresos extraordinarios debe apoyarse en el supuesto aplicable de la regla 3.13.4 de la RMF para 2026, no en una descripción informal del movimiento.
Ejemplo: los servicios caben, pero el conjunto no
Supongamos un ejercicio anterior completo y tres únicas fuentes de ingreso, documentadas y correctamente clasificadas. Los importes son ingresos brutos, sin IVA donde corresponde; no son la suma indiscriminada de depósitos bancarios. La columna de soporte muestra documentos útiles para comprobar la clasificación, no una lista adicional de requisitos de entrada.
| Fuente | Ingreso anual | Soporte para revisar | Relación con el límite |
|---|---|---|---|
| Servicios profesionales | $2,400,000 | CFDI y registros de cobro | Se incorpora al conjunto |
| Arrendamiento | $400,000 | Contrato, CFDI y cobros | Se incorpora al conjunto |
| Salario | $800,000 | CFDI de nómina | Se suma para este criterio |
| Total | $3,600,000 | Conciliación de las tres fuentes | Excede $3,500,000 por $100,000 |
Aunque los servicios suman $2,400,000, el conjunto llega a $3,600,000. Bajo estos supuestos, no se cumple el criterio de ingresos para entrar a RESICO previsto en el artículo 113-E. No se restan gastos del negocio para convertir esta comparación en una de utilidad. El ejemplo evalúa el límite, no calcula ISR.
Si el salario fuera de $400,000, manteniendo las otras dos cifras, el total sería $3,200,000. Eso permitiría superar únicamente la revisión del monto. No equivale a una aprobación completa: aún deben revisarse las demás condiciones y exclusiones del artículo 113-E, incluida la relacionada con socios o accionistas y sus excepciones acotadas. Si existe una exclusión aplicable, no tiene sentido continuar comparando costos de RESICO.
Ejemplo: los servicios caben, pero el conjunto no: ingreso anual
| Total | $3,600,000 |
|---|---|
| Servicios profesionales | $2,400,000 |
| Salario | $800,000 |
| Arrendamiento | $400,000 |
La opción comprende todas las actividades del negocio
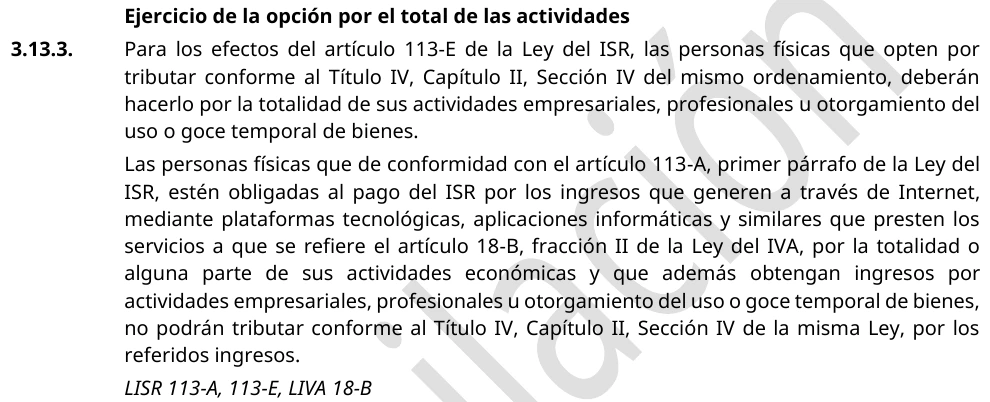
La misma persona física no puede elegir RESICO para sus servicios y dejar el arrendamiento o una segunda actividad empresarial en el régimen general. La opción abarca la totalidad de las actividades empresariales, profesionales y de arrendamiento, conforme a la regla 3.13.3. Esta regla sobre el alcance de la opción es distinta de sumar salarios e intereses para revisar el límite.
Cuando se inician actividades, hay que revisar la regla especial del artículo 113-E: los ingresos del periodo se dividen entre los días que comprende y el resultado se multiplica por 365 para anualizarlos. No compares un periodo parcial como si fuera un año completo. Confirma los ingresos y los días del periodo antes de aplicar la fórmula del artículo 113-E.
Controles antes de elegir
- Cierra la conciliación del ejercicio anterior: fuente, importe y soporte, sin duplicar cobros.
- Deja documentado el resultado del criterio conjunto y revisa posibles exclusiones con tu contador.
- Confirma que la opción cubra todas tus actividades empresariales, profesionales y de arrendamiento.
- Separa la evaluación de entrada del cálculo correspondiente a cada capítulo de ingresos.
Preguntas frecuentes
¿Mi salario se grava con las tasas de RESICO?
No. Sumarlo para evaluar el límite no cambia su capítulo de tributación. Los salarios e intereses conservan su cálculo anual correspondiente cuando resulte aplicable, conforme a la regla 3.13.8. La compatibilidad de ingresos no significa que todo se grave dentro de RESICO.
¿Cobrar por internet me excluye?
No por ese solo hecho. La incompatibilidad de la regla 3.13.3 se refiere a ingresos del artículo 113-A mediante la intermediación del artículo 18-B, fracción II, frente a otros ingresos empresariales, profesionales o de arrendamiento. Una comisión de procesamiento de pagos, por sí sola, no acredita ese supuesto. Revisa cómo se genera el ingreso y qué papel cumple la plataforma.