La inflación nacional no es exactamente tu inflación
El INPC mide el cambio promedio de una canasta representativa. Tu renta, transporte, medicinas y alimentos pueden moverse de otra manera. Usa el dato oficial como referencia y una canasta personal fija para tomar decisiones.
Lectura guiada
Preparando lectura con voz…
Decir que todo está más caro describe una sensación, pero no indica qué ajustar. Una revisión útil separa tres preguntas: cuánto subieron los precios de lo que realmente compras, cuánto debe crecer tu presupuesto y si el rendimiento de tu ahorro conserva poder adquisitivo después de inflación, costos e impuestos.
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre qué es la inflación y cómo afecta las finanzas personales.
Qué mide el INPC y qué no
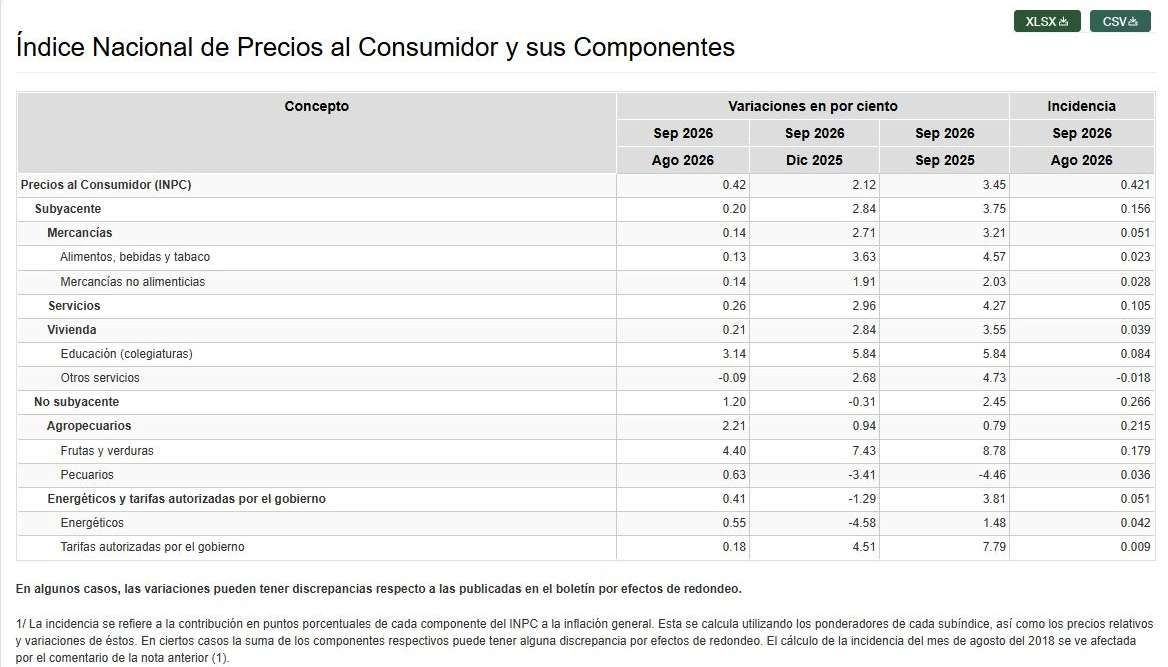
El INEGI calcula el Índice Nacional de Precios al Consumidor con una canasta de bienes y servicios consumidos por los hogares y ponderaciones basadas en su gasto. La actualización 2024 comprende 292 genéricos y mantiene como referencia la segunda quincena de julio de 2018. El índice se publica quincenal y mensualmente.
| Medida | Sirve para | No significa |
|---|---|---|
| INPC general | Seguir el nivel promedio de precios | Que cada hogar pagó ese mismo aumento |
| Subíndice | Observar una categoría o componente | Que sea tu presupuesto completo |
| Canasta personal | Ajustar flujo y metas propias | Sustituir la estadística oficial |
En los tabulados del INPC puedes distinguir alimentos, vivienda, educación, transporte y otros componentes. Esa apertura ayuda a entender por qué dos hogares sienten presiones diferentes aun cuando leen el mismo dato general.
Construye una canasta personal comparable
- Elige un mes base normal; excluye vacaciones, una mudanza u otro evento excepcional.
- Agrupa gastos recurrentes por necesidad: vivienda, alimentos, transporte, salud, educación, servicios y cuidado.
- Conserva cantidades y calidad comparables. No compares un paquete más grande con uno más pequeño como si fueran iguales.
- Separa aumento de precio de aumento de consumo. Comprar más no es inflación.
- Registra precio base, precio actual, frecuencia y fuente del dato.
- Repite trimestralmente y revisa la estructura completa una vez al año.
Evita el sesgo del recibo más molesto
Un producto que duplicó su precio puede ocupar poco en tu gasto, mientras una renta que subió menos puede mover mucho más el presupuesto. Pondera por participación y no por sorpresa.
Calcula una tasa personal sin engañarte
Para una lectura operativa, conserva la misma canasta y compara su costo total: inflación personal = costo actual / costo base - 1. Si cambias cantidades, marcas o calidades, documenta el cambio y evita atribuir toda la diferencia a precios.
| Categoría fija | Costo base | Costo actual | Cambio |
|---|---|---|---|
| Vivienda | $8,000 | $8,400 | 5.0% |
| Alimentos | $4,000 | $4,360 | 9.0% |
| Transporte | $2,000 | $2,040 | 2.0% |
| Salud | $1,000 | $1,060 | 6.0% |
| Total | $15,000 | $15,860 | 5.7% |
Este ejemplo no pronostica la inflación ni representa a México: muestra que la mezcla importa. El total sube 5.7%, aunque ninguna categoría individual sea por sí sola la tasa del hogar.
Composición actual de una canasta mensual de $15,860
- Vivienda$8,400
- Alimentos$4,360
- Transporte$2,040
- Salud$1,060
| Vivienda | $8,400 |
|---|---|
| Alimentos | $4,360 |
| Transporte | $2,040 |
| Salud | $1,060 |
Convierte la medición en decisiones
| Hallazgo | Acción concreta | Control |
|---|---|---|
| Sube una necesidad | Renegociar, sustituir o recortar otra partida | No financiar gasto corriente con tarjeta |
| Meta pierde alcance | Actualizar monto futuro y aportación | Mantener fecha y propósito |
| Ingreso queda rezagado | Preparar negociación con evidencia | Separar desempeño de costo de vida |
| Ahorro rinde menos | Comparar rendimiento real, liquidez y riesgo | No perseguir sólo la tasa anunciada |
| Precio es temporal | Usar margen sin cambiar todo el plan | Revisar tres observaciones, no una |
Actualiza metas en pesos futuros
Una meta de $120,000 a precios de hoy no sigue siendo $120,000 dentro de tres años. Con una hipótesis de 4% anual, el equivalente aproximado sería $134,984: 120,000 × 1.04³. La hipótesis no es una promesa; crea escenarios bajo, base y alto y actualízalos con precios reales del objetivo.
| Meta | Inflación relevante | Mejor referencia |
|---|---|---|
| Fondo de emergencia | Gastos esenciales propios | Canasta mensual del hogar |
| Colegiatura | Precio de la escuela elegida | Cotización y política anual |
| Auto | Vehículo, seguro y mantenimiento | Costo total actualizado |
| Retiro | Horizonte largo y consumo futuro | Escenarios y rendimiento real |
Rendimiento nominal no es ganancia de poder de compra
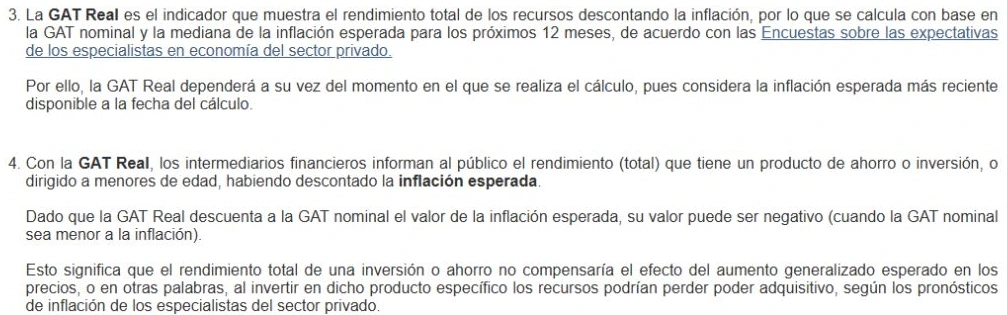
Banco de México explica que la GAT Real muestra el rendimiento total descontando la inflación esperada. Para una aproximación propia usa: rendimiento real = (1 + rendimiento nominal) / (1 + inflación) - 1. Un 7% nominal frente a 4.5% de inflación equivale a cerca de 2.4% real antes de impuestos y según los costos del producto.
- Compara tasas para el mismo plazo y tipo de producto.
- Distingue tasa bruta, GAT nominal, GAT real y monto retirable.
- Resta comisiones e identifica el efecto fiscal aplicable.
- No sacrifiques liquidez del fondo de emergencia sólo por una tasa mayor.
- Una tasa real positiva no elimina riesgo de crédito, mercado o concentración.
El objetivo de inflación no es una garantía
Banco de México mantiene un objetivo de inflación anual de 3% con un intervalo de variabilidad de ±1 punto porcentual. Es una referencia de política monetaria, no una tasa asegurada para cada mes, producto o presupuesto familiar. Para una compra cercana, usa su precio observable; para plazos largos, prueba varios escenarios.
Tablero mensual de 15 minutos
| Dato | Comparación | Decisión |
|---|---|---|
| Costo de canasta esencial | Base y trimestre anterior | Ajustar presupuesto |
| Aportación a metas | Monto futuro actualizado | Subir, extender o rediseñar |
| Rendimiento neto | Inflación relevante | Conservar o comparar producto |
| Deuda variable | Tasa y flujo disponible | Acelerar sin vaciar reserva |
| Ingreso disponible | Necesidades y metas | Preparar negociación o recorte |
La recomendación de CONDUSEF de comparar opciones de ahorro cobra sentido sólo si el producto corresponde al plazo y al riesgo. Medir inflación personal no obliga a mover el dinero cada mes; permite detectar cuándo una meta dejó de comprar lo que prometía.
Preguntas frecuentes
¿Mi inflación personal puede ser mayor que el INPC?
Sí. Tu mezcla de gasto puede concentrarse en categorías que subieron más. También puede ser menor. No implica que el INPC esté mal: miden canastas distintas.
¿Debo subir todo mi presupuesto al ritmo del INPC?
No automáticamente. Actualiza partidas con precios observados, protege necesidades y metas, y recorta o sustituye donde sea viable.
¿Una cuenta que paga más que la inflación siempre conviene?
No. Revisa rendimiento después de costos e impuestos, liquidez, protección, riesgo, plazo y concentración antes de decidir.
¿Qué inflación uso para una meta?
La más cercana al costo del objetivo. Para una meta amplia y lejana, usa escenarios; para una compra concreta, actualiza cotizaciones reales.