Tres a seis meses es una referencia, no una cifra automática
Calcula el fondo con gastos esenciales y riesgo de ingreso. Una persona con salario estable, dos ingresos en casa y seguro amplio no necesita el mismo colchón que alguien independiente, con dependientes o ingresos estacionales.
Lectura guiada
Preparando lectura con voz…
Un fondo de emergencia no es una cuenta para gastos inesperados en general. Es una reserva con reglas: cubre eventos graves, protege obligaciones esenciales y permite tomar decisiones sin financiar la urgencia con deuda cara. Su diseño requiere una meta, capas de liquidez, un protocolo de uso y un plan de reposición.
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre para qué sirve un fondo de emergencia.
Paso 1: calcula el gasto esencial, no el ingreso
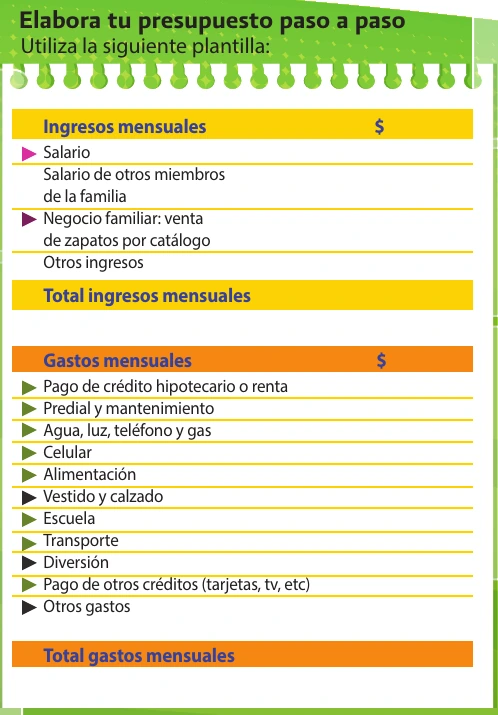
La CONDUSEF, en febrero de 2026, recomienda una referencia de tres a seis meses de gastos fijos y mantener el dinero separado, seguro, accesible y en una institución formal. Para convertir esa regla en una meta personal, clasifica lo que debe continuar durante una crisis.
| Incluye | Ejemplos | No incluyas automáticamente |
|---|---|---|
| Vivienda | Renta o hipoteca, mantenimiento indispensable | Remodelación o muebles |
| Alimentación | Despensa base y necesidades médicas | Restaurantes habituales |
| Servicios | Luz, agua, conectividad necesaria | Suscripciones prescindibles |
| Movilidad | Transporte para trabajar o cuidar | Viajes y mejoras de vehículo |
| Salud y cuidado | Medicamentos, seguro, dependientes | Gasto discrecional |
| Deuda y obligaciones | Pagos mínimos, impuestos, pensión | Compras nuevas financiadas |
Suma un mes esencial real, no uno idealizado. Revisa tres meses de estados de cuenta para capturar pagos trimestrales o irregulares. La meta base es: gasto esencial mensual × meses de cobertura + deducibles o riesgos concretos que no caben en ese gasto.
Paso 1: calcula el gasto esencial, no el ingreso: 6 elementos que deben revisarse
- Vivienda
- Alimentación
- Servicios
- Movilidad
- Salud y cuidado
- Deuda y obligaciones
| Vivienda | Incluido |
|---|---|
| Alimentación | Incluido |
| Servicios | Incluido |
| Movilidad | Incluido |
| Salud y cuidado | Incluido |
| Deuda y obligaciones | Incluido |
Paso 2: elige meses según tu fragilidad de ingreso
| Factor | Menor presión | Mayor presión |
|---|---|---|
| Ingreso | Nómina estable | Independiente, comisión o temporada |
| Hogar | Dos ingresos poco correlacionados | Un solo proveedor |
| Dependientes | Pocos y con red de apoyo | Niñez, vejez o cuidados intensivos |
| Empleo | Perfil líquido y contratación rápida | Especialidad con búsqueda larga |
| Coberturas | Seguro y deducibles fondeados | Riesgos sin cobertura |
| Deuda | Baja obligación fija | Pagos altos e inflexibles |
Empieza con un mes si hoy tienes cero y después amplía. Tres meses puede ser una primera meta para un ingreso estable; seis o más puede ser prudente cuando la recuperación de ingresos es lenta. La decisión debe quedar escrita con sus supuestos, no como una cifra heredada de internet.
Paso 3: divide el fondo en capas
| Capa | Función | Condición |
|---|---|---|
| Inmediata | Resolver horas o pocos días | Acceso simple y sin penalización |
| Operativa | Cubrir el primer mes | Liquidez alta y cuenta separada |
| Reserva | Meses posteriores | Bajo riesgo y vencimientos compatibles |
No todo tiene que permanecer en la cuenta de gasto diario. Pero un rendimiento mayor no compensa una espera larga, pérdida de capital o penalización cuando la emergencia exige efectivo. Antes de colocar cada capa, pregunta cuánto tarda en llegar a tu cuenta, qué ocurre en fin de semana, qué costo tiene retirar y qué saldo puede fluctuar.
Tarjeta disponible no es fondo de emergencia
Una línea puede reducirse, bloquearse o generar intereses. Puede servir como puente de horas mientras transfieres ahorro líquido, pero no sustituye el dinero reservado.
Paso 4: verifica la institución y la protección
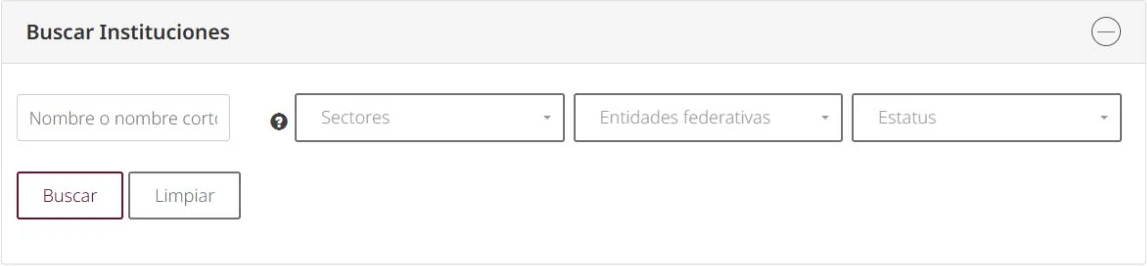
Consulta la institución en SIPRES de CONDUSEF y entiende qué seguro de depósito corresponde al tipo de entidad y producto. En bancos, el IPAB informa una protección de hasta 400,000 UDIS por persona y por banco para obligaciones garantizadas; la equivalencia en pesos cambia con la UDI.
- Verifica razón social, no sólo nombre de la app.
- Confirma que el producto concreto sea un depósito protegido y conoce exclusiones.
- No uses como reserva principal una cuenta ajena o con titularidad confusa.
- Registra beneficiarios y conserva contrato, estado de cuenta y acceso de recuperación.
- Si el fondo excede límites aplicables, revisa diversificación institucional sin sacrificar liquidez.
Paso 5: automatiza una escalera alcanzable
La guía “Págate a ti primero” de enero de 2026 propone separar ahorro al recibir ingreso y automatizar. En vez de esperar la meta final, usa hitos que produzcan protección desde el primer mes.
| Hito | Meta | Qué riesgo reduce |
|---|---|---|
| Arranque | Una semana esencial | Urgencia pequeña sin tarjeta |
| Estabilización | Un mes esencial | Interrupción corta de ingreso |
| Base | Tres meses ajustados | Búsqueda de empleo o recuperación |
| Objetivo personal | Meses según matriz de riesgo | Crisis prolongada |
Si tu ingreso es variable, automatiza un monto mínimo y agrega un porcentaje de cada cobro extraordinario. La consistencia importa más que una aportación grande que tendrás que retirar antes del siguiente mes.
Qué sí es una emergencia
| Evento | ¿Usar fondo? | Prueba |
|---|---|---|
| Pérdida de ingreso | Sí | Protege vivienda, comida y obligaciones |
| Urgencia médica no cubierta | Sí | No puede diferirse sin daño |
| Reparación indispensable | Sí | Evita perder vivienda, trabajo o seguridad |
| Descuento de temporada | No | La compra puede esperar |
| Gasto anual previsible | No | Debió tener fondo específico |
| Vacaciones o regalo | No | Es una meta, no una crisis |
Protocolo de retiro
- Nombra el evento y confirma que es urgente, necesario e imprevisto.
- Calcula el mínimo que resuelve la siguiente etapa, no retires todo por comodidad.
- Registra fecha, cantidad, capa utilizada y saldo restante.
- Pausa metas discrecionales antes de consumir meses futuros del fondo.
- Define la reposición al estabilizar el evento y automatiza el primer abono.
Ejemplo de meta ajustada
Un hogar tiene $24,000 de gasto total, pero $16,500 son esenciales. Una persona tiene nómina y otra trabaja por proyectos; cuidan a un adulto mayor y su deducible médico es $12,000. Eligen cinco meses: $82,500, más el deducible, para una meta de $94,500. No multiplican el ingreso ni el gasto completo; documentan el riesgo que quieren cubrir.
Revisa el fondo cada seis meses
- Gasto esencial y dependientes cambiaron.
- Una deuda terminó o apareció una nueva obligación.
- El ingreso se volvió más o menos estable.
- Cambió el deducible o la cobertura de seguros.
- La institución, producto, rendimiento o plazo de retiro cambió.
- Los beneficiarios y accesos de emergencia siguen vigentes.
Preguntas frecuentes
¿Debo liquidar deuda antes de ahorrar?
Construye primero una reserva inicial que evite nueva deuda ante un incidente y después coordina pagos acelerados con el crecimiento del fondo según costo, riesgo y flujo.
¿Puedo invertir todo el fondo?
Sólo si cada capa conserva seguridad y liquidez compatibles con su horizonte. El objetivo principal no es maximizar rendimiento, sino estar disponible cuando falle el ingreso o aparezca una urgencia.
¿El fondo paga mantenimiento anual?
No si era previsible. Crea reservas separadas para seguros, colegiaturas, impuestos, mantenimiento y otros gastos con fecha conocida.
¿Cuándo dejo de aportar?
Al alcanzar la meta, redirige la aportación a otros objetivos, pero conserva ajustes por inflación y repón cualquier retiro.
Fuentes oficiales
Consulta la guía 2026 de fondo de emergencia, la automatización de “Págate a ti primero”, el registro SIPRES y la protección bancaria de 400,000 UDIS del IPAB.