Lectura guiada
Preparando lectura con voz…
Delegar una declaración puede ahorrar trabajo operativo, pero deja una pregunta concreta: ¿qué falta para darla por terminada? Si el contador envía un folio y la persona dueña del negocio todavía debe pagar, ambos pueden tener versiones distintas del avance. Conviene acordar desde el inicio qué se autoriza, qué evidencia se entregará y quién verificará cada pendiente.
La instrucción de trabajo no sustituye la representación
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre delegar trámites fiscales a un contador.
Contratar a un contador no modifica por sí mismo las obligaciones legales del contribuyente. El Código Fiscal de la Federación regula los efectos de la firma electrónica avanzada, la representación ante autoridades fiscales y la conservación de documentación contable en sus artículos 17-D, 19 y 30. La asignación interna de tareas debe distinguirse de esos requisitos legales: CFF, artículos 17-D, 19 y 30.
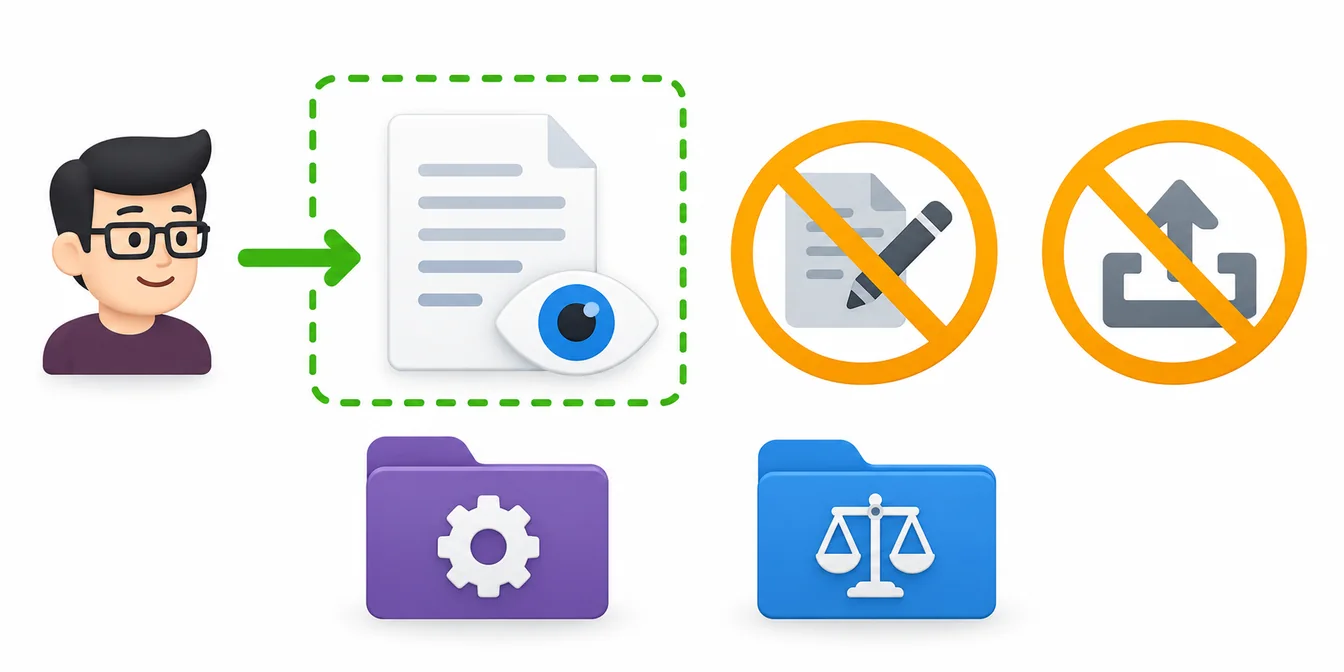
Una orden de trabajo puede dejar claro quién prepara, revisa, presenta y paga. Es un control operativo recomendado, no una afirmación de que ese documento otorgue representación formal o permita firmar cualquier trámite. Cuando una actuación requiera representación, hay que verificar los requisitos aplicables del artículo 19; cuando implique firma electrónica avanzada, sus efectos deben revisarse conforme al artículo 17-D: Código Fiscal de la Federación.
El alcance importa también en las autorizaciones del SAT. Su servicio de autorización a terceros permite consultar una opinión; no equivale a una facultad universal para presentar o firmar trámites. Para esa autorización específica, conserva el acuse del movimiento de autorización o baja: SAT, autorización a terceros.
Cuatro etapas que conviene registrar por separado
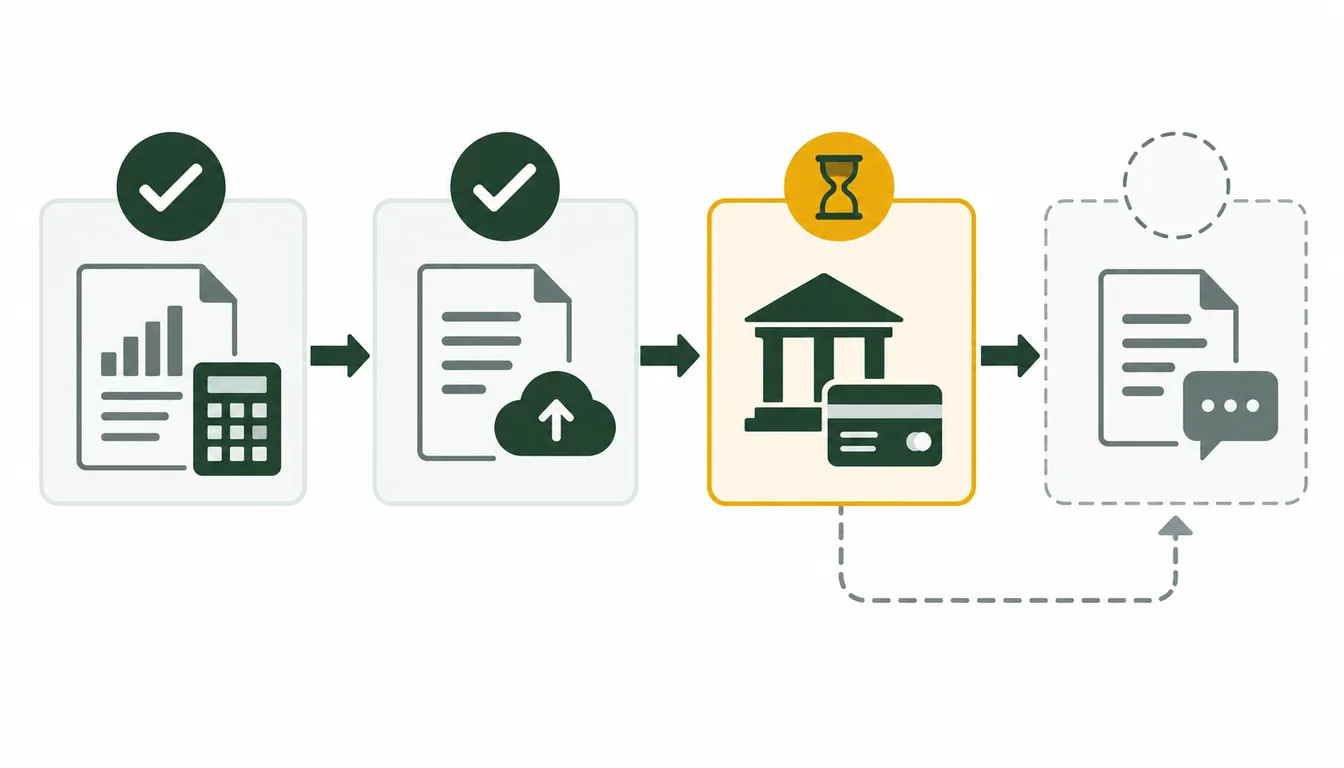
Esta tabla propone controles internos. La evidencia requerida legalmente depende del trámite; no todos los procedimientos incluyen pago o una resolución posterior. Usa únicamente las etapas que correspondan y documenta por qué alguna no aplica.
| Etapa | Evidencia para revisar | Lo que no debes dar por hecho |
|---|---|---|
| Preparación | Borrador, periodo y explicación del importe | Que preparar equivale a presentar |
| Presentación | Acuse con datos del trámite y periodo | Que recibir un folio acredita pago o aprobación |
| Pago, si corresponde | Comprobante bancario vinculado al trámite | Que presentar una declaración demuestra el pago |
| Respuesta y cierre, si corresponden | Respuesta final y registro de pendientes atendidos | Que el primer acuse elimina seguimientos posteriores |
Cuatro etapas que conviene registrar por separado: 4 elementos que deben revisarse
- Preparación
- Presentación
- Pago, si corresponde
- Respuesta y cierre, si corresponden
| Preparación | Incluido |
|---|---|
| Presentación | Incluido |
| Pago, si corresponde | Incluido |
| Respuesta y cierre, si corresponden | Incluido |
Ejemplo hipotético: julio presentado, pago pendiente
Supuestos: una persona dueña de un negocio encarga una declaración correspondiente a julio; el contador prepara y presenta después de la revisión; la persona propietaria realiza el pago bancario. Se supone que el resultado tiene un importe a pagar. El dueño debe confirmar el importe y la fecha aplicables antes de autorizar la presentación.
El contador envía un folio, pero la persona propietaria pospone el pago. El registro correcto es presentación por comprobar con el acuse y pago pendiente, no trámite cerrado. Una vez revisado el acuse, puede actualizarse la presentación como comprobada. Después se solicita la evidencia bancaria y se verifica que corresponda a esa operación. Si existe una respuesta posterior necesaria, permanece como pendiente independiente.
Un control práctico por operación
- Describe el trámite y el periodo. Delimita qué trabajo está autorizado y qué cambios requieren una nueva confirmación.
- Asigna responsables de preparar, revisar, presentar y pagar. Define quién dará seguimiento a respuestas posteriores.
- Aprueba el importe autorizado, cuando corresponda, con su explicación. Si cambia, solicita revisión antes de continuar.
- Pide el acuse y compáralo con la instrucción: contribuyente, trámite y periodo. Registra por separado la evidencia de pago.
- Anota cada pendiente, su responsable y la siguiente revisión acordada. Cierra cuando estén comprobadas las etapas aplicables.
Como práctica de archivo, reúne instrucción, borrador aprobado, acuse, comprobante de pago y respuesta final cuando correspondan. Este expediente facilita el seguimiento, pero no sustituye la obligación legal de conservar documentación contable ni define un plazo universal de conservación: CFF, artículo 30.
Preguntas frecuentes
¿Un folio basta para cerrar?
Como control interno, no. Revisa el acuse y distingue recepción, pago y respuesta. Cierra únicamente las etapas aplicables que tengan evidencia.
¿Autorizar la consulta permite presentar declaraciones?
La autorización específica citada permite consultar una opinión, no presentar o firmar cualquier trámite: SAT, autorización a terceros.
¿Quién conserva la documentación?
Acuerda quién organiza y entrega el expediente, sin confundir esa tarea con las obligaciones del contribuyente. La conservación de documentación contable se regula en el artículo 30 del CFF.