معظم المشكلات الضريبية لا تظهر يوم السداد؛ بل تتراكم قبل أسابيع حين تتأخر الشركة في التحصيل، وتدفع مصروفات بلا CFDI، ولا تفصل IVA، وتخلط الحسابات أو لا تقدّر الاشتراكات والإقرارات.
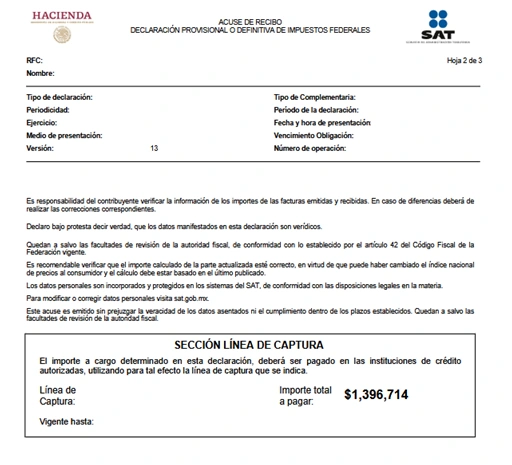
إذا كانت هناك ديون أو فروق بالفعل، فيوفر SAT معلومات عن التسوية الضريبية. أما للشركة السليمة، فالخطوة الأولى هي توقع المبالغ والمواعيد والمستندات.
ماذا ينبغي أن يتضمن توقع ضريبي بسيط؟
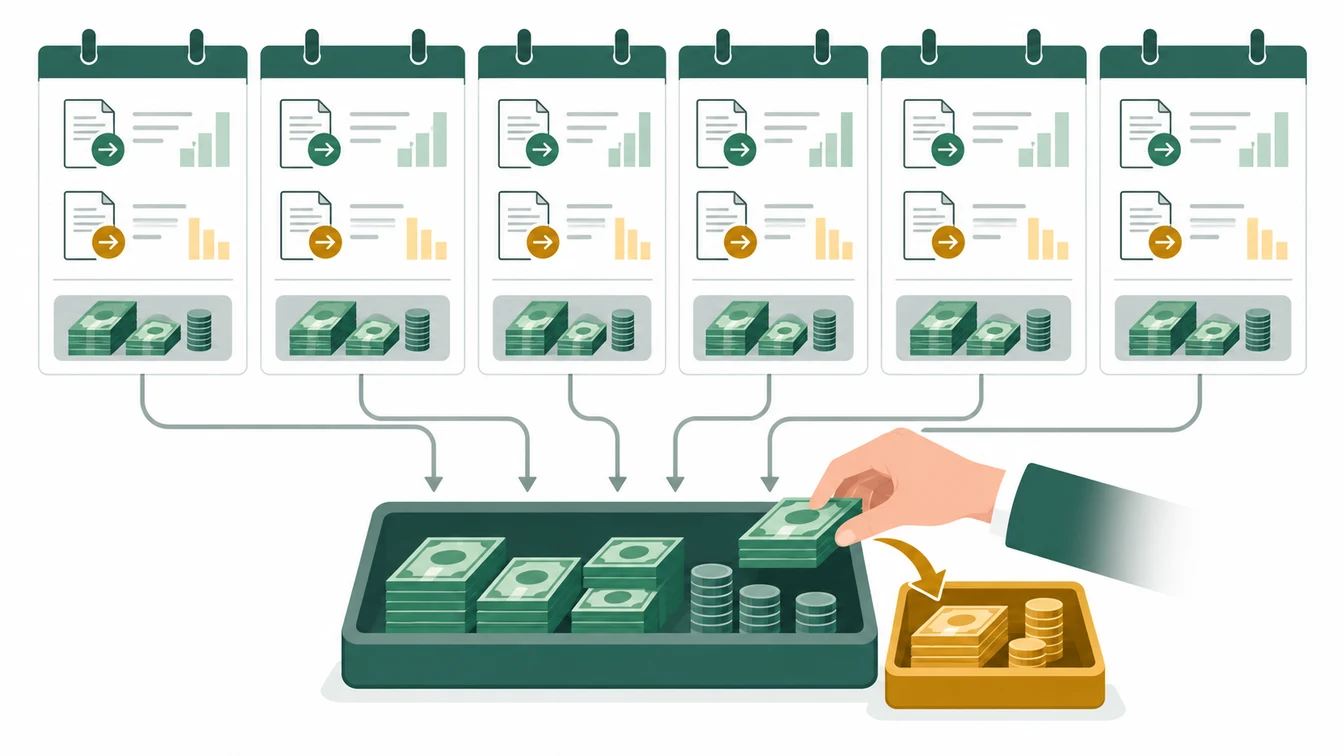
| البند | أهميته |
|---|---|
| الضرائب التقديرية | يمنع اكتشاف المبلغ المستحق بعد نفاد النقد. |
| الرسوم والرواتب | يفصل التزامات العمل والضمان الاجتماعي. |
| IVA المستحقة قبضًا ودفعًا | يوضح ما إذا كانت التدفقات النقدية الفعلية تتوافق مع الضريبة. |
| الديون أو التسويات | يساعد في تحديد الحاجة إلى خطة سداد أو تصحيح. |
روتين شهري مقترح
- أقفل تسويات الحسابات البنكية وCFDI قبل تقدير الضرائب.
- افصل المبالغ المحصلة عن الفواتير الصادرة التي لم تُحصل بعد.
- راجع المصروفات غير المدعومة قبل اعتبارها قابلة للخصم.
- قدّر مدفوعات SAT وIMSS والرواتب قبل الالتزام بمشتريات جديدة.
- احتفظ بالإيصالات والإثباتات لمقارنة النقد الفعلي بالتوقعات.
علامات ضعف التدفق النقدي الضريبي
- استخدام كامل الرصيد البنكي دون تخصيص مبلغ للضرائب.
- تُسدد الضرائب متأخرة لأن العملاء لم يدفعوا.
- الخلط بين الربح المحاسبي والنقد المتاح.
- لا توجد قائمة محدثة بالديون والأرصدة ومراجع السداد.
أسئلة للإدارة
- كم مبلغ الضريبة التقديرية المخصص كل أسبوع؟
- أي العملاء يتركز لديهم خطر تأخر التحصيل ويؤثرون في الضرائب؟
- أي المصروفات المتكررة لا تُوثق في موعدها؟
- أي الديون أو الفروق قد تزداد إذا لم تُصحح؟
كيف يمكن لـFintax المساعدة
يمكن أن تساعدك Fintax في تحويل الضرائب إلى توقع للتدفقات النقدية: مواعيد وتقديرات ومستندات ومخاطر وإجراءات. بذلك لا تضطر الشركة إلى اتخاذ قرار بلا رؤية عند وصول مرجع السداد.