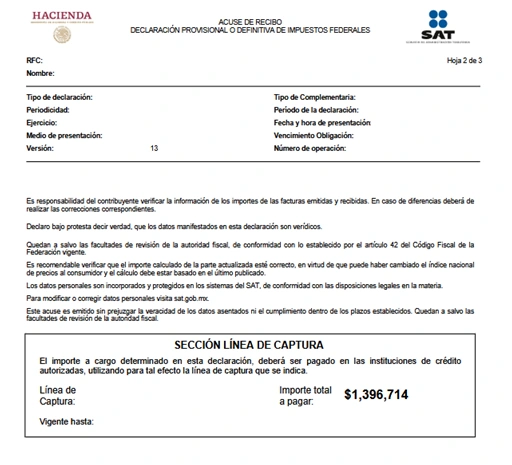
多数税务问题并不是在付款当天才出现。企业收款延迟、无 CFDI 凭证就支付费用、未区分 IVA、混用账户,或没有预估缴费和申报金额时,问题往往在数周前就已积累。
如已有债务或差异,SAT 提供税务正规化信息。但对于经营状况正常的企业,首要策略应是提前掌握金额、日期和证明文件。
简明税务预测应包含什么
| 项目 | 重要性 |
|---|---|
| 预计税款 | 避免在资金不足时才发现应缴金额。 |
| 费用和工资 | 将劳动和社会保险义务分别列明。 |
| 应收和应付 IVA | 显示实际现金流是否与税款匹配。 |
| 债务或调整 | 帮助判断是否需要付款计划或更正。 |
建议的每月流程
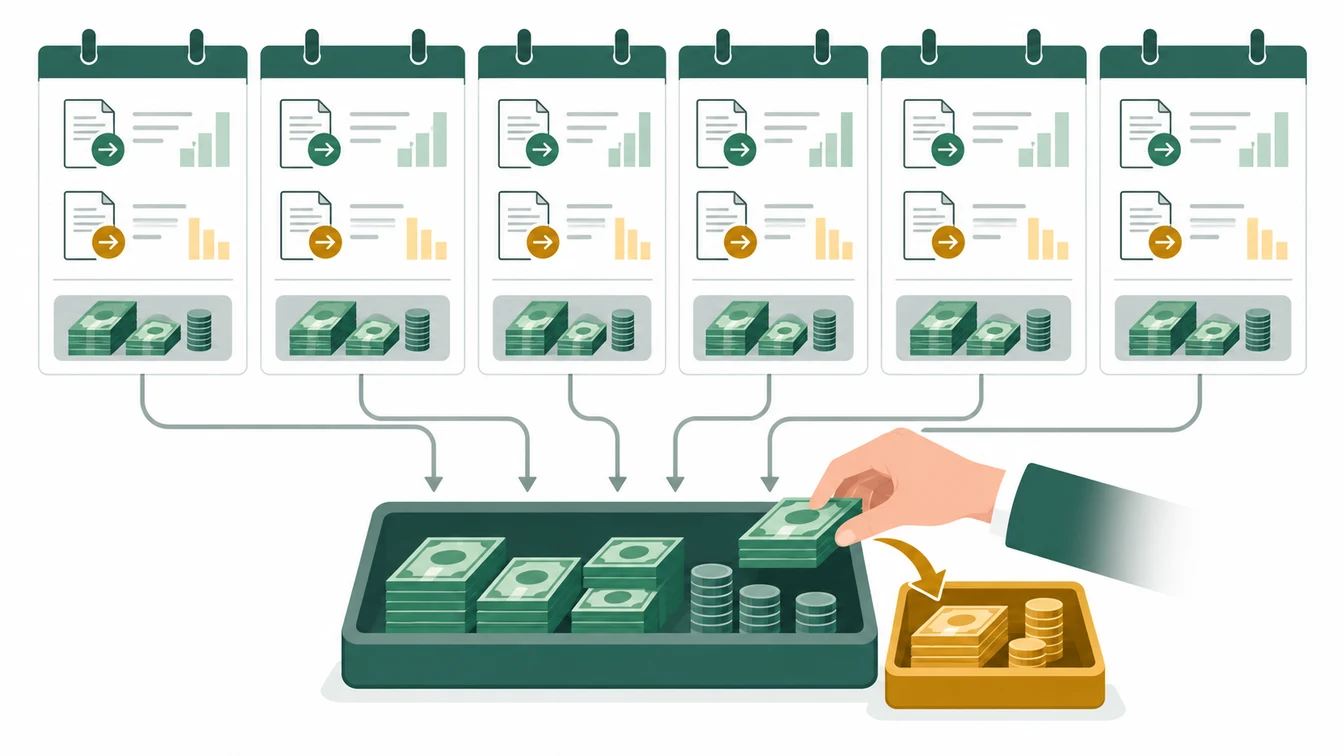
- 估算税款前,完成银行账户和 CFDI 的当月核对。
- 将已收款项与已开票但尚未收款的金额分开。
- 将缺少凭证的支出作为待核事项,不要立即视为可扣除费用。
- 决定新采购前,先估算 SAT、IMSS 和工资付款。
- 保留回单和凭证,用实际现金流核对预测。
税务现金流薄弱的迹象
- 未预留税款,就把全部银行余额视为可用资金。
- 客户尚未付款,导致税款逾期缴纳。
- 把会计利润误当作可用现金。
- 没有持续更新债务、余额和付款参考号清单。
管理层应回答的问题
- 每周预留了多少预计税款?
- 哪些客户集中了收款风险,并会影响税款支付?
- 哪些经常性支出未能及时取得凭证?
- 哪些债务或差异若不更正可能继续增加?
Fintax 如何提供帮助
Fintax 可以帮您将税款纳入现金流预测:日期、金额估算、文件、风险和行动。这样,当缴费参考号到来时,企业无需在没有准备的情况下做决定。