Lectura guiada
Preparando lectura con voz…
Elegir por la tasa más baja puede ocultar el dato decisivo: cuánto de lo que gastas realmente reduce la base del ISR. Para una persona física con negocio, el régimen general permite deducciones autorizadas; RESICO calcula su ISR sobre ingresos efectivamente cobrados, sin IVA y sin deducciones. Son bases diferentes, conforme a los artículos 103, 105, 106 y 113-E de la LISR.
La comparación útil empieza con cobros y gastos comprobados, no con el saldo bancario. Un desembolso puede ser necesario para operar y aun así requerir una revisión antes de tratarlo como deducción. Además, cualquier alternativa debe partir de elegibilidad y una opción válida: estos escenarios no son una invitación a cambiar de régimen cada mes.
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre comparación de RESICO y actividad empresarial.
Qué cambia entre las dos bases
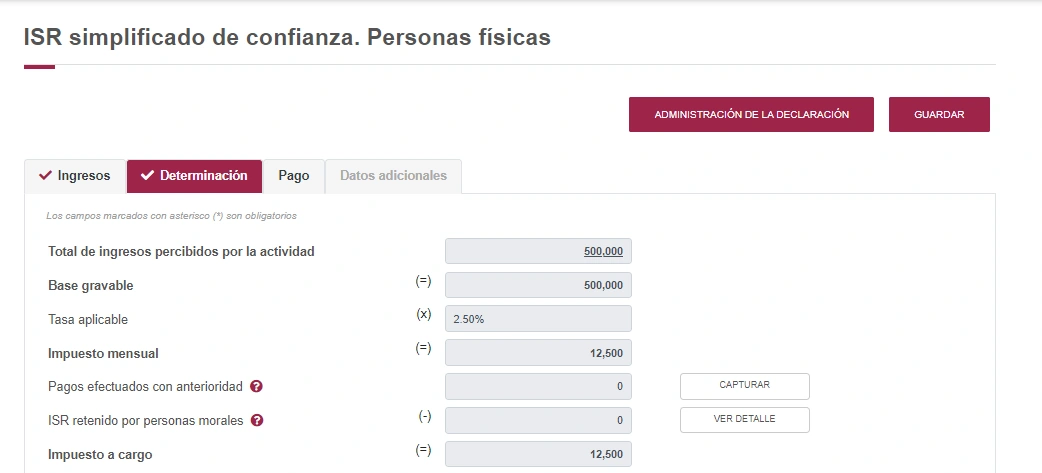
En el régimen general de actividades empresariales y profesionales, las deducciones deben estar autorizadas y cumplir los requisitos aplicables. El pago provisional considera ingresos y deducciones acumulados desde el inicio del año. En RESICO, los gastos no disminuyen la base del ISR. Estas diferencias están en los artículos 103, 105, 106 y 113-E; tener un CFDI no sustituye la revisión de los demás requisitos.
También cambia el alcance del pago: el artículo 106 regula pagos provisionales del régimen general, sujetos al cálculo anual. Para personas físicas en RESICO, la regla 3.13.7 de la RMF 2026 establece pagos mensuales definitivos y relevo de la declaración anual únicamente por los ingresos de RESICO. Por eso, comparar un mes no determina la carga anual ganadora.
Ejemplo hipotético: enero de 2026
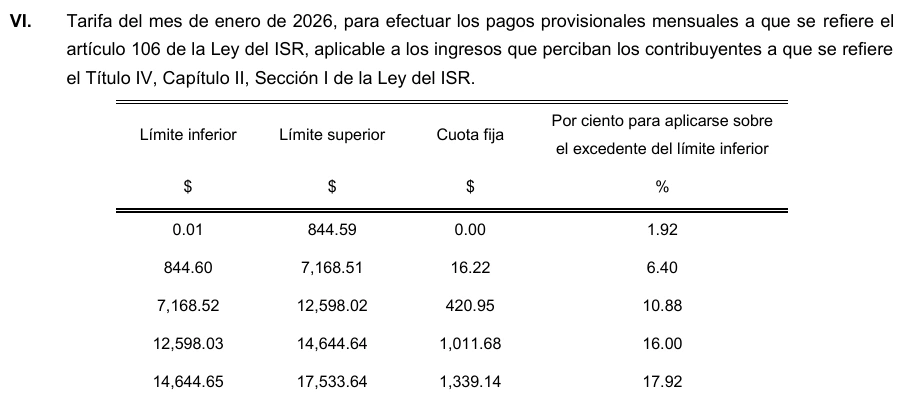
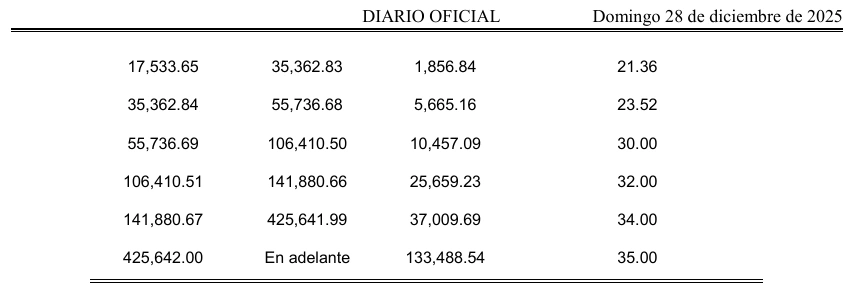
Supongamos una persona física con ventas ordinarias a consumidores y $60,000 efectivamente cobrados en enero de 2026, sin IVA. No tiene otros ingresos, retenciones, PTU, pérdidas ni inversiones. Comparamos dos alternativas prospectivas para las que sería elegible y podría optar válidamente. En ambos escenarios, los gastos corrientes están pagados, son autorizados y cumplen íntegramente el artículo 105.
La tarifa general utilizada es exclusivamente la de enero de 2026 del Anexo 8, apartado B.VI, páginas 6 y 7. Para $60,000 cobrados, el artículo 113-E aplica en RESICO una tasa mensual de 1.5% sobre toda la base, no una tasa marginal.
| Dato de enero de 2026 | Escenario A | Escenario B |
|---|---|---|
| Cobros sin IVA | $60,000 | $60,000 |
| Gastos deducibles verificados para el régimen general | $40,000 | $55,000 |
| Base del régimen general | $20,000 | $5,000 |
| ISR provisional general de enero | $2,383.65 | $282.17 |
| ISR definitivo RESICO de enero | $900.00 | $900.00 |
Escenario A, enero de 2026: la base general es $60,000 − $40,000 = $20,000. El ISR provisional es $1,856.84 + ($20,000 − $17,533.65) × 21.36% = $2,383.65236, redondeado a $2,383.65. Se resta el límite inferior del renglón, no la cuota fija.
Escenario B, enero de 2026: la base general es $60,000 − $55,000 = $5,000. El ISR provisional es $16.22 + ($5,000 − $844.60) × 6.4% = $282.1656, redondeado a $282.17. En ambos escenarios de enero de 2026, RESICO resulta en $60,000 × 1.5% = $900.00.
El resultado es fiscal, no una medición de rentabilidad
El escenario B tiene menor ISR provisional general, pero también mayores gastos. La tabla no representa dinero disponible ni demuestra qué régimen tendría menor ISR anual. Un saldo bancario tampoco equivale a utilidad.
Ejemplo hipotético: enero de 2026: escenario a
| Cobros sin IVA | $60,000 |
|---|---|
| Gastos deducibles verificados para el régimen general | $40,000 |
| Base del régimen general | $20,000 |
| ISR provisional general de enero | $2,383.65 |
| ISR definitivo RESICO de enero | $900 |
Controles antes de tomar una decisión
Los requisitos fiscales provienen de la LISR; el siguiente flujo es un control recomendado para aplicarlos con información consistente. Conviene conservar evidencia que permita relacionar cada gasto con su CFDI, pago, necesidad y actividad, y resolver diferencias antes de incorporarlo a la comparación.
- Verifica primero la elegibilidad y la opción válida para cada alternativa. Una ventaja aritmética no habilita un régimen.
- Concilia los ingresos efectivamente cobrados sin IVA con tus registros de ventas y movimientos de cobro.
- Separa gastos corrientes, inversiones, gastos personales y partidas sin pagar. No clasifiques toda salida bancaria como deducción inmediata.
- Revisa qué gastos están autorizados y cumplen los artículos 103 y 105. Mantén una columna para partidas pendientes de comprobar.
- Modela varios meses representativos y, por separado, el cálculo anual general. Para meses posteriores, usa la tarifa acumulada correspondiente, no la de enero.
- Evalúa margen operativo y trabajo de cumplimiento junto con el ISR. Un negocio con gastos elevados necesita revisar sus costos, aunque el impuesto provisional disminuya.
Preguntas frecuentes
¿Tener muchos gastos hace mejor al régimen general automáticamente?
No. Importan los gastos que efectivamente sean deducibles, su proporción respecto de los ingresos y el cálculo anual general. El escenario B muestra un menor pago provisional en enero de 2026, no una superioridad anual. La deducibilidad debe verificarse conforme a los artículos 103 y 105.
¿Puedo elegir cada mes el régimen que dé menos ISR?
No debe usarse esa lógica. La comparación supone elegibilidad y una opción válida conforme al artículo 113-E, no cambios mensuales por conveniencia. Utiliza los escenarios para planear una decisión sustentada: cobros conciliados, deducciones verificadas y evaluación del periodo completo.