Lectura guiada
Preparando lectura con voz…
Tu primer cliente acepta la cotización y pide instrucciones para depositar. Antes de responder, conviene convertir la primera consulta contable en una reunión de decisiones: qué revisar de tu situación fiscal, cómo documentar la operación y quién hará cada tarea. El resultado útil es un acuerdo escrito que permita actuar sin depender de recuerdos o mensajes sueltos.
Separa la obligación fiscal del apoyo profesional
Publicación de InstagramMostrarOcultar
Publicación original de Fintax sobre cuándo buscar apoyo contable al empezar un negocio.
Reunirte antes del pago adelantado es una recomendación operativa, no un requisito universal de contratar contador antes de vender. Las obligaciones de registro, actualización, contabilidad y comprobación dependen de las circunstancias del contribuyente; la expedición de comprobantes se regula en los artículos 29 y 29-A del Código Fiscal de la Federación. La consulta debe identificar cuáles corresponden a tu caso, en lugar de partir de un paquete genérico.
También importa distinguir cobrar de obtener utilidad. Para las actividades comprendidas en el IVA, el artículo 1-B considera las contraprestaciones efectivamente cobradas, incluidos pago adelantados; el tratamiento depende de la naturaleza de la actividad conforme al artículo 1. Por eso, no se debe concluir que cualquier servicio lleva el mismo tratamiento ni esperar a conocer la utilidad del proyecto para revisar el cobro. Fuente: Ley del IVA, artículos 1 y 1-B.
Lleva una hoja de contexto y documentos concretos
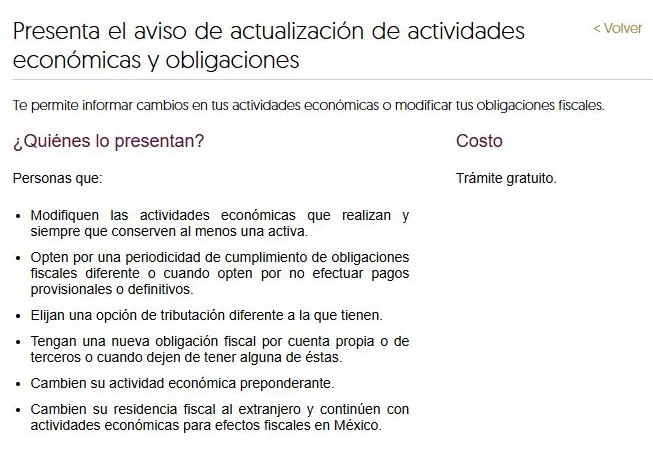
Describe qué venderás realmente, a quién y cómo se entregará. Una descripción como diseño de identidad visual con dos entregas aporta más que servicios creativos. Adjunta la cotización o contrato propuesto y señala si ya fue aceptado. La hoja es una herramienta recomendada para ordenar la consulta, no un formato legal obligatorio.
- Situación actual en el RFC y actividades registradas, acompañadas de la documentación disponible.
- Ingresos que ya recibes, como salario, y participación de socios, si existe.
- Clientes esperados y datos disponibles del primer cliente.
- Precio propuesto, condiciones del anticipo y fecha prevista del depósito.
- Costos principales y existencia de empleados; si no tienes, indícalo.
Convierte las preguntas en resultados verificables
Usa esta tabla durante la reunión. Los responsables son una propuesta de organización que deben aceptar ambas partes. Si falta evidencia para decidir, registra qué documento se necesita y quién lo conseguirá; una respuesta pendiente debe quedar visible, especialmente si afecta las instrucciones de cobro.
| Pregunta | Evidencia | Resultado escrito | Quién lo atiende |
|---|---|---|---|
| ¿El RFC actual requiere cambios? | Situación fiscal y descripción de actividad | Actualización necesaria o situación confirmada | Contador revisa; titular valida datos |
| ¿Qué régimen corresponde? | Actividad e ingresos existentes | Régimen sustentado en requisitos aplicables | Contador analiza; titular confirma hechos |
| ¿Qué representa el primer depósito? | Cotización, contrato y calendario | Concepto, fecha prevista y tratamiento revisado | Titular aporta; contador analiza |
| ¿Cómo se documentará y facturará? | Datos del cliente y condiciones acordadas | Procedimiento y responsable de emitir | Responsable designado por ambas partes |
| ¿Quién presenta y paga lo que corresponda? | Alcance inicial y obligaciones identificadas | Asignación de tareas y evidencia de cumplimiento | Ambas partes aceptan responsabilidades |
Convierte las preguntas en resultados verificables: 5 elementos que deben revisarse
- ¿El RFC actual requiere cambios?
- ¿Qué régimen corresponde?
- ¿Qué representa el primer depósito?
- ¿Cómo se documentará y facturará?
- ¿Quién presenta y paga lo que corresponda?
| ¿El RFC actual requiere cambios? | Incluido |
|---|---|
| ¿Qué régimen corresponde? | Incluido |
| ¿Qué representa el primer depósito? | Incluido |
| ¿Cómo se documentará y facturará? | Incluido |
| ¿Quién presenta y paga lo que corresponda? | Incluido |
Ejemplo: un proyecto de diseño antes de cobrar
Supongamos que una diseñadora independiente ya tiene RFC por salarios. Cotizó a una empresa un proyecto con base de honorarios de 25,000 MXN, propone un pago adelantado del 40% y todavía no recibe dinero. La proporción propuesta es 25,000 × 40% = 10,000 MXN. Esa operación aritmética identifica la parte de honorarios anticipada; no determina por sí misma el importe final a cobrar.
En la reunión, ambas partes revisan si la cotización expresa claramente el IVA y las retenciones que pudieran corresponder, además de la actividad, el régimen y la situación del cliente. Tener RFC por salarios es el punto de partida para revisar una posible actualización, no una razón para asumir una nueva inscripción o un régimen automático. El marco de esa revisión está en el CFF, artículo 27.
Cierra con un alcance inicial aceptado
- Registra cada decisión, su evidencia y cualquier pendiente.
- Asigna responsable y fecha interna a cada tarea, distinguiéndola de cualquier plazo legal aplicable.
- Anota la fecha prevista de la primera operación y quién confirmará el cobro real.
- Acuerda quién factura, presenta y paga lo que corresponda, y cómo compartirá la evidencia.
- Define autorizaciones y acceso controlado; evita enviar claves por WhatsApp.
Antes de terminar, ambos deben aceptar el alcance por escrito: tareas incluidas, pendientes y forma de confirmar su ejecución. Guarda la versión aceptada junto con la cotización. Estos son controles recomendados para evitar vacíos de responsabilidad; no sustituyen las obligaciones que se identifiquen para tu actividad.
Preguntas frecuentes
¿Cuándo conviene tener la reunión?
Cuando ya tengas una operación concreta para revisar y antes del primer cobro. Así puedes llevar precio, cliente y condiciones, y resolver pendientes antes de enviar instrucciones de depósito.
¿Y si ya tengo RFC?
Lleva tu situación actual para revisar si corresponde actualizar actividades u obligaciones. La decisión depende de tus circunstancias conforme al CFF, artículo 27; tener RFC no resuelve por sí mismo el tratamiento del nuevo proyecto.
¿Qué cambia si ya recibí dinero?
Informa desde el inicio las fechas, importes y documentos disponibles. Pide separar la revisión de lo ya ocurrido de las decisiones para próximos cobros. Una reunión preventiva no sustituye atender operaciones anteriores.